IAB rückgängig gemacht: Verspätete Investition oder früher Verkauf
Wird die PV-Anlage nicht rechtzeitig angeschafft oder zu früh verkauft, löst das Finanzamt den Investitionsabzugsbetrag rückwirkend auf. Der Beitrag zeigt Fristen, die tatsächliche Verzinsung von 1,8 % p. a. und die offenen Verfahren beim BFH.
Was passiert mit meinem Investitionsabzugsbetrag, wenn die PV-Anlage nicht rechtzeitig fertig wird?
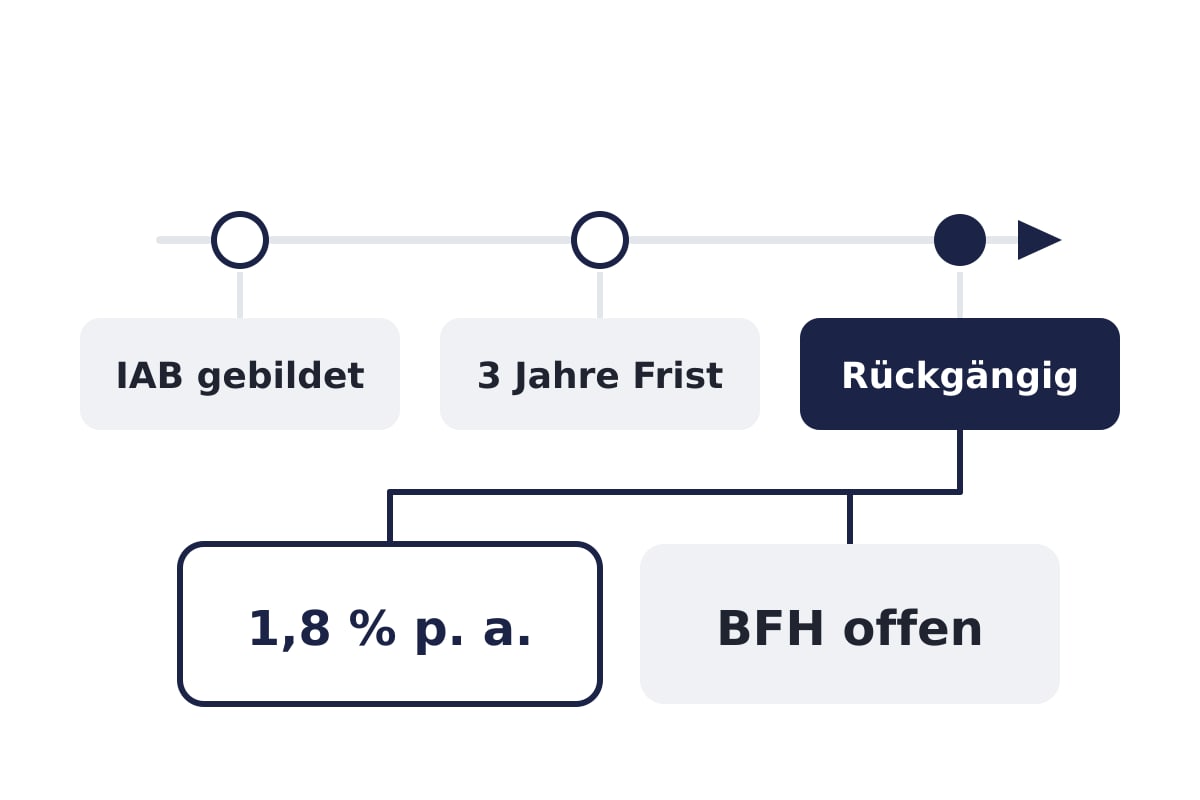
Wird der Investitionsabzugsbetrag (IAB) nicht bis zum Ende des dritten auf das Abzugsjahr folgenden Wirtschaftsjahres durch eine Anschaffung hinzugerechnet, ist er rückwirkend im Abzugsjahr rückgängig zu machen (§ 7g Abs. 3 Satz 1 EStG). Daran ändert auch ein bereits bestandskräftiger Steuer- oder Feststellungsbescheid nichts: Die Festsetzungsfrist endet insoweit nicht vor Ablauf der Frist für den Veranlagungszeitraum, in dem das dritte Folgewirtschaftsjahr endet (§ 7g Abs. 3 Sätze 2 und 3 EStG). Die Steuerersparnis des Abzugsjahres entfällt nachträglich und wird fällig.
Der IAB ist eine Vorab-Abschreibung von bis zu 50 % der voraussichtlichen Anschaffungs- oder Herstellungskosten. Wie er funktioniert, welche Höchstbeträge und welche Gewinngrenze gelten, lesen Sie im Beitrag IAB für PV-Anlagen 2026 nach § 7g EStG. Hier geht es ausschließlich um den Rückweg.
Für die Praxis relevant: § 7g Abs. 3 Satz 1 EStG erlaubt die freiwillige vorzeitige Rückgängigmachung schon vor Ablauf der Investitionsfrist. Zeichnet sich eine Bauverzögerung früh ab – etwa weil der Netzanschluss später kommt als geplant –, können Sie die Auflösung aktiv erklären, statt das Fristende abzuwarten. Verwaltungsgrundlage ist das BMF-Schreiben vom 15.06.2022 (BStBl I 2022, 945).
Wie hoch sind die Zinsen auf die Steuernachzahlung wirklich?
Für Verzinsungszeiträume ab dem 01.01.2019 beträgt der Zinssatz nach § 238 Abs. 1a AO 0,15 % je vollem Monat, also 1,8 % pro Jahr. Eingefügt wurde die Regelung durch das Zweite Gesetz zur Änderung der Abgabenordnung und des Einführungsgesetzes zur Abgabenordnung vom 12.07.2022 (BGBl. I S. 1142). Die früher verbreitete Angabe von 6 % p. a. gilt für diese Zeiträume nicht mehr (Quelle: Finanzämter Hessen zu Zinsen nach § 233a AO, Stand der Recherche Oktober 2026).
Mindestens ebenso wichtig ist der Zinslauf. § 7g Abs. 3 Satz 4 EStG und § 7g Abs. 4 Satz 4 EStG bestimmen ausdrücklich: „§ 233a Absatz 2a der Abgabenordnung ist nicht anzuwenden“ (§ 7g EStG). Einen späteren Zinsbeginn für ein rückwirkendes Ereignis gibt es also nicht. Stattdessen gilt der reguläre Zinslauf nach § 233a Abs. 2 AO: 15 Monate nach Ablauf des Kalenderjahres, in dem die Steuer entstanden ist. Bei einem IAB für das Jahr 2024 beginnt die Verzinsung damit am 01.04.2026 – unabhängig davon, wann die Rückgängigmachung tatsächlich festgesetzt wird.
Gerechnet wird nur in vollen Monaten, und der zu verzinsende Unterschiedsbetrag wird auf den nächsten durch 50 Euro teilbaren Betrag abgerundet (§ 238 Abs. 1 Satz 2, Abs. 2 AO). Die 0,5 % je Monat gelten weiterhin nur für andere Zinsen im Sinne des § 233 AO, etwa Stundungs- oder Aussetzungszinsen.
Beispielrechnung (fiktiv, keine Prognose): Beträgt die Steuernachzahlung aus der Auflösung 40.030 Euro, wird auf 40.000 Euro abgerundet. Bei 24 vollen Monaten Zinslauf ergeben sich 40.000 € × 0,15 % × 24 = 1.440 Euro Nachzahlungszinsen. Das Beispiel veranschaulicht nur die Formel; die tatsächliche Höhe hängt vom Einzelfall ab. Hinzu kommt: Der Gesetzgeber muss die Angemessenheit des Zinssatzes nach § 238 Abs. 1c AO wenigstens alle zwei Jahre evaluieren – der Satz kann sich künftig ändern.
Darf ich die Anlage nach dem Kauf sofort wieder verkaufen?
Nein, nicht ohne steuerliche Folgen. Nach § 7g Abs. 4 Satz 1 EStG muss das Wirtschaftsgut bis zum Ende des dem Anschaffungs- oder Herstellungsjahr folgenden Wirtschaftsjahres in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt oder vermietet werden. Wird diese Nutzungsvoraussetzung verletzt, sind Hinzurechnung, Minderung der Anschaffungskosten und Bemessungsgrundlage rückgängig zu machen.
„Fast ausschließlich“ bedeutet nach Rn. 35 des BMF-Schreibens vom 15.06.2022 mindestens 90 % betriebliche Nutzung. Als schädlich gelten insbesondere das Ausscheiden aus dem Betrieb durch Verkauf oder Entnahme, das Unterschreiten der 90-%-Grenze sowie die Veräußerung oder Aufgabe des gesamten Betriebs innerhalb dieses Zeitraums. Wer einen späteren Verkauf der Anlage von vornherein einplant, sollte die Haltedauer mindestens an dieser Frist ausrichten.
Betroffen ist von einer schädlichen Verwendung auch die Sonderabschreibung nach § 7g Abs. 5 EStG, die für Anschaffungen ab 2024 bis zu 40 % beträgt. Umstritten bleibt die unterjährige Betriebsaufgabe im Folgejahr: Die Finanzverwaltung sieht sie als schädlich an, einzelne Finanzgerichte haben abweichend entschieden. Für die Praxis heißt das, die geplante Haltedauer vorab mit dem Steuerberater abzustimmen – auch deshalb, weil ein Verkauf ein eigenständiger steuerlicher Vorgang ist. Bei einer PV-Direktinvestition erwerben Sie je nach Struktur entweder unmittelbares (zivilrechtliches) Eigentum an abgegrenzten Anlageteilen oder einen Anteil an einer Betreibergesellschaft (mittelbares Eigentum); die steuerlichen Folgen unterscheiden sich – bitte vor Zeichnung klären.
Was gilt bei steuerbefreiten Anlagen nach § 3 Nr. 72 EStG?
Für Anlagen im Anwendungsbereich des § 3 Nr. 72 EStG ist der IAB derzeit streitig; die Rechtslage ist offen. Der BFH hat mit Beschluss vom 15.10.2024, III B 24/24 im Verfahren über die Aussetzung der Vollziehung ernstliche Zweifel daran geäußert, ob ein 2021 gebildeter IAB allein wegen des Inkrafttretens der Steuerbefreiung rückgängig gemacht werden darf.
Die Finanzverwaltung führt hierzu einen Massenrechtsbehelfsgrund „Rückgängigmachung IAB bei Investition in stfr PV-Anlage“ (Ministerium der Finanzen Schleswig-Holstein v. 13.02.2025). Beim BFH ist zudem das Revisionsverfahren III R 39/25 anhängig (Vorinstanz: Hessisches FG, Urteil v. 22.10.2025, 10 K 162/24). Eine abschließende Klärung steht aus.
Für Direktinvestments im Plattformsegment ist diese Frage meist nachrangig, weil die Anlagen regelmäßig oberhalb der Leistungsgrenzen des § 3 Nr. 72 EStG liegen – für Anlagen, die nach dem 31.12.2024 angeschafft, in Betrieb genommen oder erweitert werden, einheitlich 30 kW(peak) je Wohn- oder Gewerbeeinheit; für frühere Zeiträume 30 kW(peak) bei Einfamilienhäusern und 15 kW(peak) je Einheit bei Mehrfamilien- und gemischt genutzten Gebäuden (EStH 2025, Anhang 27a). Die Systematik der Befreiung stellt der Beitrag zu § 3 Nr. 72 EStG und steuerfreien PV-Einnahmen dar.
Welche Fragen sollte ich vor der Zeichnung mit meinem Steuerberater klären?
Vier Punkte lassen sich vor der Zeichnung konkret prüfen:
- Inbetriebnahmetermin gegen Investitionsfrist: Passt der geplante Fertigstellungstermin mit Puffer in das dritte auf das Abzugsjahr folgende Wirtschaftsjahr?
- Haltedauer gegen Verbleibensfrist: Ist ein Verkauf vor Ablauf des dem Anschaffungsjahr folgenden Wirtschaftsjahres ausgeschlossen?
- Gewinngrenze im Abzugsjahr: Liegt der steuerliche Gewinn einschließlich außerbilanzieller Korrekturen unter 200.000 Euro? Der BFH hat dies mit Urteil vom 01.10.2025, X R 16, 17/23 bestätigt (Entscheidung online).
- Liquiditätsreserve: Ist eine mögliche Nachzahlung samt Zinsen gedeckt?
Die Terminplanung lässt sich anhand von Bauzeitenplan und Netzanschlusszusage nachvollziehen. Welche Dokumentengruppen dafür vorliegen sollten, zeigt die Checkliste zum Datenraum für PV-Projekte.
Dieser Beitrag ist keine Steuer-, Rechts- oder Anlageberatung. Ob und in welcher Höhe der IAB nutzbar ist, hängt von Ihrer individuellen steuerlichen Situation ab und ist mit dem Steuerberater zu klären. Rechtsstand der genannten Quellen: Oktober 2026.
Fazit und Hinweis
Der IAB ist keine einmalige Entscheidung im Abzugsjahr, sondern eine Bindung über mehrere Wirtschaftsjahre: Investitionsfrist, Nutzungs- und Verbleibensvoraussetzung und Gewinngrenze wirken zusammen. Die Zinsfolgen fallen mit 1,8 % p. a. geringer aus, als es ältere Darstellungen mit 6 % nahelegen – an der Fristenbindung selbst ändert das nichts.
Nach eigenen Angaben des Anbieters finden Sie auf der Systemsprung-Plattform vorgeprüfte PV-Projekte mit vollständigem Datenraum, einen IAB-Schnellrechner und einen Cashflow-Rechner mit 40-Jahres-Sicht. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals. Prognosen sind unverbindlich; es werden keine Erträge oder Renditen zugesagt.
Häufige Fragen
Kann ich den IAB freiwillig auflösen, bevor die Frist abläuft?▾
Ja. § 7g Abs. 3 Satz 1 EStG lässt die vorzeitige Rückgängigmachung vor Ablauf der Investitionsfrist ausdrücklich zu. Das kann sinnvoll sein, wenn absehbar ist, dass die Investition nicht rechtzeitig erfolgt – die steuerliche Bewertung im Einzelfall gehört zum Steuerberater.
Beginnt die Verzinsung erst mit dem Ereignis, das die IAB Rückgängigmachung auslöst?▾
Nein. § 7g Abs. 3 Satz 4 EStG schließt § 233a Abs. 2a AO aus. Es gilt der reguläre Zinslauf ab 15 Monaten nach Ablauf des Kalenderjahres, in dem die Steuer entstanden ist (§ 233a Abs. 2 AO).
Gilt die Verbleibensfrist auch, wenn die Anlage vermietet oder verpachtet wird?▾
§ 7g Abs. 4 Satz 1 EStG erfasst neben der eigenen betrieblichen Nutzung auch die Vermietung. Maßgeblich bleibt, dass die Anlage in einer inländischen Betriebsstätte verbleibt und die 90-%-Grenze eingehalten wird (BMF v. 15.06.2022, Rn. 35).
Was passiert mit der Sonderabschreibung, wenn die Nutzungsvoraussetzung verletzt wird?▾
Sie ist ebenfalls betroffen, da die Bemessungsgrundlage rückgängig zu machen ist. Für Anschaffungen ab 2024 beträgt die Sonderabschreibung nach § 7g Abs. 5 EStG bis zu 40 Prozent.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →