Fünf Jahre löschen, zehn Jahre haften: Aufbewahrung ab 2027
Ab 10.07.2027 gilt die EU-Geldwäscheverordnung unmittelbar – Art. 77 verlangt fünf Jahre Aufbewahrung und danach die Löschung personenbezogener Daten. Warum das nicht zur Haftungslogik der Verjährung passt und wie du deine Ablage trennst.
Wie lange muss ich als Vermittler meine Unterlagen zu einem PV-Direktinvestment aufbewahren?
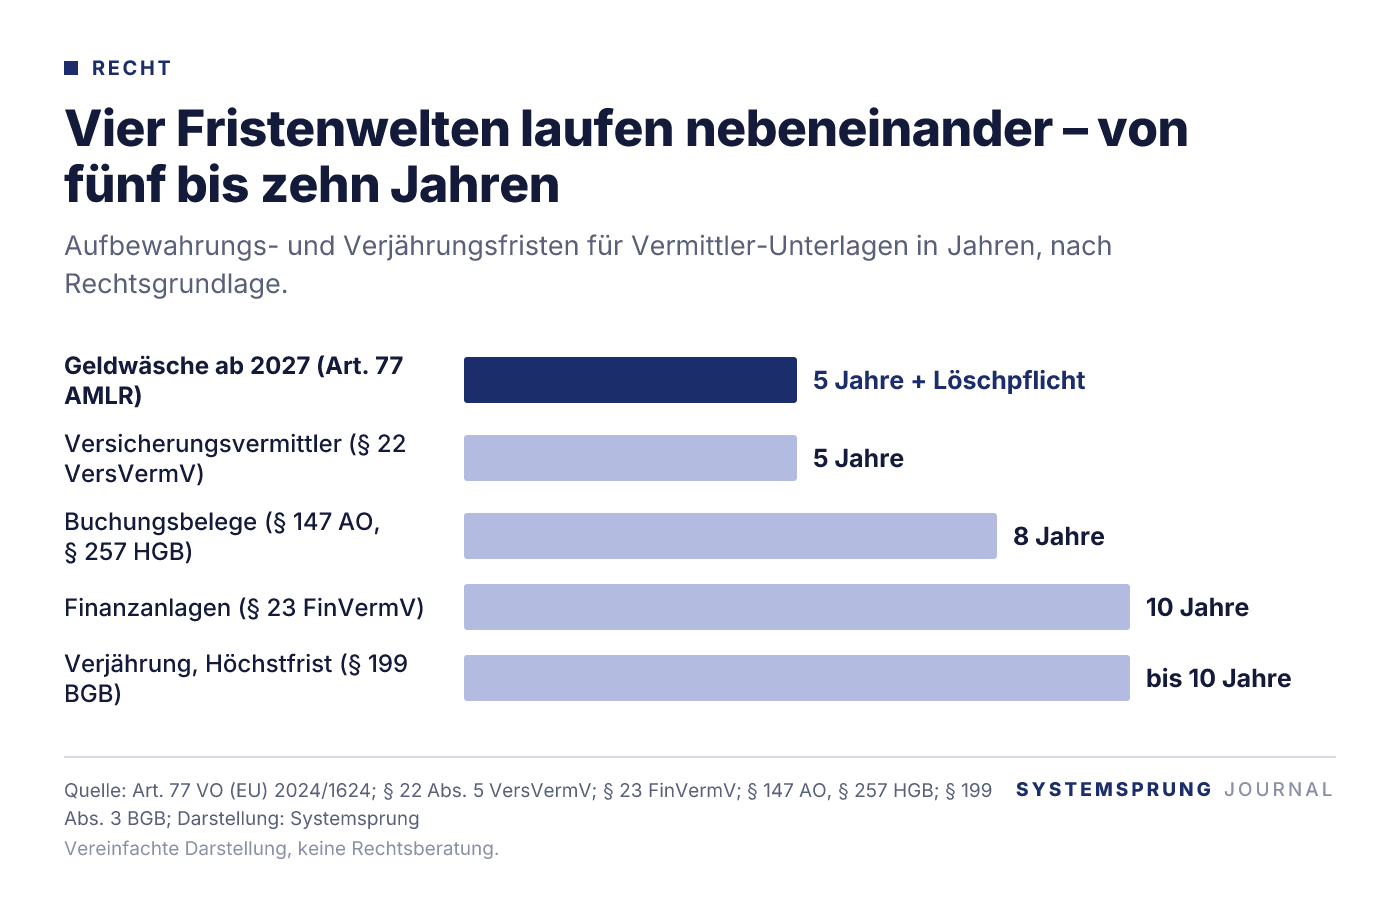
Eine einzige Aufbewahrungsfrist gibt es nicht. Es sind mindestens drei Fristenwelten, die nebeneinander herlaufen: das Erlaubnisrecht (fünf Jahre nach § 22 Abs. 5 VersVermV, zehn Jahre nach § 23 FinVermV), das Geldwäscherecht (ab 10.07.2027 fünf Jahre nach Art. 77 der VO (EU) 2024/1624) und die eigene Buchhaltung (acht Jahre für Buchungsbelege seit dem Vierten Bürokratieentlastungsgesetz). Darüber liegt die Haftungslogik der Verjährung mit bis zu zehn Jahren ab Anspruchsentstehung (§ 199 Abs. 3 Satz 1 Nr. 1 BGB). Die bequeme Faustregel „ich behalte einfach alles zehn Jahre" wird ab Juli 2027 heikel, weil die EU-Geldwäscheverordnung eine ausdrückliche Löschpflicht enthält.
Offen gestanden kenne ich kaum ein Thema, das im Beraterbüro so zuverlässig verdrängt wird. Exposés, Gesprächsprotokolle, Ausweiskopien, E-Mails mit Datenraum-Zugängen, Provisionsabrechnungen – alles landet im Ordner oder auf dem Laufwerk, und niemand schreibt ein Verfallsdatum daneben. Solange Aufbewahren nur Platz kostet, ist das verzeihlich. Sobald Löschen zur Pflicht wird, kippt die Logik: Dann ist der volle Ordner keine Vorsicht mehr, sondern potenziell ein Verstoß.
Was in das Gesprächsprotokoll gehört und warum auch Vermittler ohne Erlaubnis nach § 34f GewO aus einem stillschweigenden Auskunftsvertrag haften, steht im Beitrag zum Beratungsgespräch zum PV-Direktinvestment richtig dokumentieren. Hier geht es ausschließlich um die Fristen – und um das, was 2027 neu ist. Keine Rechtsberatung: Ob und welche Pflichten dich treffen, hängt von deinem Erlaubnisstatus und deiner konkreten Tätigkeit ab.
Was ändert sich am 10. Juli 2027 wirklich?
Ab dem 10. Juli 2027 gilt die EU-Geldwäscheverordnung (AMLR, VO (EU) 2024/1624) unmittelbar, ohne nationalen Umsetzungsakt (Regierungspräsidium Darmstadt, Hinweisblatt Geldwäscheprävention/EU-Recht). Art. 77 verlangt die Aufbewahrung für fünf Jahre ab dem Ende der Geschäftsbeziehung beziehungsweise ab der Transaktion; die Aufsichtsbehörde kann im Einzelfall eine längere Aufbewahrung verlangen, höchstens weitere fünf Jahre.
Der interessante Unterschied steckt nicht in der Zahl, sondern in der Richtung. § 8 Abs. 4 GwG sagt heute: mindestens fünf Jahre, spätestens nach zehn Jahren vernichten (BMF, Amtliches Handbuch Steuerberatungsrecht 2025, § 8 GwG). Zwischen fünf und zehn Jahren liegt also ein Korridor, in dem du dich ohne große Mühe bewegen kannst. Art. 77 AMLR formuliert dagegen eine Frist mit anschließender Löschpflicht für personenbezogene Daten – unbeschadet anderer Aufbewahrungspflichten aus Unions- oder nationalem Recht (EUR-Lex, VO (EU) 2024/1624). Aus dem Korridor wird ein Zeitpunkt, an dem du begründen musst, warum du etwas überhaupt noch hast.
Aufzubewahren sind nach Art. 77 Abs. 1 die Kopien der im Rahmen der Sorgfaltspflichten erhobenen Unterlagen und Informationen, Transaktionsbelege sowie Aufzeichnungen über Bewertungen nach Art. 69 Abs. 2 einschließlich einer Kopie einer etwaigen Verdachtsmeldung; unkenntlich machen darfst du diese Unterlagen nicht. Statt Kopien genügen nach Art. 77 Abs. 2 auch Fundstellen, sofern die Informationen unverändert und umgehend lieferbar sind – praktisch relevant, wenn Identifizierungsdaten bei einem Dritten liegen.
National flankiert das Bundesfinanzministerium die Verordnung mit einem Referentenentwurf für ein Geldwäschebekämpfungsgesetz (GwBG); das GwG soll aufgehoben werden (Haufe, 02.11.2026). Das ist Entwurfsstand, kein geltendes Recht. Belastbar sind heute nur die Fristaussagen der AMLR selbst. Den Pflichtenumfang insgesamt behandelt der Beitrag „Geldwäscherecht ab 2027".
Warum sollte ich trotz Fünfjahresfrist länger beweisfähig bleiben?
Weil geldwäscherechtliche Aufbewahrung und Beweisvorsorge gegen Haftungsansprüche zwei verschiedene Dinge sind. Ansprüche aus einem Auskunftsvertrag verjähren regelmäßig in drei Jahren ab Kenntnis oder grob fahrlässiger Unkenntnis (§§ 195, 199 Abs. 1 BGB); kenntnisunabhängig greift die Höchstfrist von zehn Jahren ab Entstehung des Anspruchs (§ 199 Abs. 3 Satz 1 Nr. 1 BGB) – im Anlagerecht wird die Entstehung regelmäßig mit dem Erwerb der Anlage verknüpft, Beginn und Hemmung sind jedoch einzelfallabhängig (Betriebs-Berater, Urteilsbesprechung zur Verjährung bei Anlageberatungsverträgen; § 199 BGB im Wortlaut).
Diese Zehnjahreslogik ist keine Aufbewahrungspflicht. Niemand verlangt von dir, die Beratungsakte ein Jahrzehnt zu führen. Aber wer im achten Jahr nach dem Erwerb erklären soll, dass er über Totalverlustrisiko, Haltedauer und Abhängigkeit von Förderregeln gesprochen hat, und nichts mehr vorlegen kann, trägt faktisch das Risiko dieser Lücke. Wer nach fünf Jahren pauschal alles löscht, löscht womöglich seine eigene Entlastung gleich mit.
Daraus folgt die eigentliche Arbeit: Beratungsdokumentation und Identifizierungsdaten gehören getrennt geführt. Die Ausweiskopie und die Sorgfaltspflichtunterlagen fallen unter die Löschpflicht des Art. 77 AMLR; das Protokoll über Risikohinweise, übergebene Exposés und Kundenfragen folgt einer anderen Logik. Liegen beide im selben Ordner, nimmt die Löschung die Beweisakte mit – oder die Beweisakte verhindert die Löschung. Beides ist unschön.
Welche Frist gilt für mich – § 34d oder § 34f?
Regelmäßig sind die Fristen an die einschlägige Erlaubnis geknüpft (VersVermV/FinVermV); die Einordnung eines konkreten Produkts ist im Einzelfall zu klären. Für Versicherungsvermittler nach § 34d GewO gilt § 22 Abs. 5 VersVermV: fünf Jahre auf einem dauerhaften Datenträger, Fristbeginn ist das Ende des Kalenderjahres, in dem der letzte aufzeichnungspflichtige Vorgang angefallen ist (§ 22 VersVermV); Verstöße sind bußgeldbewehrt (IHK Magdeburg, Aufzeichnungspflichten). Für Finanzanlagenvermittler nach § 34f GewO gilt § 23 FinVermV mit zehn Jahren, verlängert zum 01.08.2020 von zuvor fünf Jahren, begründet mit den langen Laufzeiten von Finanzanlagen (FinVermV; Verordnungsbegründung BMWi).
Interessant ist der Nachsatz in der FinVermV: Anleger können bis zum Fristablauf jederzeit Kopien der Aufzeichnungen verlangen (§ 18a Abs. 6 FinVermV), danach ist zu löschen oder zu vernichten – und die Löschung ist zu dokumentieren. Die Idee der dokumentierten Löschung ist also keineswegs neu. Ab 2027 wird sie nur zum Normalfall.
Ob die Vermittlung eines PV-Direktinvestments überhaupt unter § 34f GewO fällt, ist eine Einzelfallfrage; die Einordnung als Sachinvestment beschreibt der Beitrag zu den rechtlichen Voraussetzungen der Vertriebspartnerschaft. Kläre deinen Status mit rechtlicher Unterstützung, nicht mit einer Faustregel aus einem Fachbeitrag.
Deine eigene Buchhaltung folgt noch einmal einer anderen Uhr: Buchungsbelege sind seit dem Vierten Bürokratieentlastungsgesetz acht statt zehn Jahre aufzubewahren (§ 147 Abs. 3 AO, § 257 Abs. 4 HGB), grundsätzlich für Unterlagen, deren bisherige Frist am ersten Tag des auf die Verkündung folgenden Quartals noch nicht abgelaufen war (Haufe, Aufbewahrungspflichten verkürzt). Rechnungen und Provisionsabrechnungen fallen regelmäßig unter die Buchungsbelege; die Beratungsdokumentation unterliegt dagegen eigenen Spezialvorschriften (VersVermV/FinVermV) und ist davon abzugrenzen. Welche steuerlichen Folgen sich daraus für dein Unternehmen ergeben, gehört mit deinem Steuerberater besprochen; die Anwendbarkeit hängt von deiner individuellen Situation ab.
Was tue ich bis Juli 2027 konkret?
Den Sammelordner durch ein Löschkonzept ersetzen. Praktisch heißt das: Dokumentenklassen bilden, jeder Klasse einen eigenen Fristbeginn zuordnen – Ende der Geschäftsbeziehung, Ende des Kalenderjahres des letzten Vorgangs, Vertragsschluss – und die Löschung protokollieren. Digital aufbewahren darfst du ausdrücklich, sofern Übereinstimmung, Verfügbarkeit und Lesbarmachung gewährleistet sind (§ 8 Abs. 3 GwG, Rechtsstand bis 09.07.2027).
Einen Punkt übersieht die Praxis gern: Datenraum-Zugänge sind in der Regel befristet und personenbezogen – die konkreten Bedingungen hängen allerdings vom jeweiligen Anbieter ab und sollten im Einzelfall geprüft werden. Sie sind ein Werkzeug zur Prüfung, kein Archiv. Was du als Nachweis deiner eigenen Beratung brauchst – welches Exposé, welche Version des Ertragsgutachtens, welcher Kennzahlenstand dem Kunden tatsächlich vorlag –, musst du selbst ablegen. Das gilt besonders dort, wo Unterlagen ohnehin altern; welche das sind, zeigt der Beitrag über Unterlagen im Datenraum mit Ablaufdatum.
In eigener Sache: Nach Angaben des Anbieters findest du auf dem Systemsprung-Marktplatz PV-Projekte für deine Kunden, mit Projektseite, Kennzahlen und Datenraum-Zugängen, die du gezielt für Kunde, Steuerberater und Bank freigeben kannst. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals; Prognosen sind unverbindlich. Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Anlageberatung – alle Angaben entsprechen dem Rechtsstand der genannten Quellen.
Häufige Fragen
Gilt die Fünfjahresfrist der AMLR auch für meine Beratungsprotokolle?▾
Art. 77 AMLR erfasst die im Rahmen der geldwäscherechtlichen Sorgfaltspflichten erhobenen Unterlagen, Transaktionsbelege und Bewertungen nach Art. 69 Abs. 2. Beratungsdokumentation nach Erlaubnisrecht und Beweisvorsorge gegen Haftungsansprüche folgen eigenen Fristen und sind getrennt zu betrachten.
Muss ich ab 2027 Unterlagen wirklich löschen, oder darf ich sie behalten?▾
Art. 77 AMLR sieht die Löschung personenbezogener Daten nach Fristablauf vor, unbeschadet anderer Aufbewahrungspflichten nach Unions- oder nationalem Recht ([EUR-Lex](https://eur-lex.europa.eu/legal-content/DE/TXT/?uri=CELEX%3A32024R1624)). Eine längere Aufbewahrung braucht also eine eigene Rechtsgrundlage, die du dokumentieren solltest.
Ist das GwG ab Juli 2027 weg?▾
Der Referentenentwurf des BMF sieht die Aufhebung des GwG und ein neues Geldwäschebekämpfungsgesetz vor ([Haufe, 02.11.2026](https://www.haufe.de/steuern/gesetzgebung-politik/gesetz-zur-umsetzung-der-sechsten-eu-geldwaescherichtlinie_168_702140.html)). Das ist Entwurfsstand; verlass dich für Planungen zunächst auf die unmittelbar geltende AMLR.
Reicht es, auf den Datenraum des Projektanbieters zu verweisen?▾
Art. 77 Abs. 2 AMLR lässt Fundstellen statt Kopien zu, wenn die Informationen unverändert und umgehend lieferbar sind. Prüfe im Einzelfall, ob Fundstellen aus dem Datenraum diese Anforderungen (unverändert, umgehend lieferbar) erfüllen; andernfalls legst du die Unterlagen selbst revisionssicher ab.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →