13 €/kW im Jahr: Der amtliche Prüfmaßstab für PV-Betriebskosten
Im Gutachten zu Stromgestehungskosten im Auftrag des BMWK steht eine erstaunlich konkrete Zahl: 13 €/kW und Jahr, indexiert mit 2 Prozent. Woran du damit jede Betriebskostenprognose messen kannst – und welche drei laufenden Posten in Kalkulationen oft fehlen.
Wenn über den Kauf einer Freiflächenanlage gesprochen wird, dreht sich fast alles um die Ertragsseite: Einstrahlung, Performance Ratio, P50 und P90. Die Kostenseite bekommt eine Zeile in der Tabelle. Meist eine glatte Zahl, ohne Herkunft, ohne Begründung. Bemerkenswert ist das deshalb, weil es ausgerechnet für diesen Teil einen Maßstab gibt, den man nachschlagen kann – im Gutachten zu Stromgestehungskosten von Photovoltaik-Freiflächenanlagen, erstellt im Auftrag des Bundesministeriums für Wirtschaft und Klimaschutz.
Dieser Beitrag ist kein Rundumblick über alle Kostenarten. Er liefert dir zwei Dinge: einen Prüfmaßstab, an dem du eine Betriebskostenprognose messen kannst, und drei laufende Posten, die in Kalkulationen regelmäßig untergehen.
Was setzt der Staat selbst für den Betrieb einer PV-Freiflächenanlage an?
13 Euro pro Kilowatt installierter Leistung und Jahr, fortgeschrieben mit 2 Prozent Preissteigerung pro Jahr über eine Kalkulationsdauer von 20 Jahren. So steht es im Gutachten zu Stromgestehungskosten von Photovoltaik-Freiflächenanlagen im Auftrag des BMWK. In der Sensitivitätsanalyse variieren die Betriebskosten um ±10 Prozent. Für die Systempreise bei Inbetriebnahme 2026 setzt dasselbe Gutachten je nach Anlagengröße 540 bis 560 €/kW ohne Mehrwertsteuer an.
Rechne das einmal gegeneinander: 13 € gemessen an rund 550 € Investitionskosten sind etwa 2,4 Prozent. Das Fraunhofer ISE beziffert die jährlichen Betriebskosten eines PV-Kraftwerks in seinen Aktuellen Fakten zur Photovoltaik in Deutschland mit rund 1 bis 2 Prozent der Investitionskosten. Beide Ansätze liegen in einer ähnlichen Größenordnung, der amtliche eher am oberen Rand. Für dich heißt das: Wer dir eine Prognose mit deutlich weniger als 13 €/kW vorlegt, sollte erklären können, warum.
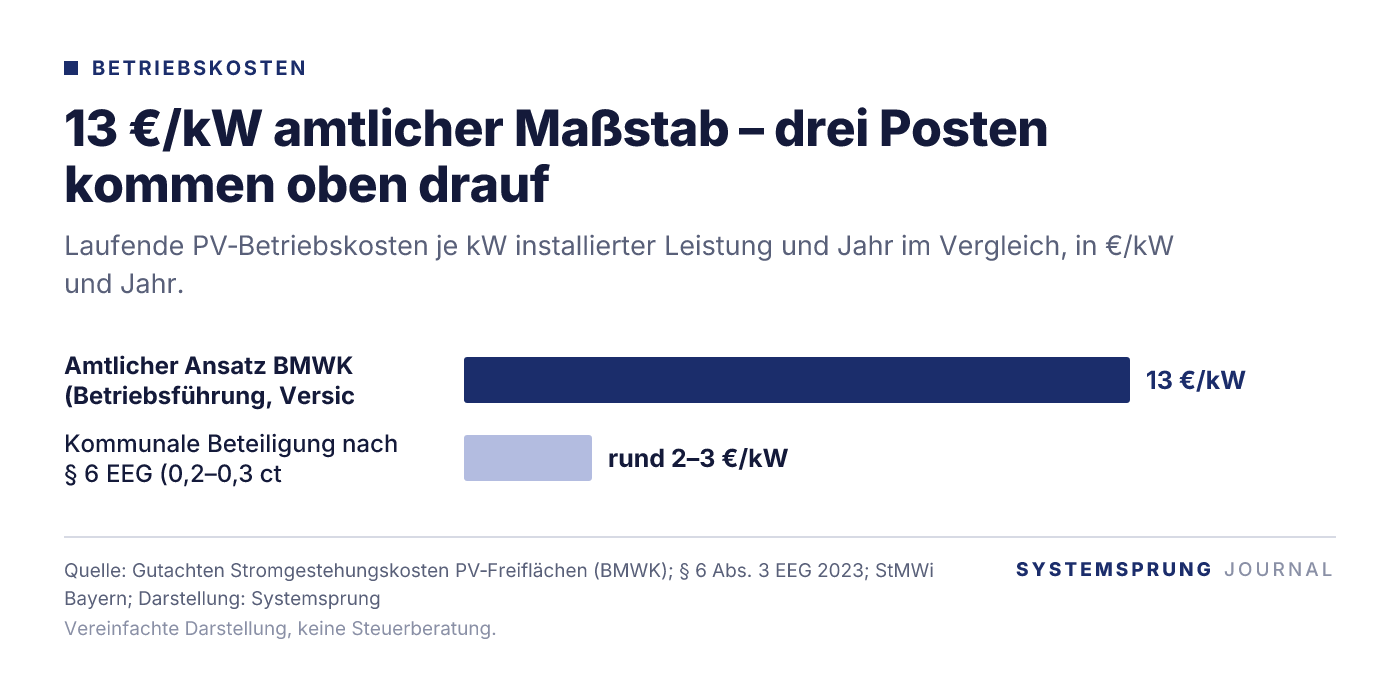
Zwei Einschränkungen gehören dazu, sonst rechnest du dich arm oder reich. Erstens umfasst der Ansatz typische Betriebsführungs-, Versicherungs- und Instandhaltungskosten; Flächenpacht und kommunale Beteiligung sind im Gutachten nicht explizit enthalten. Wer die 13 € als Vollkosten liest, unterschätzt den OPEX einer Photovoltaikanlage systematisch. Zweitens die Indexierung. Fehlt sie in einer Prognose, sieht die Kostenlinie über 20 Jahre schön flach aus – mit 2 Prozent jährlicher Steigerung liegt der Posten im letzten Jahr rechnerisch rund 50 Prozent über dem ersten. Eine flache Kostenkurve über zwei Jahrzehnte ist kein Detail, sondern ein Prüfpunkt.
Wie viel vom Erlös bleibt nach Betriebskosten übrig?
Bei den aktuellen Zuschlagswerten binden 13 €/kW rechnerisch rund ein Viertel des Erlöses. Die Bundesnetzagentur weist für den Gebotstermin 1. Juli 2026 im ersten Ausschreibungssegment einen mengengewichteten Durchschnittszuschlag von 4,79 ct/kWh aus, bei einem Höchstwert von 5,90 ct/kWh nach § 37b Abs. 1 EEG und einem niedrigsten bezuschlagten Gebot von 4,38 ct/kWh.
Eine Beispielrechnung, ausdrücklich als solche gekennzeichnet und kein Ertragsversprechen: Unterstellt man einen Jahresertrag von 1.000 kWh je kWp, entsprechen 13 € pro kWp etwa 1,3 ct/kWh. Gemessen an 4,79 ct/kWh sind das grob 27 Prozent des Erlöses – vor Pacht, vor kommunaler Beteiligung, vor Finanzierungskosten. Der Jahresertrag ist dabei die empfindlichste Annahme: Standorte in Deutschland liegen darüber oder darunter, und die reale Einspeisung schwankt von Jahr zu Jahr.
Spannender als die Momentaufnahme ist die Richtung. Beim Gebotstermin 1. März 2026 lag der mengengewichtete Durchschnitt noch bei 4,94 ct/kWh. Die Erlösseite tendiert also nach unten, während die Kostenseite mit 2 Prozent pro Jahr nach oben läuft. Diese Schere ist der eigentliche Punkt – und sie öffnet sich weiter, sobald Vermarktungsrisiken hinzukommen. Wie sich negative Strompreise auf die Marktprämie auswirken, ist im Beitrag zu negativen Strompreisen bei PV-Freiflächenanlagen seit dem Solarspitzengesetz beschrieben; was nach 20 Jahren folgt, im Beitrag zur Post-EEG-Phase und Lebensdauer.
Welche laufenden Posten tauchen in Prognosen oft gar nicht auf?
Drei Blöcke fehlen besonders häufig: kommunale Beteiligung, Grundsteuer und Messstellenbetrieb. Keiner davon steckt in den 13 €/kW.
Die kommunale Beteiligung regelt § 6 Abs. 3 EEG 2023: Betreibern von Freiflächenanlagen ist es erlaubt, betroffenen Gemeinden insgesamt 0,2 ct/kWh für die tatsächlich eingespeiste Strommenge anzubieten. Bundesweit ist das eine Soll-Regelung, in Bayern dagegen landesrechtlich verbindlich: Die Gemeindebeteiligung liegt wertmäßig zwischen 0,2 und rund 0,3 ct/kWh und kann durch ein Angebot nach § 6 EEG (0,2 ct/kWh) erfüllt werden; bei Nichterfüllung kann eine Ausgleichsabgabe von bis zu 0,3 ct/kWh festgesetzt werden. Das Bayerische Staatsministerium für Wirtschaft rechnet vor, dass bei einer 10-MW-Anlage mit 1.000 Volllaststunden 20.000 bis 30.000 Euro pro Jahr zusammenkommen. Bezogen auf die Leistung sind 0,2 bis 0,3 ct/kWh bei diesem Ertrag rechnerisch rund 2 bis 3 €/kW und Jahr – gemessen an 13 €/kW kein Rundungsfehler.
Die Grundsteuer wird beim Kauf fast nie erwähnt. Flächen von Freiflächen-PV-Anlagen werden grundsätzlich im Grundvermögen bewertet und der Grundsteuer B unterworfen, wie eine Drucksache des Landtags Rheinland-Pfalz darlegt. In Bayern können zuvor landwirtschaftlich genutzte Flächen trotz PV-Nutzung unter bestimmten Voraussetzungen im land- und forstwirtschaftlichen Vermögen verbleiben (Art. 9 BayGrStG/AEBayGrSt); Agri-PV nach DIN SPEC 91434 Kategorie I/II wird bundesweit dem land- und forstwirtschaftlichen Vermögen zugerechnet (Hinweis der Steuerberaterkammer München). Wer die Grundsteuer wirtschaftlich trägt, ist in der Regel vertraglich zugewiesen (Pachtvertrag). Ob und wie sich das steuerlich bei dir auswirkt, hängt von deiner individuellen Situation ab und gehört mit deinem Steuerberater geklärt.
Der dritte Posten ist klein, gehört aber in die Aufstellung: der Messstellenbetrieb. Für die Preisobergrenzen gilt § 30 MsbG; die Bundesnetzagentur erläutert die seit dem 1. Januar 2025 geltende Kostenteilung und die nach installierter Leistung gestaffelten Obergrenzen für Erzeugungsanlagen.
Woran erkennst du im Datenraum, ob die Kostenseite realistisch ist?
Für Pacht, O&M-Entgelt, Versicherung und Direktvermarktung gibt es keine amtliche Statistik mit bundesweiten Mittelwerten. Maßgeblich sind deshalb die konkreten Verträge selbst – mit Laufzeit, Indexierung, Leistungsumfang und Kündigungsrechten. Alles andere ist Schätzung, auch wenn es in einer Tabelle steht.
Die praktische Prüfung ist unspektakulär: Addiere alle laufenden Posten der Prognose, teile durch die installierte Leistung und vergleiche das Ergebnis mit 13 €/kW zuzüglich Pacht und kommunaler Beteiligung. Liegt die Summe darunter, lass dir die Abweichung begründen – mit Vertragsbelegen, nicht mit Erfahrungswerten. Prüfe zusätzlich, ob die Kostenlinie über die Jahre steigt und ob Rücklagen für Komponententausch und Rückbau getrennt ausgewiesen sind. Was ein belastbarer Betriebsführungsvertrag abdecken muss, ist im Beitrag zum O&M-Vertrag im Datenraum beschrieben; wie du die Ertragsseite daneben einordnest, im Beitrag zum P90 im Ertragsgutachten.
Noch ein Blick nach vorn: Die Bundesregierung hat einen Entwurf für ein EEG 2027 vorgelegt, die erste Lesung im Bundestag fand am 24. September 2026 statt (Deutscher Bundestag, Textarchiv). Geltendes Recht ist das nicht. Der BDEW weist darauf hin, dass der Entwurf unter anderem die ersatzlose Streichung der Ausfallvergütung für Neuanlagen über 100 kW vorsieht. Sollte das so kommen, gewinnen Vermarktungskosten an Gewicht – ein weiterer Grund, die Kostenseite nicht pauschal zu behandeln. Stand aller Angaben: 11.11.2026.
Die Ertragsseite kannst du nur plausibilisieren. Die Kostenseite kannst du nachrechnen – mit einer Zahl, die in einem Gutachten im Auftrag des Bundeswirtschaftsministeriums steht. Das ist mehr Kontrolle, als die meisten Investoren nutzen. Auf dem Marktplatz von Systemsprung kannst du gewerbliche PV-Projekte suchen, Kennzahlen vergleichen und die Unterlagen im Datenraum prüfen – einschließlich der Verträge, die hinter den Betriebskosten stehen. Dieser Beitrag ist keine Anlage-, Rechts- oder Steuerberatung. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals.
Häufige Fragen
Sind 13 €/kW und Jahr ein Mindest- oder Durchschnittswert?▾
Weder noch im statistischen Sinn. Es ist ein Kalkulationsansatz des Gutachtens zu Stromgestehungskosten im Auftrag des BMWK, der in der Sensitivitätsanalyse um ±10 Prozent variiert wird. Er eignet sich als Prüfmaßstab für Prognosen, ersetzt aber keine projektindividuelle Kalkulation.
Zählt die kommunale Beteiligung zu den Betriebskosten?▾
Wirtschaftlich ja, im BMWK-Ansatz von 13 €/kW ist sie nicht explizit enthalten. Nach § 6 Abs. 3 EEG 2023 sind bundesweit bis zu 0,2 ct/kWh auf die eingespeiste Menge möglich; in Bayern ist die Gemeindebeteiligung landesrechtlich verbindlich und liegt wertmäßig zwischen 0,2 und rund 0,3 ct/kWh, wobei sie durch ein Angebot nach § 6 EEG (0,2 ct/kWh) erfüllt werden kann und bei Nichterfüllung eine Ausgleichsabgabe bis 0,3 ct/kWh festgesetzt werden kann. Ob und in welcher Höhe sie für ein konkretes Projekt anfällt, steht im Beteiligungsvertrag.
Muss ich als Eigentümer die Grundsteuer zahlen?▾
Das hängt vom Pachtvertrag ab, der die wirtschaftliche Tragung regelt. Freiflächen-PV wird grundsätzlich im Grundvermögen bewertet und der Grundsteuer B unterworfen; in Bayern können zuvor landwirtschaftlich genutzte Flächen unter bestimmten Voraussetzungen im land- und forstwirtschaftlichen Vermögen verbleiben. Die steuerliche Wirkung hängt von deiner individuellen Situation ab und ist mit deinem Steuerberater abzustimmen.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →