DSCR bei PV-Projektfinanzierungen: Schuldendienst richtig dimensionieren
Nicht die Bonität des Käufers trägt den Kredit, sondern der Cashflow der Anlage. Wie Finanzierer den Schuldendienstdeckungsgrad periodenweise aufbauen, welche Sensitivitäten EBA/GL/2020/06 verlangt und was DSRA, Cash-Sweep und Ausschüttungssperre leisten.
Wie berechnen Banken den DSCR bei einer PV-Projektfinanzierung?
Der Schuldendienstdeckungsgrad setzt den Cashflow, der in einer Periode für den Schuldendienst zur Verfügung steht, ins Verhältnis zu Zins und Tilgung derselben Periode. Bei Projektfinanzierungen erneuerbarer Energien gilt er als zentrale Kennziffer der Bankfähigkeit (Lüdeke-Freund u. a., Bankability von Photovoltaik-Projekten). Maßgeblich ist also, was die Anlage erwirtschaftet – nicht allein die Bonität des Erwerbers.
Dieser Perspektivwechsel steckt schon im Aufsichtsrecht. MaRisk BTO 1.2.1 Tz. 1 verlangt die Analyse der risikorelevanten Faktoren „unter besonderer Berücksichtigung der Kapitaldienstfähigkeit des Kreditnehmers bzw. des Objektes/Projektes“ – beide Bezugspunkte sind bewusst zugelassen (BaFin, Rundschreiben 06/2024 (BA) – MaRisk vom 29.05.2024). Bei einer Freiflächenanlage ist das keine Spitzfindigkeit: Unterschreiben tut der Kreditnehmer, zurückgezahlt wird aus Einspeiseerlösen.
Ein Hinweis vorweg, der in Gesprächen gern untergeht: Einen aufsichtlich vorgeschriebenen Mindest-DSCR gibt es nicht. Die Spannen, die häufig kursieren, stammen aus Anbieter- und Ratgeberquellen, nicht aus amtlichen Veröffentlichungen; ihre internen Schwellen und Margen legen die Institute nicht offen. Deshalb beschreiben wir hier die Mechanik und nennen keine Zahlenwerte. Den allgemeinen Prüfrahmen von MaRisk bis § 18 KWG haben wir im Beitrag dazu, was Banken bei der Finanzierung eines PV-Direktinvestments prüfen müssen, bereits beschrieben.
Warum entscheidet der schwächste Zeitraum über die Kredithöhe?
Beim Debt Sizing wird der Schuldendienst so dimensioniert, dass der Mindest-DSCR in jeder einzelnen Periode eingehalten wird – nicht im Durchschnitt über die Laufzeit. Die Kredithöhe ergibt sich also aus dem schwächsten Zeitfenster des Modells, nicht aus dem Gesamtbild.
In der Praxis läuft das genau umgekehrt zum klassischen Annuitätendarlehen. Man beginnt mit der prognostizierten Cashflow-Reihe, teilt sie Periode für Periode durch den angestrebten Mindest-DSCR und erhält den maximal tragbaren Schuldendienst. Daraus wird häufig der Tilgungsplan modelliert – Sculpting heißt das –, der sich an das saisonale Erzeugungs- und Erlösprofil anlegt wie ein Schuh an den Fuß; zwingend vorgeschrieben ist das nicht, die Ausgestaltung variiert je Institut und Transaktion. Die Degradation der Module und über die Jahre steigende Betriebskosten verschieben den kritischen Punkt dabei typischerweise nach hinten: Das Jahr mit der dünnsten Deckung liegt selten am Anfang.
Wie stark Jahresmittelwerte die Realität glätten, zeigen die Monatsmarktwerte Solar 2026: Januar 11,019 ct/kWh, März 5,455 ct/kWh, April 1,317 ct/kWh – der niedrigste Wert der letzten Jahre (netztransparenz, Marktwertübersicht). Wer mit dem Jahresmarktwert Solar 2025 von 4,508 ct/kWh rechnet, bildet die intra-jährliche Erlösrealität nur unzureichend ab; 2025 schwankten die Monatswerte stark. Für die Liquiditätsplanung innerhalb eines Jahres macht das den Unterschied.
Welche Sensitivitäten verlangt die Aufsicht – und welche braucht das Modell wirklich?
Die EBA-Leitlinien für die Kreditvergabe und Überwachung widmen der Projektfinanzierung in Abschnitt 5.2.11 einen eigenen Teil und verlangen Sensitivitätsanalysen der Rückzahlungsfähigkeit – ein- und mehrfaktoriell, einschließlich Marktereignissen und Sicherheitenwerten (EBA/GL/2020/06, deutsche Fassung). Anwendungsbeginn: 30.06.2021 (EBA). Die EZB meldete die (beabsichtigte) Einhaltung am 30.08.2021 (EZB-Übersicht zur Einhaltung von EBA-Leitlinien).
Mehrfaktoriell heißt: nicht nur zehn Prozent weniger Ertrag, sondern zehn Prozent weniger Ertrag bei gleichzeitig schwächerer Capture Rate und höheren Betriebskosten. Genau diese Kombination trifft Solarprojekte, denn die Faktoren korrelieren. Belastbare Stressgrößen liefert die Marktstatistik: 2025 gab es 573 Stunden mit negativen Großhandelspreisen gegenüber 457 Stunden im Vorjahr (Bundesnetzagentur, Pressemitteilung vom 05.01.2026). Dazu die Erlösquote: Im August 2026 lag der Monatsmarktwert Solar bei 6,359 ct/kWh, der Spotmarktpreis bei 12,689 ct/kWh – rund die Hälfte (netztransparenz, Marktwertübersicht). Die Förderseitenlogik und § 51a EEG haben wir im Beitrag zu negativen Strompreisen bei PV-Freiflächenanlagen ausführlich behandelt.
Das Erlösmodell gehört differenziert betrachtet. Geförderte Freiflächenanlagen aus dem Gebotstermin 01.07.2026 erhielten Zuschlagswerte zwischen 4,38 und 4,97 ct/kWh, mengengewichtet 4,79 ct/kWh (Bundesnetzagentur, PM vom 18.08.2026). PPA-basierte Projekte bewegen sich in anderen Bandbreiten; die dena-PPA-Marktanalyse 2025 weist indikative Preisspannen je Segment aus, etwa 35–45 EUR/MWh für zehnjährige „as produced“-Strukturen. Für die Kostenseite liefert die Studie Stromgestehungskosten des Fraunhofer ISE (Juli 2024) eine transparente, zitierfähige Annahmenbasis – inklusive offengelegter Inflationsannahme von 1,8 % p. a.
Wie sichern DSRA, Cash-Sweep und Ausschüttungssperre den Schuldendienst ab?
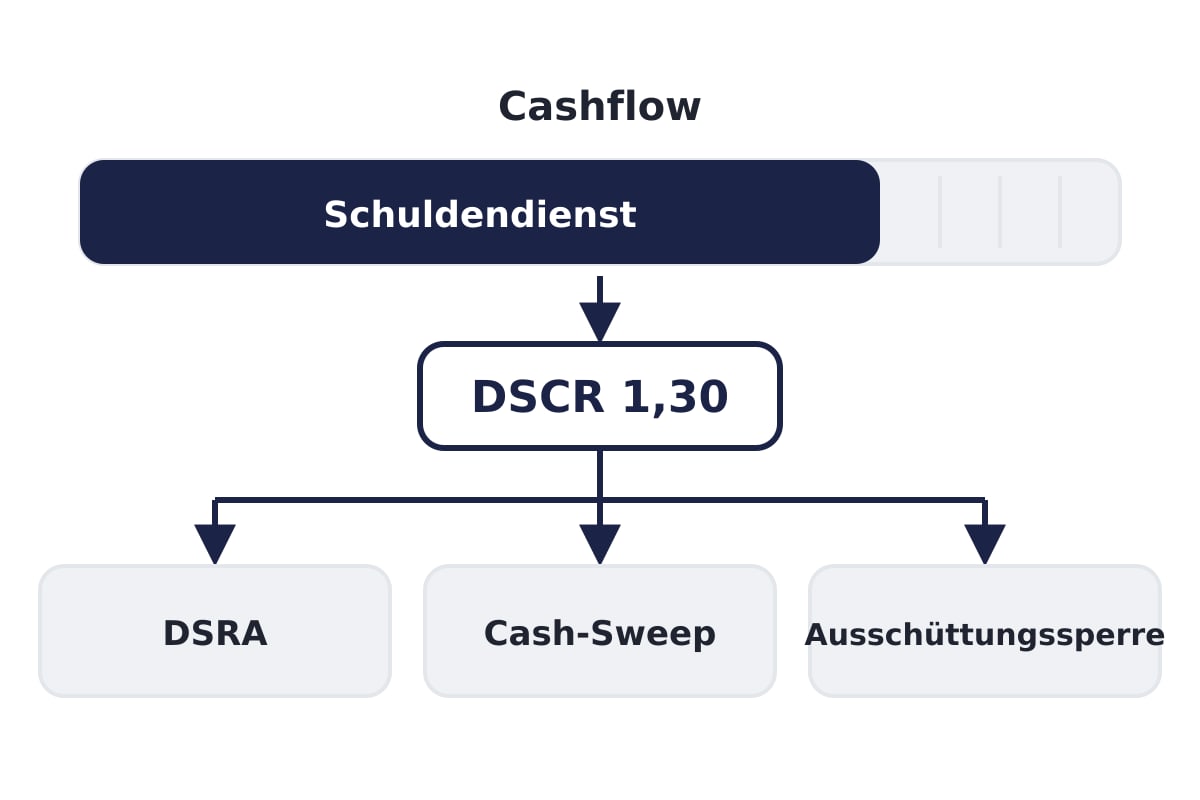
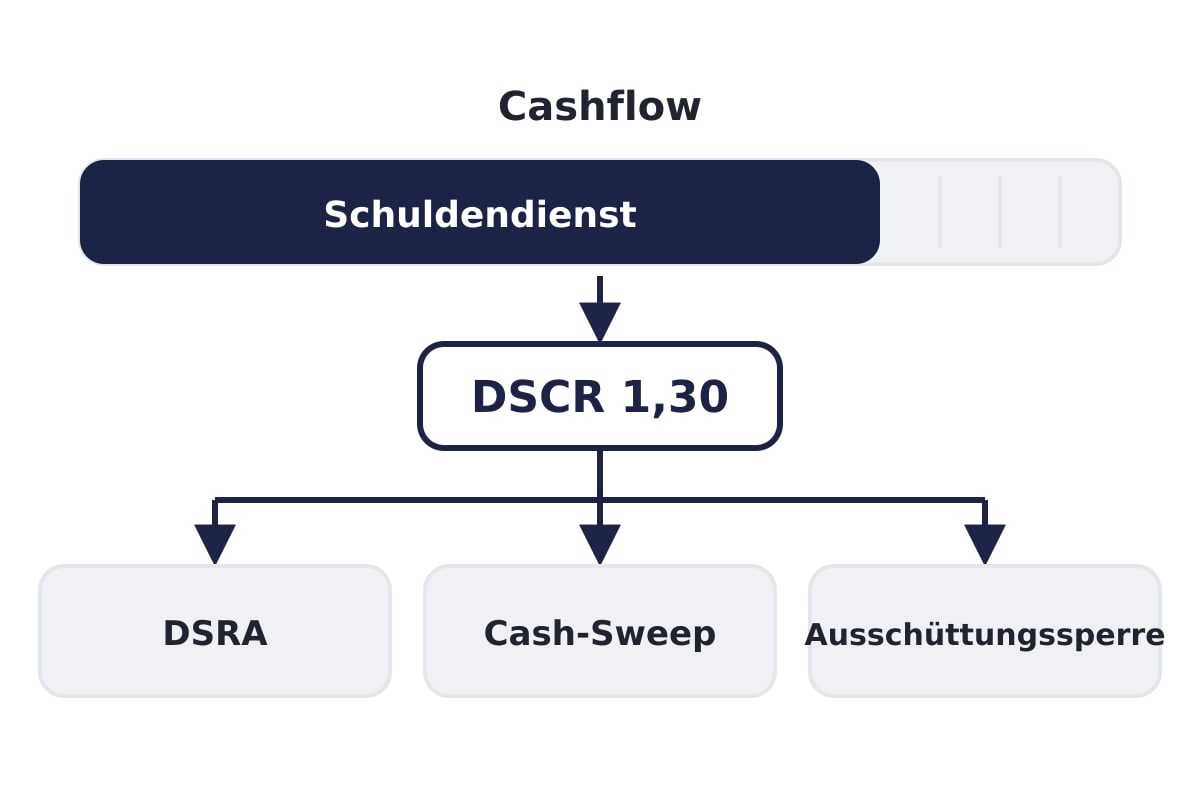
Der DSCR bemisst die Kredithöhe zu Beginn; die Vertragsmechanik hält sie über zwanzig Jahre stabil. Drei Instrumente greifen dabei ineinander.
Das Schuldendienstreservekonto (Debt Service Reserve Account, DSRA) hält einen vorab definierten Betrag vor, meist bemessen an einer oder zwei kommenden Schuldendienstperioden. Es überbrückt ertragsschwache Monate, ohne dass gleich eine Leistungsstörung entsteht – der Puffer für den April mit 1,317 ct/kWh, um im Bild zu bleiben. Der Cash-Sweep verwendet Überschüsse oberhalb einer vereinbarten Schwelle für außerplanmäßige Tilgung; er beschleunigt den Schuldenabbau in guten Jahren und verkürzt die Risikoexposition. Die Ausschüttungssperre blockiert Entnahmen an die Gesellschafter, solange der DSCR eine definierte Lock-up-Schwelle unterschreitet.
Für Investoren und Projektanbieter folgt daraus eine nüchterne Konsequenz: Ausschüttungen sind planbar, aber nicht zugesagt. Wer eine Finanzierungsstruktur mit Lock-up-Mechanik eingeht, akzeptiert, dass Liquidität zuerst dem Kredit dient. Eine Finanzierungsanfrage ist dabei nie eine Kreditzusage; Konditionen werden hier nicht dargestellt.
Welche Nachweise brauchen Finanzierer im Datenraum?
Prüfbar wird der Schuldendienstdeckungsgrad einer Photovoltaikanlage erst, wenn Ertragsgutachten, Betriebsführungsvertrag, Erlösmodell und sämtliche Modellannahmen mit Datenstand nebeneinanderliegen. Fehlt eine dieser vier Säulen, ist jede DSCR-Zahl eine Behauptung.
Besonders unterschätzt wird die Versionsfrage. Der Monatsmarktwert Solar Mai 2026 wurde nachträglich von 3,163 auf 3,296 ct/kWh korrigiert (netztransparenz, Marktwertübersicht). Ein Modell ohne Quellen- und Abrufdatum lässt sich im Nachgang nicht mehr nachvollziehen – und genau das verlangt MaRisk BTO 1.2.1 Tz. 2–3 für die Sicherheitenprüfung: Werthaltigkeit und rechtlicher Bestand grundsätzlich vor Kreditvergabe, Entscheidungsgrundlagen vollständig zu dokumentieren und gemäß MaRisk AT 6 grundsätzlich fünf Jahre aufzubewahren; institutsspezifische oder laufzeitbezogene Pflichten können darüber hinausgehen. Welche Unterlagen im Datenraum ein Ablaufdatum tragen, ist dafür die passende Ergänzung; zu den Betriebskostenannahmen lohnt der Blick auf die Nachweisfelder eines belastbaren O&M-Vertrags, und zur Ertragsbasis auf die Einordnung von P90 im Ertragsgutachten.
Auf dem Systemsprung-Marktplatz finden Finanzierungspartner Projekte mit Bau-, Erwerbs- oder Refinanzierungsbedarf samt Datenraum und Kennzahlen. Eine Finanzierungsanfrage über die Plattform ist keine Kreditzusage; Konditionen werden zwischen den Beteiligten verhandelt. Risikohinweis: Investitionen in Photovoltaikanlagen sind mit Risiken bis zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals verbunden. Dieser Beitrag ist keine Anlage-, Rechts- oder Steuerberatung; steuerliche Fragen hängen von der individuellen Situation ab und gehören mit dem Steuerberater geklärt. Rechtsstand und Datenstände wie angegeben (Recherchestand November 2026).
Häufige Fragen
Was ist der Unterschied zwischen DSCR und LLCR?▾
Der DSCR misst periodenweise, ob der verfügbare Cashflow den Schuldendienst derselben Periode deckt. Der Loan Life Coverage Ratio betrachtet dagegen den Barwert aller Cashflows bis zum Laufzeitende im Verhältnis zur ausstehenden Schuld – eine Gesamtsicht, die kurzfristige Engpässe nicht sichtbar macht.
Auf welcher Ertragsbasis wird der DSCR gerechnet – P50 oder P90?▾
Üblicherweise dient der P50-Wert als Basisfall und ein konservativeres Perzentil wie P90 als Stressfall; verbindlich festgelegt ist dies nicht, und welche Basis im Einzelfall maßgeblich ist, legt jedes Institut selbst fest. EBA/GL/2020/06 Abschnitt 5.2.11 verlangt ohnehin Sensitivitätsanalysen, sodass die Frage selten mit einem einzigen Szenario beantwortet wird.
Gibt es einen aufsichtlich vorgeschriebenen Mindest-DSCR?▾
Nein. Weder MaRisk noch die EBA-Leitlinien nennen einen numerischen Schwellenwert; vorgegeben sind Analysepflicht, Sensitivitätsrechnung und Dokumentation. Konkrete Schwellen sind interne Risikopolitik der Institute und werden nicht veröffentlicht.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →