PV-Anlage vererben oder verschenken: Was 2026 offen ist
Eine PV-Anlage läuft technisch 30 Jahre – die Nachfolge wird beim Kauf selten mitgedacht. Was beim Vererben und Verschenken zu bedenken ist, warum das Bundesverfassungsgericht 2026 vieles offen lässt und was mit einem noch nicht aufgelösten IAB passiert.
Beim Kauf einer PV-Anlage rechnest du mit 30 Jahren Technik, 20 Jahren Vergütung und – je nach Bank und Programm – mit etwa 10 bis 15 Jahren Finanzierung, teils bis 20 Jahren. In keiner dieser Zahlen kommt deine eigene Lebensplanung vor. Eine Freiflächenanlage, die 2026 ans Netz geht, produziert mit einiger Wahrscheinlichkeit noch Strom, wenn der Käufer von heute längst andere Sorgen hat. Spätestens dann wird aus einer Investitionsentscheidung eine Übertragungsfrage – und die folgt völlig anderen Regeln als der Kaufvertrag.
Die ertragsteuerlichen Grundlagen hat das Journal schon behandelt: einmal die Funktionsweise des Investitionsabzugsbetrags nach § 7g EStG, einmal das Zusammenspiel mit der degressiven AfA – diese gilt für bewegliche Wirtschaftsgüter erneut für Anschaffungen nach dem 30.06.2025 und vor dem 01.01.2028 (bis 30 % bzw. 3-fach linear); zuvor gab es ein Sonderfenster für Anschaffungen vom 01.04. bis 31.12.2024 (bis 20 % bzw. 2-fach linear). Hier geht es ausschließlich um Erbfall und Schenkung. Das ist keine Steuer-, Rechts- oder Anlageberatung; ob und wie die genannten Regelungen für dich gelten, hängt von deiner individuellen Situation ab und gehört mit deinem Steuerberater geklärt. Rechtsstand der zitierten Normen und Quellen: Abruf Februar 2026.
Was passiert steuerlich, wenn ich meine PV-Anlage vererbe oder verschenke?
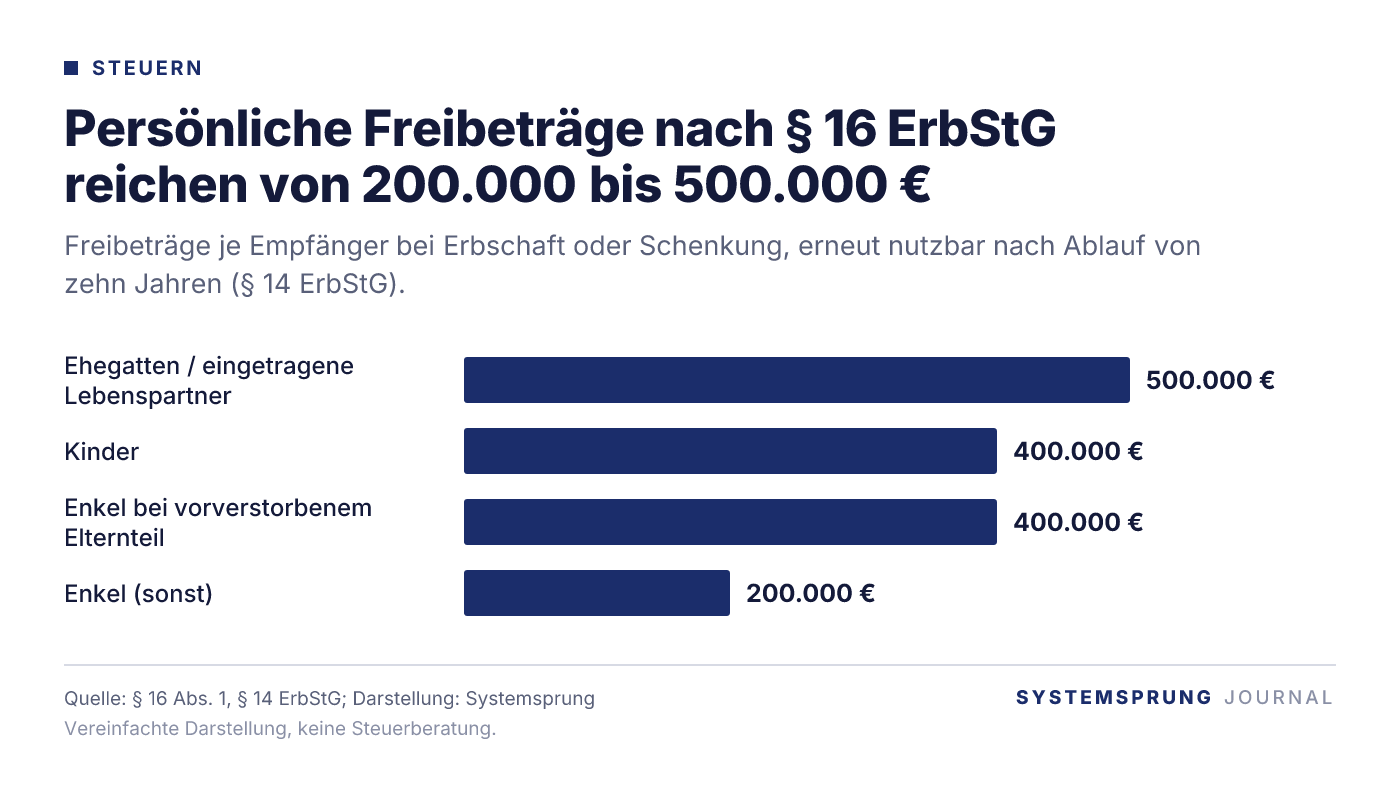
Entscheidend ist, ob du Betriebsvermögen oder Privatvermögen überträgst. Nur bei Betriebsvermögen kommt die Verschonung nach §§ 13a, 13b ErbStG überhaupt in Betracht. Davon unabhängig gelten die persönlichen Freibeträge des § 16 Abs. 1 ErbStG: 500.000 Euro für Ehegatten und eingetragene Lebenspartner, 400.000 Euro für Kinder, 200.000 Euro für Enkel – 400.000 Euro für Enkel allerdings dann, wenn deren Elternteil (das Kind des Erblassers) vorverstorben ist (§ 16 Abs. 1 Nr. 2 ErbStG). Die Zusammenrechnung von Erwerben derselben Person innerhalb von zehn Jahren ergibt sich aus § 14 ErbStG.
Dieser Zehnjahreszeitraum ist der Grund, warum über Schenkungen zu Lebzeiten überhaupt gesprochen wird: Nach Ablauf von 10 Jahren werden frühere Vorerwerbe nicht mehr zusammengerechnet; faktisch kann der Freibetrag erneut genutzt werden. Bei einer PV-Anlage ist das weniger trivial, als es klingt. Ein Direktinvestment lässt sich nicht so bequem in Scheiben schneiden wie ein Wertpapierdepot – es sei denn, es handelt sich ohnehin um Tranchen oder um eine Beteiligung an einer Gesellschaft.
Eine Besonderheit betrifft kleine Anlagen. Wer für seine Photovoltaikanlage ertragsteuerlich den Liebhabereibetrieb beantragt hat, hält kein Betriebsvermögen mehr. Dann wird auch keines übertragen, und die Verschonungsregeln greifen nicht (IWW/AStW zur Bewertung und Verschonung nach §§ 13a, 13b ErbStG). Für gewerbliche Anlagen im Megawattbereich spielt das keine Rolle, für die Dachanlage im Familienbesitz sehr wohl.
Warum ist 2026 ausgerechnet beim Erbschaftsteuerrecht alles unsicher?
Weil das Bundesverfassungsgericht am 12. und 13. Oktober 2026 zwei Verfahren zur Erbschaftsteuer mündlich verhandelt, aber noch nicht entschieden hat. Es geht um den Normenkontrollantrag Bayerns (1 BvF 1/23) zu Grundbesitzbewertung, Freibeträgen und Steuersätzen sowie um eine Verfassungsbeschwerde (1 BvR 804/22) zur Verschonung von Betriebsvermögen (BVerfG, Pressemitteilung Nr. 49/2026 vom 30.07.2026).
Gegenstand der Verfassungsbeschwerde sind laut Verfahrensangaben unter anderem §§ 13a, 13b, 13c, 19, 19a und 28a ErbStG sowie § 203 BewG (Verfahrensübersicht bei dejure.org). Das ist, man muss es so deutlich sagen, der Kern der Betriebsvermögensverschonung. Zwischen mündlicher Verhandlung und Urteil liegen nach Einschätzung von KPMG regelmäßig mehrere Monate.
Was heißt das praktisch? Du planst mit dem geltenden Recht, denn ein anderes gibt es nicht. Du solltest aber wissen, dass Gestaltungen, die heute auf der Verschonung aufbauen, unter einem Vorbehalt stehen. Wie das Gericht entscheidet und ob es – wie 2014 – eine Übergangsfrist für den Gesetzgeber setzt, ist offen. Spekulationen darüber ersetzen kein Gespräch mit dem Steuerberater über Änderungsfestigkeit.
Ist eine verpachtete PV-Anlage begünstigtes Betriebsvermögen?
Genau hier liegt der kritische Punkt bei der Solaranlage in der Nachfolge. Bei eigenbetrieblicher Nutzung kommt eine Begünstigung nach §§ 13a, 13b ErbStG für gewerbliches Betriebsvermögen in Betracht. Werden Flächen oder Anlagen dagegen einem fremden Betreiber überlassen, droht die Einordnung als nicht begünstigtes Verwaltungsvermögen – so die Darstellung in der Drucksache 18/6647 des Landtags Rheinland-Pfalz.
Für Direktinvestoren ist das unangenehm, denn die verbreitete Konstruktion sieht genau so aus: Der Investor ist Eigentümer, ein Dritter betreibt, pachtet oder führt die Anlage. Ob das im Einzelfall zu Verwaltungsvermögen führt, hängt an der konkreten Vertragsgestaltung – Betriebsverpachtung im Ganzen, Betriebsaufspaltung oder schlichte Nutzungsüberlassung sind steuerlich nicht dasselbe. Die Verschonung selbst sieht der Normtext des § 13a ErbStG als Regelverschonung mit Behaltensfrist und als Optionsverschonung auf Antrag vor; welches Vermögen begünstigt ist und wie der Verwaltungsvermögenstest läuft, regelt § 13b ErbStG.
Für den Erbfall – nicht für die Schenkung – gibt es eine Entlastung bei der Liquidität. Nach § 28 Abs. 1 ErbStG in der Fassung ab 06.12.2024 (Gesetz vom 02.12.2024, BGBl. 2024 I Nr. 387) ist die auf begünstigtes Vermögen entfallende Steuer auf Antrag bis zu sieben Jahre zu stunden; der erste Jahresbetrag wird ein Jahr nach Festsetzung fällig und ist bis dahin zinslos. Die Stundung endet allerdings, wenn gegen Lohnsummen- oder Behaltensregeln verstoßen wird oder der Betrieb übertragen beziehungsweise aufgegeben wird. Wer also erbt und kurz darauf verkauft, verliert diesen Vorteil.
Was wird aus einem noch nicht aufgelösten IAB bei der Übertragung?
Bei einer unentgeltlichen Betriebsübertragung nach § 6 Abs. 3 EStG bleiben die Investitionsfristen erhalten. Der Rechtsnachfolger kann die begünstigte Investition bis zum Ende der regulären Frist durchführen, ein Rumpfwirtschaftsjahr entsteht nicht (BMF-Schreiben vom 15.06.2022, BStBl I S. 945, Rz. 30 – abgedruckt im Amtlichen EStH, Anhang 18). Der bisherige Betriebsinhaber darf sogar unmittelbar vor der Übertragung noch einen Investitionsabzugsbetrag bilden, obwohl er selbst gar nicht mehr investiert (Rz. 18).
Der Investitionsabzugsbetrag – die steuerliche Vorverlagerung eines Teils der Anschaffungskosten nach § 7g EStG – wandert also mit, solange der Betrieb fortgeführt wird. Ein Detail, das bei unterjähriger Übertragung gern übersehen wird: Für die Gewinngrenze von 200.000 Euro nach § 7g Abs. 1 Satz 2 Nr. 1 Buchst. b EStG werden die anteiligen Gewinne von Rechtsvorgänger und Rechtsnachfolger zusammengefasst. Zwei halbe Jahre ergeben hier ein ganzes.
Die Kehrseite trifft Erben, die nicht fortführen wollen. Veräußerung oder Aufgabe führen zur Rückgängigmachung des IAB, wenn das Wirtschaftsgut bis dahin nicht angeschafft wurde. Was das an Nachzahlung und Verzinsung bedeutet, steht im Beitrag zur Rückgängigmachung des IAB bei verspäteter Investition oder frühem Verkauf. Eine Erbengemeinschaft, die sich nicht einig wird, kann auf diesem Weg eine Steuerlast auslösen, mit der niemand gerechnet hat.
Was muss ich praktisch tun, wenn der Betreiber wechselt?
Der Betreiberwechsel ist innerhalb eines Monats nach Eintritt im Marktstammdatenregister zu registrieren. Eine verspätete Registrierung kann eine Reduzierung der EEG- oder KWKG-Zahlungen zur Folge haben (Bundesnetzagentur, MaStR-Webhilfe zu Fristen). Stirbt ein Anlagenbetreiber, kommt es zu einem Betreiberwechsel; er ist binnen eines Monats im MaStR zu registrieren und zusätzlich dem Netzbetreiber anzuzeigen. Kann der bisherige Betreiber nicht mitwirken, unterstützt die Bundesnetzagentur den Wechsel (Fremdregistrierung beziehungsweise Marktakteursübertragung) (MaStR-FAQ Betreiberwechsel).
Ein Monat ist knapp, wenn gerade eine Beerdigung stattgefunden hat und niemand weiß, wo die Zugangsdaten liegen. Das spricht dafür, die Nachfolge nicht nur steuerlich, sondern auch dokumentarisch vorzubereiten: Pacht- und Dienstbarkeitsunterlagen, der O&M-Vertrag, Versicherungspolicen, Finanzierungsverträge, die Einspeisezusage und die Steuerakte zum IAB gehören an einen Ort, den die Familie kennt. Welche Dokumentengruppen ein vollständiger Datenraum eines PV-Projekts umfasst, hat das Journal bereits aufgeschlüsselt – diese Liste taugt auch als Nachlassordner.
Auf dem Systemsprung-Marktplatz findest du nach Firmenangaben gewerbliche PV-Projekte mit Angaben zu Projektphase, Erwerbsgegenstand und Unterlagen im Datenraum; über den Datenraum kannst du demnach befristete Zugänge für deinen Steuerberater oder deine Bank vergeben und eine Finanzierungsanfrage stellen – Funktionen können je nach Projekt variieren. Eine Investition in eine Photovoltaikanlage ist mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals; Prognosen sind unverbindlich.
Häufige Fragen
Ist die Schenkung einer PV-Anlage günstiger als das Vererben?▾
Pauschal lässt sich das nicht sagen. Die Freibeträge nach § 16 ErbStG gelten in beiden Fällen, die Stundungsmöglichkeit nach § 28 Abs. 1 ErbStG dagegen nur beim Erwerb von Todes wegen. Welche Variante zu deiner Situation passt, hängt von Vermögensstruktur, Zeithorizont und Fortführungsabsicht ab und gehört mit dem Steuerberater durchgerechnet.
Zählt eine PV-Anlage als Grundstück oder als bewegliches Wirtschaftsgut?▾
Auf einer Trägerkonstruktion montierte Module gelten als Betriebsvorrichtungen, dachintegrierte Module sind zugleich Gebäudebestandteil – so der [Erlass des Landes Brandenburg vom 28.05.2008](https://bravors.brandenburg.de/verwaltungsvorschriften/grundstueckesolaranlagen). Die Abgrenzung wirkt auf Bewertung und Grunderwerbsteuer und ist bei Freiflächenanlagen regelmäßig zu prüfen.
Was gilt, wenn das Bundesverfassungsgericht die Verschonung kippt?▾
Das ist offen. Beide Verfahren sind verhandelt, aber nicht entschieden (BVerfG, PM Nr. 49/2026). Bis zu einer Entscheidung gilt das bestehende Recht; ob und mit welcher Übergangsfrist es sich ändert, lässt sich seriös nicht vorhersagen.
Welche drei Fragen sollte ich vor dem Kauf klären?▾
Erstens: Erwerbe ich Betriebs- oder Privatvermögen? Zweitens: Führt die geplante Pacht- oder Betreiberkonstellation zu Verwaltungsvermögen? Drittens: Will meine Familie den Betrieb im Erbfall überhaupt fortführen – denn davon hängen IAB-Fortführung und Stundung ab.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →