Volleinspeisung ist kein Messkonzept, sondern eine Frist
Der Zuschlag für Volleinspeisung entsteht nur bei fristgerechter Mitteilung in Textform an den Netzbetreiber – das Messkonzept allein genügt nicht. Was die Clearingstelle EEG|KWKG klargestellt hat und was die geplante EEG-Novelle 2027 für Erlösannahmen bedeutet.
Volleinspeisung oder Überschusseinspeisung – was bedeutet das für mein PV-Investment?
Überschusseinspeisung ist der Betrieb mit (teilweisem) Eigenverbrauch; rechtlich maßgeblich sind Zuordnung und Mitteilung gegenüber dem Netzbetreiber. Erwirbst du eine Anlage als Direktinvestment und verbrauchst am Standort selbst nichts, bleibt faktisch die Volleinspeisung – und ab 100 kW installierter Leistung die geförderte Direktvermarktung. Das ist keine technische Spitzfindigkeit, sondern die Weiche, an der sich entscheidet, wie dein Erlös zustande kommt.
Der Begriff klingt nach Zählerschrank und Klemmenplan. Tatsächlich geht es um Geld – und seit kurzem vor allem um ein Stück Papier. Dazu gleich mehr.
Den Rechtsrahmen liefert § 48 EEG 2023: Absatz 2 regelt den anzulegenden Wert für Gebäudeanlagen mit Teil- beziehungsweise Überschusseinspeisung, Absatz 2a den Zuschlag für Volleinspeisung. Der Gesetzeswortlaut verlangt, dass der gesamte in einem Kalenderjahr erzeugte Strom eingespeist wird – ausgenommen nur das, was die Anlage und ihre Hilfsanlagen selbst zur Stromerzeugung verbrauchen (§ 48 EEG 2023). Der Zuschlag gilt ausschließlich für Gebäude- und Lärmschutzwandanlagen und wurde für Inbetriebnahmen ab dem 30.07.2022 eingeführt (Clearingstelle EEG|KWKG, Rechtsfrage 73).
Freiflächenanlagen bekommen diesen Bonus nicht. Teil- und Volleinspeisung werden dort identisch vergütet – bei Inbetriebnahme zwischen 01.08. und 31.12.2026 und einer Leistung bis 100 kW mit 6,19 ct/kWh (Bundesnetzagentur, EEG-Fördersätze). Wenn im Exposé eines Freiflächenprojekts steht, man habe „die Volleinspeisung gewählt“, erfährst du über den Erlös also schlicht nichts. Was nach Ablauf der 20 Jahre passiert, ist ein eigenes Thema – die Grundlagen stehen im Beitrag über 20 Jahre EEG-Vergütung, Lebensdauer und Post-EEG.
Warum kann der Volleinspeisungs-Zuschlag trotz richtigem Messkonzept wegfallen?
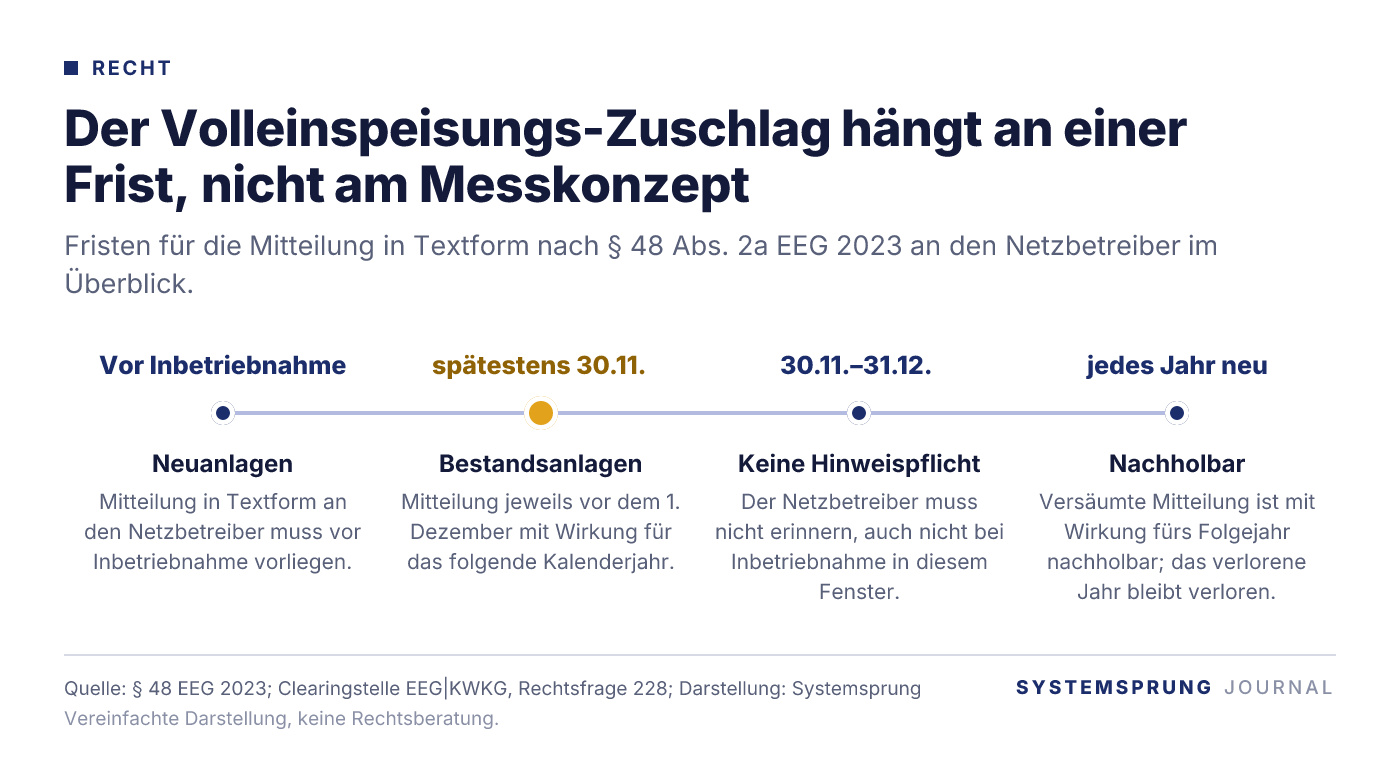
Weil er eine fristgerechte Mitteilung in Textform an den Netzbetreiber voraussetzt: bei Neuanlagen vor Inbetriebnahme, sonst jeweils vor dem 1. Dezember – also spätestens am 30.11. – mit Wirkung für das Folgejahr. So hat es die Clearingstelle EEG|KWKG in Rechtsfrage 228 festgehalten.
Hier liegt die eigentliche Überraschung. Die Angabe des Messkonzepts „Volleinspeisung“ gegenüber dem Netzbetreiber genügt nicht. Und der Netzbetreiber trifft keine Hinweispflicht. Er muss niemanden daran erinnern, dass da noch eine Erklärung fehlt – auch dann nicht, wenn eine Anlage zwischen dem 30.11. und dem 31.12. in Betrieb geht (pv magazine, 21.11.2025).
Offen gestanden: Das ist eine jener Konstellationen, in denen technisch alles stimmt. Die Anlage läuft einwandfrei, die Zähler sind richtig gesetzt – und trotzdem kommt ein Teil des kalkulierten Erlöses nicht an. Bei einer Gebäudeanlage bis 40 kW liegen zwischen 6,66 ct/kWh (Teileinspeisung) und 10,24 ct/kWh (Volleinspeisung) rund 3,6 ct je Kilowattstunde, bezogen auf Inbetriebnahmen im Zeitraum 01.08. bis 31.12.2026 (Bundesnetzagentur, ebenda).
Eine Entwarnung mit Maß gibt es: Eine versäumte Mitteilung lässt sich jedes Jahr neu nachholen, mit Wirkung für das jeweils folgende Jahr. Das verlorene Jahr holt niemand zurück. Für dich als Käufer einer Bestandsanlage heißt das: Die Mitteilung nach § 48 Abs. 2a gehört in den Datenraum. Sie ist kein Verwaltungsdetail, das man dem Betriebsführer überlässt.
Woran erkenne ich im Datenraum, welches Modell gilt?
Zur Plausibilisierung sollten unter anderem diese Unterlagen geprüft werden: das Messkonzept beziehungsweise Zählerschema, die Mitteilung nach § 48 Abs. 2a samt Datum, die Netzbetreiber-Bestätigung zum anzulegenden Wert, der Eintrag im Marktstammdatenregister, der Direktvermarktungs- oder PPA-Vertrag und die Erlösannahmen im Cashflow-Modell. Ein gesetzlich vorgeschriebener Pflichtkatalog ist das nicht, sondern eine Praxisempfehlung – passen diese Angaben aber nicht zusammen, stimmt die Prognose nicht.
Ab 100 kW gibt es ohnehin keine feste Vergütung mehr, sondern die geförderte Direktvermarktung. Die Marktprämie ist die Differenz zwischen anzulegendem Wert und Marktwert; negativ wird sie nicht (Wissenschaftliche Dienste des Bundestages, WD 5-146/24). Dein Erlös setzt sich also aus Vermarktungserlös und Prämie zusammen – und der Marktwert schwankt erheblich.
Zur Größenordnung, ausdrücklich als Beispiel und nicht als Prognose: Der Jahresmarktwert Solar lag 2025 bei 4,508 ct/kWh. In den Monatswerten 2026 reichte die Spanne von 1,317 ct/kWh im April bis 8,177 ct/kWh im September (netztransparenz.de, Marktwertübersicht). Wer sein Modell mit einem glatten Durchschnittswert über 20 Jahre rechnet, sollte zumindest wissen, welche Bandbreite sich hinter dieser Zahl verbirgt. Was bei negativen Preisen passiert, beschreibt der Beitrag zu negativen Strompreisen und § 51a EEG seit dem Solarspitzengesetz ausführlich.
Was ändert sich mit der EEG-Novelle 2027 für Neuanlagen?
Der Regierungsentwurf zur EEG-Novelle (Kabinettsbeschluss 29.07.2026, Bundestags-Drucksache 21/7867) sieht vor, für Neuanlagen ab dem 01.01.2027 die feste Einspeisevergütung und damit auch den Volleinspeisungs-Zuschlag entfallen zu lassen. An ihre Stelle soll eine befristete Übergangszahlung treten – anfänglich 5,2 ct/kWh bis zum Ende des 36. Kalendermonats nach Inbetriebnahme. Stand Mitte November 2026 ist das ein Entwurf: Erste Lesung am 24.09.2026, Anhörung im Ausschuss für Wirtschaft und Energie am 05.10.2026, zweite und dritte Lesung stehen aus. Prüfe den Beratungsstand vor einer Entscheidung in der Primärquelle beim Bundestag nach.
Bestandsanlagen behalten ihren Rechtsrahmen. Entscheidend wird damit der Inbetriebnahmezeitpunkt – eine Angabe, die im Exposé plötzlich die Qualität eines Stichtags bekommt. Die Bundesnetzagentur weist darauf hin, dass das EEG 2023 bis zum 31. Dezember 2026 anwendbar ist (Bundesnetzagentur, ebenda).
Daraus folgt eine simple, aber unbequeme Frage an jedes Cashflow-Modell: Welche Rechtslage wurde unterstellt? Ein Modell, das für eine Anlage mit Inbetriebnahme 2027 noch mit dem Volleinspeisungs-Zuschlag rechnet, beschreibt eine Welt, die es dann womöglich nicht mehr gibt.
Welche Fragen stelle ich vor der Zeichnung?
Vier Rückfragen an den Projektanbieter klären das Erlösmodell schneller als jedes Exposé: Liegt die Mitteilung nach § 48 Abs. 2a vor, und mit welchem Datum? Hat der Netzbetreiber den anzulegenden Wert bestätigt? Ist die Direktvermarktung vertraglich geregelt, und wie sind Vergütung und Kündigungsfristen des Direktvermarkters ausgestaltet? Welche Rechtslage liegt der Ertragsprognose zugrunde – EEG 2023 oder der Entwurf der Novelle?
Die Risiken bleiben davon unberührt: Marktwertschwankung, negative Preise, Fristversäumnis bei der Mitteilung und mögliche Gesetzesänderungen. Aus keiner dieser Angaben lässt sich eine Ertragszusage ableiten. Wie du eine Ertragsprognose technisch einordnest, zeigt der Beitrag zum P90 im Ertragsgutachten einer PV-Anlage.
Wie sich das gewählte Erlösmodell steuerlich auswirkt, hängt von deiner individuellen Situation ab – Rechtsform, Gewinnsituation, Umsatzsteuerstatus. Das gehört mit deinem Steuerberater besprochen, nicht mit dem Verkäufer.
Auf dem Systemsprung-Marktplatz kannst du gewerbliche PV-Projekte suchen und die Unterlagen im Datenraum prüfen – einschließlich Messkonzept, Mitteilung an den Netzbetreiber und Direktvermarktungsvertrag. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals. Dieser Beitrag ist keine Anlage-, Rechts- oder Steuerberatung.
Häufige Fragen
Gilt der Volleinspeisungs-Zuschlag auch für Freiflächenanlagen?▾
Nein. Der Zuschlag nach § 48 Abs. 2a EEG 2023 ist Gebäude- und Lärmschutzwandanlagen vorbehalten; bei sonstigen Anlagen nach § 48 Abs. 1 werden Teil- und Volleinspeisung identisch vergütet (Bundesnetzagentur, EEG-Fördersätze).
Kann eine versäumte Mitteilung nachgeholt werden?▾
Ja, jedes Jahr neu bis spätestens 30.11. mit Wirkung für das Folgejahr; auch eine Mitteilung für mehrere Jahre ist möglich. Der Zuschlag für das bereits laufende Jahr ist damit aber nicht zu retten (Clearingstelle EEG|KWKG, Rechtsfrage 228).
Muss der Netzbetreiber mich auf die Frist hinweisen?▾
Nein. Die Clearingstelle hat festgestellt, dass Netzbetreiber keine Hinweispflicht zum Volleinspeisungs-Zuschlag trifft – die Verantwortung liegt beim Anlagenbetreiber (pv magazine, 21.11.2025).
Betrifft die EEG-Novelle 2027 auch meine bestehende Anlage?▾
Nach dem Entwurfsstand zielen die Änderungen auf Neuanlagen ab dem 01.01.2027; Bestandsanlagen behalten ihren Rechtsrahmen. Der Gesetzgebungsprozess ist Stand Mitte November 2026 nicht abgeschlossen.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →