Bankfinanzierung beim PV-Direktinvestment: Was Banken 2026 prüfen müssen
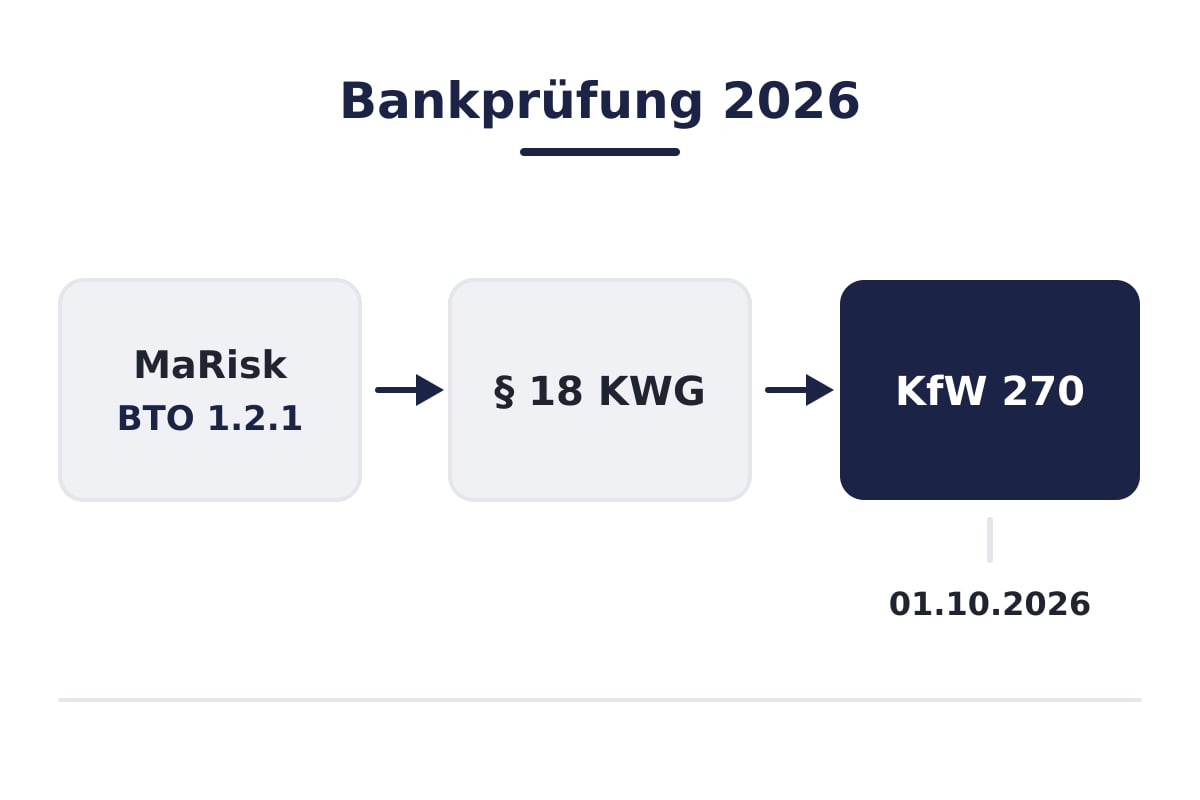
Viele Vermittlungen stocken nicht am Projekt, sondern an der Finanzierung. Dieser Beitrag zeigt Beratern, was Banken 2026 aufsichtsrechtlich prüfen müssen – von MaRisk BTO 1.2.1 über § 18 KWG bis zu den KfW-270-Konditionen vom 01.10.2026.
Warum lehnt die Bank die Finanzierung einer PV-Anlage ab, obwohl das Projekt gut ist?
Banken bewerten nicht nur die Anlage, sie erfüllen aufsichtsrechtliche Vorgaben. Fehlen geforderte Unterlagen oder lässt sich die Kapitaldienstfähigkeit nicht nachvollziehbar belegen, darf ein Institut formal nicht zusagen – egal, wie überzeugend das Projekt technisch ist. Nach den Mindestanforderungen an das Risikomanagement (MaRisk) sind die Risikofaktoren bei der Kreditvergabe „unter besonderer Berücksichtigung der Kapitaldienstfähigkeit des Kreditnehmers bzw. des Objektes/Projektes" zu beurteilen (BaFin, Rundschreiben 06/2024 (BA) – MaRisk).
Kapitaldienstfähigkeit bezeichnet die Fähigkeit des Kreditnehmers beziehungsweise des Objekts oder Projekts, künftige Zins- und Tilgungsleistungen aus laufenden Einkünften zu erbringen (Gabler Banklexikon).
Dieser Beitrag behandelt ausschließlich die Finanzierungsstrecke. Welche Dokumente ein Projekt grundsätzlich mitbringen muss, steht im Beitrag Datenraum für PV-Projekte: Diese Unterlagen erwarten Berater und Anleger; zur Gesprächsdokumentation und zur Haftung aus dem Auskunftsvertrag siehe Beratungsgespräch zum PV-Direktinvestment richtig dokumentieren.
Welche Regeln gelten 2026 für die Kreditvergabe – und was hat sich geändert?
Maßgeblich sind die MaRisk. Neben der Fassung aus dem Rundschreiben 06/2024 liegt eine MaRisk-Fassung vom 30.06.2026 der Deutschen Bundesbank vor; die Konsultationsfassung 02/2026 der MaRisk-Novelle wurde am 01.04.2026 veröffentlicht, die finale Fassung der MaRisk (Rundschreiben 06/2026) ist seit dem 30.06.2026 in Kraft. Kommunizieren Sie gegenüber Mandanten dennoch keine Details der Konsultationsfassung als feststehendes Recht.
Drei Punkte erklären den formalen Prüfdruck, den Berater im Alltag erleben:
- Kapitaldienstfähigkeit und ESG: Seit der Fassung 2024 sind ESG-Risiken ausdrücklich in die Risikobeurteilung nach BTO 1.2.1 einbezogen (Quelle: BaFin-Rundschreiben 06/2024). Für PV-Projekte kann das insbesondere zu zusätzlichen Fragen führen (z. B. Standort, Flächennutzung, Rückbau).
- Sicherheiten vor der Zusage: Werthaltigkeit und rechtlicher Bestand von Sicherheiten sind grundsätzlich vor der Kreditvergabe zu prüfen, der Wertansatz muss in Annahmen und Parametern begründet sein (MaRisk BTO 1.2 Nr. 2). Deshalb will die Bank Pacht- oder Dachnutzungsvertrag, Grundstückssicherung und Netzanschlusszusage sehen, bevor sie rechnet.
- Fristenüberwachung: Institute müssen die zeitnahe Einreichung von Kreditunterlagen überwachen und ein Mahnverfahren vorhalten (MaRisk BTO 1.2 Nr. 9, Konsultationsfassung 02/2026). Nachforderungen sind damit kein schlechter Stil, sondern Pflicht.
Ab welcher Kredithöhe muss mein Mandant seine wirtschaftlichen Verhältnisse offenlegen?
Ab insgesamt 1.500.000 Euro – oder 10 Prozent des Kernkapitals des Instituts – darf ein Kreditinstitut einen Kredit nur gewähren, wenn es sich die wirtschaftlichen Verhältnisse offenlegen lässt, insbesondere durch Jahresabschlüsse (§ 18 KWG). Unterhalb dieser Schwelle gelten interne Regelungen der Institute, meist für Ratingzwecke.
In der Praxis erfolgt die Offenlegung vor jeder Kreditentscheidung, bei laufenden Krediten mindestens einmal jährlich; die Unterlagen dienen insbesondere der Ermittlung der Tragfähigkeit der Zins- und Tilgungsleistungen (WIBank, Merkblatt Offenlegung). Jahresabschlüsse sollen in der Regel nicht älter als 18 Monate sein (Gabler Banklexikon). Fordern Sie diese Unterlagen früh beim Steuerberater Ihres Mandanten an. Hier entsteht erfahrungsgemäß ein großer Teil der Verzögerungen.
Nach Anbieterangaben erfolgt die Selbstauskunft über die Systemsprung-Plattform digital; vorgesehen ist, dass sie ausschließlich vom Finanzierungspartner eingesehen wird, nicht von Beratern oder Projektanbietern.
Welche Zahlen muss ich vorbereiten, damit die Bank die Ertragsannahmen plausibilisiert?
Die Bank prüft, ob Ertragsgutachten, Vergütungsgrundlage und Erlösannahmen zueinander passen. Konkret: P50- und P90-Werte aus dem Gutachten, die zugrunde gelegte Vergütung und die angenommenen Direktvermarktungserlöse müssen aus derselben Logik stammen. Wie Sie P50, P90, Performance Ratio und Degradation einordnen, erklärt der Beitrag P90 im Ertragsgutachten einer PV-Anlage richtig lesen.
Als Marktmaßstab helfen aktuelle Referenzwerte:
- Ausschreibung Solar-Freifläche, Gebotstermin 01.07.2026: Zuschlagswerte 4,38–4,97 ct/kWh, mengengewichteter Durchschnitt 4,79 ct/kWh bei 261 Zuschlägen (Bundesnetzagentur).
- Dachanlagen-Segment, Gebotstermin 01.06.2026: Zuschlagswerte 8,40–10,00 ct/kWh, Durchschnitt 9,72 ct/kWh (Bundesnetzagentur).
- Jahresmarktwert Solar 2025: 4,508 ct/kWh; die Monatswerte 2026 schwankten erheblich – Januar 11,019 ct/kWh, April 1,317 ct/kWh, August 6,359 ct/kWh (netztransparenz.de, Marktwertübersicht).
Liegen die Erlösannahmen eines Projekts deutlich über diesen Referenzen, rechnen Sie mit Rückfragen. In die Unterlagen gehört außerdem ein Hinweis zum Regulierungsrahmen: Das Bundeskabinett hat am 29.07.2026 einen EEG-Novellen-Entwurf beschlossen, der unter anderem die feste Einspeisevergütung für Neuanlagen betrifft. Dieser Entwurf ist noch nicht geltendes Recht und gehört als Annahmerisiko benannt, nicht als Fakt. Wie sich bereits geltende Regeln auf Erlöse auswirken, zeigt der Beitrag zu negativen Strompreisen bei PV-Freiflächenanlagen.
Wann stelle ich die Finanzierungsanfrage – und wie takte ich sie mit IAB und Förderkredit?
Den Förderkredit KfW 270 „Erneuerbare Energien – Standard" beantragen Sie über die Hausbank beziehungsweise den Finanzierungspartner, und zwar vor Vorhabenbeginn. Laut KfW-Konditionenanzeiger Programm 270 liegen die Konditionen mit Stand 09.10.2026 in der jeweils günstigsten ausgewiesenen Preisklasse etwa zwischen 4,58 % Sollzins (4,66 % effektiv, Variante „PV-Aufdach beihilfefrei", Preisklasse A, 10/2/10) und 4,98 % Sollzins (5,08 % effektiv, Variante 10/2/10 beihilfefrei). Die Preisklasse richtet sich nach Bonität und Besicherung, der Zinssatz wird grundsätzlich bei Zusage festgelegt.
Das Zinsumfeld ist 2026 steigend: Der EZB-Einlagesatz liegt seit dem 16.09.2026 bei 2,50 %. Prüfen Sie Konditionen deshalb vor jedem Mandantengespräch neu und nennen Sie sie nur mit Datum.
Zum steuerlichen Takt nur der Rahmen: Nach § 7g EStG sind bis zu 50 % der voraussichtlichen Anschaffungskosten abziehbar, die Summe der Abzugsbeträge je Betrieb ist auf 200.000 Euro begrenzt, und die Investition muss innerhalb von drei Wirtschaftsjahren erfolgen (Amtliches Einkommensteuer-Handbuch, § 7g EStG). Ob der Investitionsabzugsbetrag (IAB) für einen Mandanten nutzbar ist, hängt von seiner individuellen steuerlichen Situation ab und ist mit dem Steuerberater abzustimmen. Die Mechanik erklärt der Beitrag IAB für PV-Anlagen 2026.
Sinnvolle Reihenfolge in der Praxis: Projektauswahl und Datenraumzugang, dann Unterlagenaufnahme und Selbstauskunft, dann Finanzierungsanfrage vor Vorhabenbeginn, parallel Abstimmung des steuerlichen Zeitpunkts durch den Steuerberater.
Was kann ich als Berater tun, ohne in Beratung abzurutschen?
Sie strukturieren Unterlagen, takten Fristen und führen Ansprechpartner zusammen. Sie treffen keine Finanzierungszusage, bewerten keine Bonität und erteilen weder Steuer- noch Rechtsberatung. Diese Rollenklarheit gehört in jedes Gespräch und in die Dokumentation.
Kurze Vorbereitungsliste:
- Jahresabschlüsse und aktuelle betriebswirtschaftliche Auswertungen, in der Regel nicht älter als 18 Monate
- digitale Selbstauskunft, die nach Anbieterangaben nur der Finanzierungspartner einsieht
- Projektunterlagen aus dem Datenraum: Kaufvertrag, Pacht- oder Dachnutzungsvertrag, Netzanschlusszusage, Ertragsgutachten, Versicherungsnachweise
- befristete Zugänge für Bank und Steuerberater
- Terminplan: Finanzierungsanfrage vor Vorhabenbeginn
Nach Angaben des Anbieters finden Berater auf der Systemsprung-Plattform vorgeprüfte PV-Projekte mit vollständigem Datenraum, Rechner und befristeten Zugängen für Bank und Steuerberater sowie eine digitale Selbstauskunft, die ausschließlich der Finanzierungspartner einsieht. Risikohinweis: Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals. Prognosen sind unverbindlich. Dieser Beitrag ersetzt keine Anlage-, Rechts- oder Steuerberatung. Alle Rechtsstände und Konditionen: 18.10.2026.
Häufige Fragen
Gilt die 1.500.000-Euro-Grenze pro Kredit oder pro Kunde?▾
Die Offenlegungspflicht greift ab 1.500.000 Euro je Kredit im Sinne des § 21 KWG beziehungsweise ab 10 Prozent des Kernkapitals des Instituts. Nach allgemeiner Praxisbeobachtung werden Engagements eines Kreditnehmers häufig zusammengerechnet; eine ausdrückliche Pflicht zur Zusammenrechnung für die Offenlegung ergibt sich aus § 18 KWG allerdings nicht – maßgeblich sind insoweit Gesetz, aufsichtsrechtliche Praxis und interne Regelungen des jeweiligen Instituts.
Warum fragt die Bank nach ESG-Angaben zu einer PV-Anlage?▾
Seit der MaRisk-Fassung 2024 sind ESG-Risiken ausdrücklich in die Risikobeurteilung bei der Kreditvergabe einzubeziehen (BaFin-Rundschreiben 06/2024). Das betrifft auch Projekte, die selbst erneuerbare Energie erzeugen – etwa Flächennutzung, Genehmigungslage und Rückbauverpflichtung.
Kann ich meinem Mandanten KfW-270-Zinsen nennen?▾
Sie können den veröffentlichten Konditionenanzeiger mit Datum zitieren, hier Stand 09.10.2026. Die tatsächliche Kondition hängt von Bonität, Besicherung und Variante ab und wird grundsätzlich erst bei Zusage festgelegt.
Muss die Finanzierung vor der IAB-Bildung stehen?▾
Nein, der IAB setzt eine beabsichtigte Investition voraus, nicht eine zugesagte Finanzierung. Da der Abzug jedoch innerhalb von drei Wirtschaftsjahren durch eine tatsächliche Anschaffung aufzulösen ist, sollte der Zeitplan realistisch sein – die Abstimmung gehört zum Steuerberater.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →