Beratungsgespräch zum PV-Direktinvestment richtig dokumentieren
Auch ohne Erlaubnis nach § 34f GewO haften Vermittler zivilrechtlich aus einem stillschweigenden Auskunftsvertrag — bestätigt durch BGH-Urteil vom 19.09.2024. Dieser Beitrag zeigt, welche Punkte Berater im Gespräch festhalten sollten und wie lange Unterlagen aufzubewahren sind.
Wieso hafte ich als Berater, obwohl die Vermittlung von PV-Direktinvestments nicht unter § 34f GewO fällt?
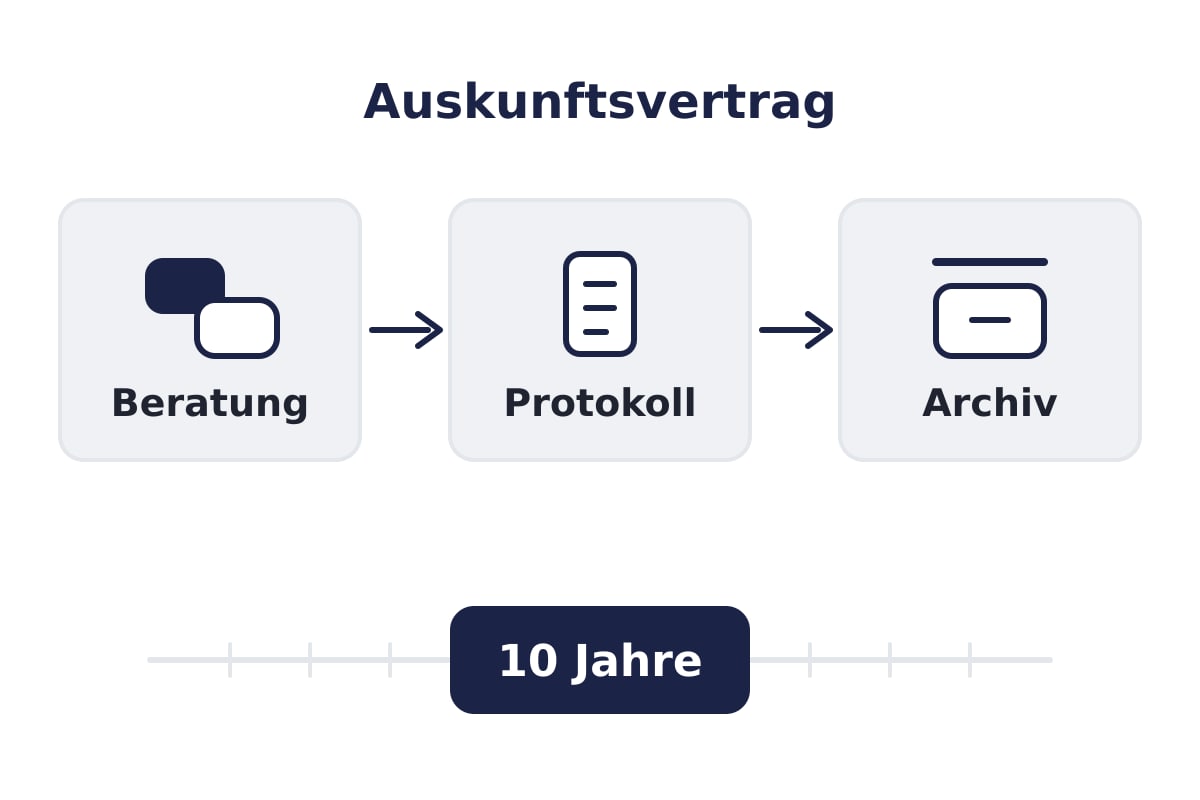
Weil Haftung und Erlaubnispflicht zwei verschiedene Paar Schuhe sind. Auch ohne Erlaubnis nach § 34f GewO kommt zivilrechtlich zumindest stillschweigend ein Auskunftsvertrag zustande, sobald ein Interessent für eine konkrete Anlageentscheidung die Kenntnisse des Vermittlers in Anspruch nehmen will und dieser tätig wird. Der Bundesgerichtshof hat diese ständige Rechtsprechung zuletzt mit Urteil vom 19. September 2024 bestätigt (GvW, „Aufklärung zur Bonität des Emittenten“).
Aus dem Auskunftsvertrag folgt die Pflicht zu richtigen und vollständigen Informationen über alle Umstände, die für die Entscheidung bedeutsam sind. Dazu gehört mindestens eine Plausibilitätsprüfung des Konzepts — unterbleibt sie, muss der Vermittler darauf hinweisen (OLG Brandenburg, Urteil v. 17.03.2016, 12 U 155/14, Darstellung Kanzlei Dr. Rohde).
Ob § 34f GewO erlaubnisrechtlich greift, hängt von der konkreten Produktausgestaltung ab: „Direktinvestment“ ist kein gesetzlich definierter Begriff — maßgeblich ist, ob eine Ausgestaltung als Vermögensanlage im Sinne von § 1 Abs. 2 VermAnlG vorliegt. Reine Sachkäufe beziehungsweise der Erwerb und Betrieb im eigenen Namen fallen in der Regel nicht unter § 34f GewO; Direktinvestments, die als Vermögensanlage im Sinne von § 1 Abs. 2 VermAnlG ausgestaltet sind (etwa Kauf-, Miet- und Rückkaufmodelle), dagegen schon — sie gehören zur Produktkategorie Nr. 3 des § 34f Abs. 1 S. 1 GewO. Die Einordnung ist im Einzelfall zu prüfen. Einen Überblick gibt der Beitrag zu den rechtlichen Voraussetzungen für Vertriebspartner. Hier geht es ausschließlich um die zivilrechtliche Beweisvorsorge.
Wer muss im Streitfall beweisen, was im Gespräch gesagt wurde?
Die Beweislast für eine Aufklärungs- oder Beratungspflichtverletzung trägt grundsätzlich der Anleger. Der Vermittler muss aber substantiiert darlegen, „wie im Einzelnen beraten bzw. aufgeklärt worden sein soll“ — die sogenannte sekundäre Darlegungslast (OLG München, Hinweisbeschluss v. 13.07.2020, m.w.N. BGHZ 126, 217, Volltext bei gesetze-bayern.de). Wer Jahre später nichts vorlegen kann, kommt dieser Last praktisch nicht nach.
Die rechtzeitige Übergabe vollständiger Unterlagen kann die mündliche Aufklärung ersetzen; streitig wird dann regelmäßig der Nachweis, wann übergeben wurde (BGH, Urteil v. 11.05.2006, III ZR 205/05, Zusammenfassung bei vertriebsrecht.de). Versanddaten und Zugriffsprotokolle aus dem Datenraum — dem digitalen Ablageort für Verträge, Gutachten und Wirtschaftlichkeitsrechnungen — sind deshalb wertvoller als jede Erinnerung.
Zwei Grenzen sollten Sie kennen. Stuft sich Ihr Mandant selbst als „risikobewusst“ ein, ersetzt das die Risikoaufklärung nicht automatisch (vertriebsrecht.de zur Vermittlerhaftung aus dem Auskunftsvertrag). Und verzichtet ein Anleger auf Aufklärung, trägt für die Wirksamkeit dieses Verzichts der Aufklärungspflichtige selbst die Darlegungs- und Beweislast (BGH, Urteil v. 08.01.2019, II ZR 139/17).
Welche Punkte gehören in meine Gesprächsdokumentation?
Für Sachinvestments gibt es keine gesetzliche Formvorgabe. Als Orientierungsraster dienen die Inhalte aus dem regulierten Bereich — übernommen werden sie freiwillig, nicht aufgrund einer Pflicht.
Zur Begrifflichkeit: Das klassische „Beratungsprotokoll“ wurde für Finanzanlagenvermittler nach § 34f GewO zum 1. August 2020 durch die Geeignetheitserklärung nach § 18 FinVermV abgelöst; § 18a FinVermV verlangt zusätzlich die Aufzeichnung telefonischer und elektronischer Kommunikation (GvW zur neuen FinVermV, § 18 FinVermV im Wortlaut). Wer ein Beratungsprotokoll für ein PV-Investment anlegt, orientiert sich also inhaltlich an diesen Feldern, ohne der Verordnung zu unterliegen.
Abgeleitete Checkliste für die Dokumentation der Vermittlung eines Sachwerts:
- Anlass, Datum und Dauer des Gesprächs, Teilnehmer
- Gegenstand: konkretes Projekt, Anlagenstand, Investitionsvolumen
- vom Mandanten geäußerte Anliegen und Fragen, in dessen Worten
- benannte Risiken, ausdrücklich bis zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals
- übergebene Unterlagen aus dem Datenraum mit Datum und Übergabeweg
- Hinweis, dass Ertragsprognosen unverbindlich sind und auf Annahmen beruhen — hierfür gibt es keinen gesetzlich vorgeschriebenen Wortlaut, als Risikohinweis ist er aber empfehlenswert und branchenüblich
Zwei Hinweise gehören zusätzlich schriftlich festgehalten. Erstens, dass keine Steuerberatung erfolgt und die Nutzbarkeit des Investitionsabzugsbetrags (IAB) nach § 7g EStG von der individuellen steuerlichen Situation abhängt und mit dem Steuerberater zu klären ist — die Funktionsweise erklärt der Beitrag zum Investitionsabzugsbetrag nach § 7g EStG. Zweitens, dass Sie keine Rechts- oder Anlageberatung erbringen.
In welcher Form dokumentiere ich — reicht eine E-Mail?
Ja. Textform nach § 126b BGB genügt: eine lesbare Erklärung, in der die Person des Erklärenden genannt ist, auf einem dauerhaften Datenträger. Eine Unterschrift ist nicht erforderlich. E-Mail und PDF erfüllen die Anforderungen, weil sie die unveränderte Wiedergabe über einen angemessenen Zeitraum ermöglichen (§ 126b BGB).
In der Praxis bewährt sich eine kurze Gesprächszusammenfassung per E-Mail oder PDF an den Mandanten, verbunden mit der Möglichkeit zum Widerspruch innerhalb einer genannten Frist. Versandnachweise und Zugriffsprotokolle aus dem Datenraum gehören in dieselbe Akte. So lassen sich auch fachliche Punkte wie die Einordnung von P50- und P90-Werten im Ertragsgutachten belegbar als besprochen dokumentieren.
Wie lange muss ich die Unterlagen aufbewahren?
Für die Beweisvorsorge ist die zivilrechtliche Verjährung maßgeblich: regelmäßig drei Jahre ab Schluss des Jahres, in dem der Anleger Kenntnis erlangt (§§ 195, 199 Abs. 1 BGB). Kenntnisunabhängig gelten je nach Anspruch absolute Höchstfristen — zehn Jahre ab Entstehung des Anspruchs, bei Kapitalanlagen ab Zeichnung, nach § 199 Abs. 3 S. 1 Nr. 1 BGB, oder 30 Jahre, die allerdings nicht pauschal für alle Kapitalanlageansprüche gelten (§ 199 BGB).
Neu seit dem 1. Januar 2025: Buchungsbelege sind durch das Vierte Bürokratieentlastungsgesetz nur noch acht statt zehn Jahre aufzubewahren (§ 147 Abs. 3 AO, § 257 Abs. 4 HGB, § 14b UStG). Die Verkürzung gilt für alle am 1. Januar 2025 noch laufenden Fristen; ausgenommen sind Institute nach § 1 Abs. 1b KWG, Unternehmen nach § 1 Abs. 1 VAG und Wertpapierinstitute nach § 2 Abs. 1 WpIG — dort bleibt es für Buchungsbelege dauerhaft bei zehn Jahren, es handelt sich also nicht um eine bloße Verschiebung um ein Jahr (Curacon, Lexware). Bücher und Jahresabschlüsse bleiben bei zehn Jahren, Handels- und Geschäftsbriefe bei sechs Jahren. Diese steuerlichen Fristen sagen allerdings nichts darüber aus, wie lange eine Gesprächsdokumentation zur Beweisvorsorge sinnvoll vorgehalten wird.
Parallel gilt die DSGVO: Art. 5 Abs. 1 lit. e verlangt Speicherbegrenzung, Art. 5 Abs. 2 die Nachweisbarkeit. Feste Fristen nennt die Verordnung nicht; Speicherdauern legen Sie intern fest und dokumentieren sie. Stand: Februar 2026.
Wo endet meine Dokumentation und beginnt Steuer- oder Rechtsberatung?
Festhalten, was besprochen wurde, ist zulässig. Eigene steuerliche oder rechtliche Empfehlungen sind es nicht. § 5 Abs. 1 StBerG verbietet nicht befugten Personen die geschäftsmäßige Hilfeleistung in Steuersachen, insbesondere geschäftsmäßigen Rat (§ 5 StBerG). Die Bußgelder nach § 160 Abs. 2 StBerG sind gestaffelt und reichen je nach Tatbestand bis 50.000 €, 20.000 €, 5.000 € oder 1.000 €; sanktioniert werden dabei konkret benannte Pflichtverstöße, etwa die Zuwiderhandlung gegen eine Untersagung nach § 7 StBerG (Wortlaut).
§ 5 Abs. 1 RDG erlaubt Rechtsdienstleistungen nur als Nebenleistung zum eigenen Tätigkeitsbild (§ 5 RDG). Der BGH stellt dazu zwei Kontrollfragen: Wird die Rechtsberatung losgelöst von der eigentlichen Dienstleistung verlangt? Und muss die Frage zur Berufsausübung überhaupt beantwortet werden? (Haufe)
Für die Praxis heißt das: Fragen zum IAB oder zur Vertragsgestaltung protokollieren Sie und leiten sie an den Steuerberater beziehungsweise die Rechtsberatung weiter, statt sie selbst zu beantworten. Ein Satz im Protokoll genügt: „Frage zu … notiert, zur Klärung an den Steuerberater des Mandanten verwiesen.“
Dokumentation ist Beweisvorsorge, keine aufsichtsrechtliche Pflicht: Der Aufwand pro Gespräch ist gering, der Nutzen im Streitfall hoch. Nach Unternehmensangaben unterstützen auf der Systemsprung-Plattform der Datenraum mit befristeten Zugängen für Kunde, Steuerberater und Bank sowie Exposé-Generator und CRM die Nachvollziehbarkeit der einzelnen Schritte. Investitionen in Photovoltaikanlagen sind mit Risiken bis zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals verbunden; Prognosen sind unverbindlich. Dieser Beitrag gibt den Stand Februar 2026 wieder und ersetzt keine Rechts-, Steuer- oder Anlageberatung.
Häufige Fragen
Brauche ich ein unterschriebenes Beratungsprotokoll?▾
Nein. Für PV-Direktinvestments besteht keine gesetzliche Formvorgabe, und Textform nach § 126b BGB kommt ohne Unterschrift aus. Eine Gegenbestätigung des Mandanten erhöht allerdings den Beweiswert.
Gilt die Geeignetheitserklärung nach § 18 FinVermV auch für mich?▾
Nicht automatisch. Sie gilt für Finanzanlagenvermittler nach § 34f GewO. Ihre Inhaltspunkte eignen sich aber als Raster für eine freiwillige Dokumentation der Vermittlung eines Sachwerts.
Reicht es, wenn der Mandant alle Unterlagen aus dem Datenraum erhalten hat?▾
Die rechtzeitige Übergabe vollständiger Unterlagen kann nach BGH-Rechtsprechung als Aufklärungsmittel genügen. Entscheidend ist dann der Nachweis, wann übergeben wurde — archivieren Sie deshalb Zugriffs- und Versandprotokolle.
Darf ich meinem Mandanten sagen, wie viel Steuer er spart?▾
Rechnerische Darstellungen auf Basis der Projektunterlagen sind etwas anderes als steuerlicher Rat im Einzelfall. Kennzeichnen Sie Berechnungen als unverbindliches Beispiel und verweisen Sie für die Beurteilung auf den Steuerberater des Mandanten.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →