Zweitmeinung zum PV-Projekt: Wann ein externer Gutachter nötig ist
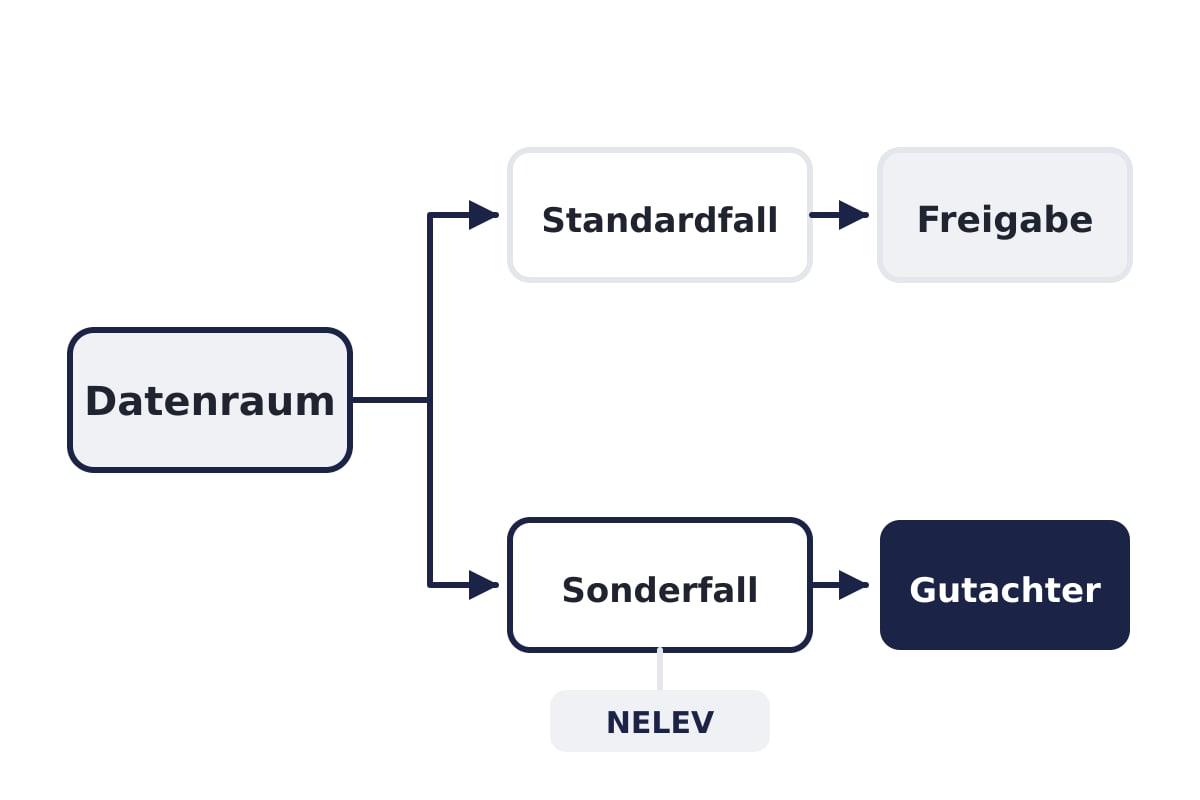
Berater sollen Projekte sauber weitergeben, ohne selbst zum Sachverständigen zu werden. Der Beitrag ordnet ein, wann der kuratierte Datenraum genügt und wann eine externe technische Zweitmeinung sinnvoll ist – mit Normentwurf, VdS-Leitfaden und NELEV-Schwellen.
Wann reicht der Datenraum – und wann braucht mein Mandant einen externen Gutachter?
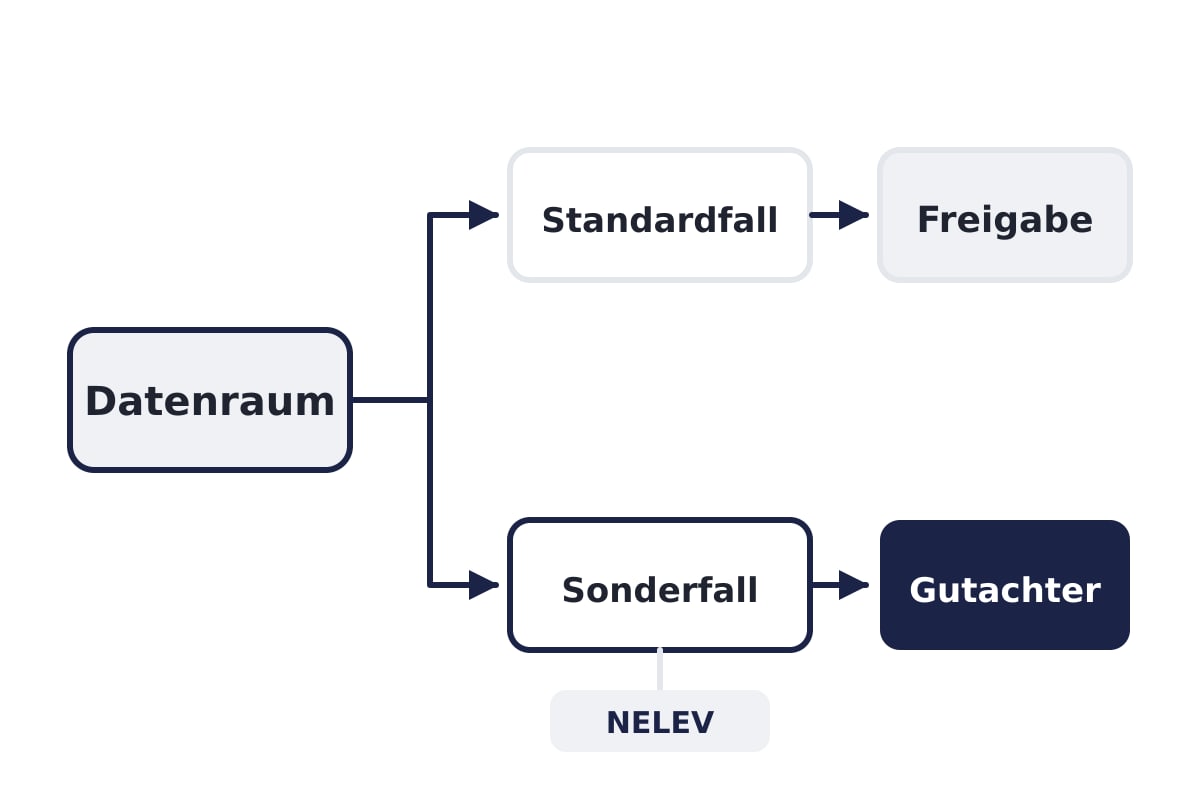
In aller Regel genügt eine Plausibilitätsbeurteilung anhand der vorliegenden Unterlagen. Ergeben sie ein „hinreichendes, objektiv zutreffend erscheinendes und in sich schlüssiges Gesamtbild", schulden Sie keine eigene Nachforschung (BGH, Urteil v. 21.03.2024 – III ZR 70/23, Rn. 24). Eine externe Zweitmeinung wird dort relevant, wo Unterlagen fehlen, sich widersprechen – oder wo die Anlagengröße zusätzliche Nachweise auslöst, etwa oberhalb der NELEV-Schwelle von 500 kW kumulierter installierter Leistung hinter demselben Verknüpfungspunkt.
Offen gestanden liegt genau hier der wunde Punkt im Beratungsalltag. Niemand möchte derjenige sein, der ein Projekt durchgewinkt hat, das später technische Probleme macht. Nur: Kein Finanzberater ist Elektroingenieur, und er muss es auch nicht sein. Der Bundesgerichtshof hat in seinen drei Urteilen vom 21.03.2024 (III ZR 70/23, 71/23, 72/23) klargestellt, dass an die Prüfpflicht des Anlagevermittlers „keine übertriebenen Anforderungen" gestellt werden dürfen und der Aufwand zumutbar bleiben muss (BGH, III ZR 71/23, Rn. 19 ff.). Was daraus für die Weitergabe von Projekten folgt, behandelt der Beitrag zur Haftungsfalle Projektweitergabe. Hier geht es um die Ebene darüber: Wann holt man jemanden dazu, der mehr kann als man selbst?
Was prüft ein unabhängiger PV-Sachverständiger – und was nicht?
In der Praxis fokussieren PV-Sachverständige auf technische Prüfungen (z. B. nach DIN EN 62446-1); wirtschaftliche Analysen werden – falls gewünscht – separat beauftragt. Maßstab für Dokumentation, Inbetriebnahmeprüfung und Prüfanforderungen netzgekoppelter PV-Systeme ist DIN EN 62446-1 (VDE 0126-23-1):2019-04. Neu – und für Großanlagen interessant – ist der Normentwurf E DIN EN IEC 62446-1 (VDE 0126-23-1):2026-01 mit einem ergänzenden Anhang F „Zusätzliche Prüfungen für große PV-Anlagen". Entwurfsstatus heißt: noch keine geltende Norm, aber ein erkennbarer Richtungswechsel.
Interessant wird es, wenn man die Perspektive wechselt und die Versicherer fragt. Der Leitfaden VdS 3145 empfiehlt ausdrücklich, eine Abnahmeprüfung „z. B. durch einen unabhängigen PV-Sachverständigen" zu vereinbaren, und hält fest, dass ein unzureichender Schutzumfang „die Versicherbarkeit in Frage stellen" kann – so bereits die Entwurfsfassung 2025-04 (VdS/GDV, Entwurf 2025-04); maßgeblich ist inzwischen die finale Ausgabe VdS 3145:2025-06. Ein bemerkenswerter Satz. Denn eine nicht oder nur schlecht versicherbare Anlage ist für einen Anleger kein technisches, sondern ein wirtschaftliches Problem – und damit genau das, was in eine Plausibilitätsbeurteilung gehört.
Daraus folgt die aus meiner Sicht wichtigste Konsequenz dieses Beitrags: Die Frage „Wer hat die Abnahme geprüft, und liegt der Prüfbericht im Datenraum?" wird perspektivisch Teil des normalen Projektgesprächs. Sie ist kein Misstrauensvotum gegenüber dem Projektanbieter, sondern dieselbe Routine, mit der niemand einen Gebrauchtwagen ohne Prüfbericht kauft.
Woran erkenne ich einen Gutachter, dem ich ein PV-Projekt vorlegen kann?
„Sachverständiger" ist kein geschützter Begriff – jeder darf sich so nennen. Die öffentliche Bestellung nach § 36 GewO ist deshalb der belastbarste Anker: Sie ist die Zuerkennung einer besonderen Qualifikation, aber keine Berufszulassung (IHK Frankfurt am Main). Öffentlich bestellte Sachverständige werden darauf vereidigt, Gutachten „unabhängig, weisungsfrei, persönlich, gewissenhaft und unparteiisch" zu erstatten (IHK Nordschwarzwald).
Der praktische Suchweg führt über das bundesweite IHK-Sachverständigenverzeichnis; die IHK Region Stuttgart nennt dort 7.993 öffentlich bestellte und vereidigte Sachverständige in 240 Sachgebieten (IHK Region Stuttgart, Seitenstand ohne Datum).
Ein Punkt aus der Praxis geht dabei oft unter: Klären Sie vorab schriftlich, wer Auftraggeber ist und welchen Umfang die Prüfung hat. Ein Gutachten, das der Projektanbieter zur eigenen Qualitätssicherung beauftragt hat, ist nicht automatisch eine Zweitmeinung im Interesse des Anlegers – auch wenn es fachlich einwandfrei sein mag. Wer ein seriöses PV-Angebot erkennen will, schaut also nicht nur, ob ein Prüfbericht existiert, sondern wer ihn in Auftrag gegeben hat und worauf er sich bezieht.
Welche Projektgrößen lösen zusätzliche Nachweise aus?
Die NELEV liefert hier eine harte Orientierung. Für Erzeugungsanlagen und Speicher des Typs B entfällt die Pflicht zum Anlagenzertifikat bei bis zu 500 kW kumulierter installierter Leistung hinter demselben Verknüpfungspunkt und maximal 270 kW Einspeiseleistung – unabhängig von der Spannungsebene (VDE FNN-Hinweis). Oberhalb dieser Schwellen ist das Anlagenzertifikat ohnehin Pflicht und gehört in den Datenraum.
Ein Detail verdient 2026 besondere Aufmerksamkeit: Anlagenzertifikate unter Auflage nach § 2 Abs. 2b NELEV durften nur bis zum 31.12.2025 ausgestellt werden (BDEW-Anwendungshilfe „Zertifizierungspaket", Stand 2024). Stoßen Sie in einem Datenraum auf ein Zertifikat mit offenen Auflagen, ist das kein Formfehler zum Abhaken, sondern eine Frage, die Sie dem Projektanbieter schriftlich stellen sollten. Dass Unterlagen während der Vermarktung altern, ist ein eigenes Thema – welche Dokumente im Datenraum ein Ablaufdatum tragen, ist an anderer Stelle beschrieben.
Unterhalb der Schwellen entscheidet der Einzelfall. Hier hilft die schlichte Gegenprobe: Sind alle sechs üblichen Dokumentengruppen vorhanden, oder klafft eine Lücke? Was ein vollständiger Datenraum für ein PV-Projekt enthalten muss, ist als Checkliste aufbereitet.
Wie spreche ich das Thema an, ohne das Projekt zu beschädigen?
Indem Sie Prüflücken offenlegen statt überdecken. Der BGH hat im Urteil III ZR 72/23 festgehalten, dass ein Vermittler, der die gebotene Plausibilitätsprüfung ganz oder teilweise unterlässt, dies dem Interessenten offenbaren muss (BGH, 21.03.2024 – III ZR 72/23). Der Satz „Das kann ich fachlich nicht beurteilen, dafür empfehle ich Ihnen einen öffentlich bestellten Sachverständigen" ist damit keine Schwäche im Gespräch, sondern die rechtlich saubere Position.
Bewährt hat sich eine einfache Dreiteilung, die Sie Ihrem Mandanten in zwei Minuten erklären können. Erstens: Was der kuratierte Datenraum und das Gütesiegel „Geprüfte PV-Anlage" abdecken – Vollständigkeit und Nachvollziehbarkeit der Unterlagen. Zweitens: Was das Ertragsgutachten leistet und was nicht; die Logik hinter P50, P90 und Performance Ratio im Ertragsgutachten sollten Sie erklären können, ohne sie selbst zu erstellen. Drittens: Wofür externe Fachleute zuständig bleiben – der Sachverständige für Technik und Abnahme, der Rechtsanwalt für Verträge und Standortsicherung, der Steuerberater für die Frage, ob der Investitionsabzugsbetrag (IAB) nach § 7g EStG in der individuellen Situation Ihres Mandanten nutzbar ist. Diese Frage gehört zwingend dorthin, nicht ins Beratungsgespräch.
Und dann das Unspektakulärste, das am häufigsten vergessen wird: Schreiben Sie auf, welche Frage gestellt wurde, was Sie geantwortet haben und an wen Sie verwiesen haben. Wie Sie ein Beratungsgespräch zum PV-Direktinvestment dokumentieren, ist separat beschrieben. Eine Zweitmeinung zum PV-Investment, die nirgends protokolliert ist, hat drei Jahre später rechtlich nie stattgefunden.
Nach eigenen Angaben des Anbieters finden Berater auf der Systemsprung-Plattform vorgeprüfte PV-Projekte mit vollständigem Datenraum, befristeten Zugängen für Mandant, Steuerberater und Bank sowie Rechnern und Exposé-Generator. Rechtsstand dieses Beitrags: 24.10.2026. Risikohinweis: Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals. Prognosen sind unverbindlich. Dieser Beitrag ist keine Anlage-, Rechts- oder Steuerberatung; ob der Investitionsabzugsbetrag nutzbar ist, hängt von der individuellen Situation ab und ist mit dem Steuerberater zu klären.
Häufige Fragen
Muss ich als Berater ein Gutachten beauftragen?▾
Nein. Der BGH verlangt eine Plausibilitätsbeurteilung anhand der vorliegenden Unterlagen, keine fachkundige Bewertung (III ZR 71/23, Rn. 19 ff.). Wo Sie nicht prüfen können, müssen Sie das offenlegen – das ersetzt das Gutachten nicht, erfüllt aber die Offenbarungspflicht.
Gilt Anhang F der Norm 62446-1 schon?▾
Nein. E DIN EN IEC 62446-1 (VDE 0126-23-1):2026-01 ist ein Normentwurf; gültig ist weiterhin die Fassung 2019-04. Der Entwurf zeigt aber, dass zusätzliche Prüfungen für große PV-Anlagen künftig stärker standardisiert werden.
Wann sollte ein Gutachter Photovoltaik prüfen, bevor mein Mandant zeichnet?▾
Sinnvoll ist das bei fehlenden oder widersprüchlichen Unterlagen, bei offenen Auflagen im Anlagenzertifikat und wenn kein Abnahmeprüfbericht vorliegt – Letzteres empfiehlt VdS 3145 (Entwurf 2025-04; finale Ausgabe VdS 3145:2025-06) ausdrücklich mit Blick auf die Versicherbarkeit.
Ändert die EEG-Novelle etwas an diesen Prüfpflichten?▾
Die technischen und netzanschlussrechtlichen Nachweise sind davon unabhängig. Der Referentenentwurf des BMWK (Bundesministerium für Wirtschaft und Klimaschutz) vom 18.07.2026 betrifft Vergütung und Direktvermarktung; das Verfahren war am 24.10.2026 nicht abgeschlossen, Aussagen zur künftigen Vergütung sind daher Annahmen.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →