Abregelung 2026: Was sich bei der Entschädigung gerade ändert
Ab 01.07.2026 ermittelt die BNetzA-Festlegung BilAReM die Ausfallarbeit neu, und ein Gesetzentwurf will die Entschädigung in kapazitätslimitierten Netzgebieten teilweise streichen. Was das für die Ertragsannahme eines PV-Direktinvestments bedeutet.
Was passiert mit meiner PV-Anlage, wenn der Netzbetreiber abregelt?
Der Netzbetreiber darf die Einspeisung bei Netzengpässen nach §§ 13, 13a EnWG reduzieren, muss die Maßnahme aber finanziell ausgleichen. Für EEG- und KWK-Anlagen werden nach § 13a Abs. 2 Satz 2 Nr. 5 EnWG grundsätzlich 100 Prozent der entgangenen Einnahmen zuzüglich zusätzlicher Aufwendungen und abzüglich ersparter Aufwendungen ersetzt; einen 5-Prozent-Selbstbehalt oder eine 1-Prozent-Schwelle sieht das EnWG nicht mehr vor. Für Anlagen, die vor dem 01.01.2012 in Betrieb gingen, bleibt es nach § 118 EnWG ebenfalls bei 100 Prozent (EnWG, gesetze-im-internet.de, Stand 20.11.2026).
Offen gestanden gehört das zu den eigenartigsten Konstruktionen im deutschen Energierecht: Du bekommst Geld für Strom, den es nie gegeben hat. Die Anlage steht still, der Wechselrichter meldet Null – und trotzdem entsteht ein Zahlungsanspruch, berechnet auf eine rein rechnerische Menge. Abregelung ist für einen Investor deshalb zuerst ein Bilanzierungsthema und erst danach ein Ertragsthema. Die entscheidende Frage lautet nicht „wie oft wird abgeregelt?", sondern „wie wird die ausgefallene Menge ermittelt, und bleibt sie ausgleichsfähig?". An genau diesen beiden Punkten bewegt sich 2026 etwas.
Eine Abgrenzung vorweg, weil sie regelmäßig durcheinandergeht: Netzengpass-Abregelung nach § 13a EnWG ist nicht dasselbe wie der Wegfall der Marktprämie bei negativen Preisen nach § 51a EEG – dafür gibt es keinen Ausgleich, dazu steht alles im Beitrag negative Strompreise und PV-Freifläche. Und welche entgangenen Einnahmen überhaupt ersetzt werden, hängt an der Veräußerungsform; die vier Wege beschreibt der Beitrag zu den Veräußerungsformen nach § 21b EEG. Hier geht es nur um das Neue.
Was ändert sich am 01.07.2026 durch die BilAReM-Festlegung?
Die Bundesnetzagentur hat am 07.05.2026 die Festlegung BK6-23-241 („Bilanzieller Ausgleich von Redispatch-Maßnahmen", kurz BilAReM) erlassen. Tenorziffer 1 der bisherigen Festlegung BK6-20-059 vom 06.11.2020 wird mit Ablauf des 30.06.2026 aufgehoben; ab dem 01.07.2026 gilt die Ermittlung der Ausfallarbeit nach den Kapiteln 2.1 und 3 der BilAReM (BNetzA, Beschluss BK6-23-241 vom 07.05.2026).
Ausfallarbeit ist die rechnerisch ermittelte Strommenge, die ohne die Abregelung erzeugt worden wäre – die Grundlage jeder Entschädigung. Bisher standen dafür drei Verfahren zur Verfügung: die Spitzabrechnung auf Basis gemessener Wetterdaten an der Anlage, die vereinfachte Spitzabrechnung mit Referenz- oder Standortwetterdaten und die Pauschal-Abrechnung, die schlicht den letzten vollständig gemessenen Viertelstundenwert vor der Maßnahme fortschreibt (BNetzA, BK6-20-059 Anlage 1).
Der Unterschied ist keine Spitzfindigkeit. Wird an einem Junivormittag um 10:15 Uhr abgeregelt und zieht um 10:30 Uhr eine Wolkenbank auf, schreibt die Pauschal-Abrechnung den sonnigen Wert fort – zugunsten des Betreibers. Klart der Himmel dagegen erst auf, setzt sie zu wenig an. Die Spitzabrechnung bildet das tatsächliche Wettergeschehen genauer ab, verlangt dafür aber Messtechnik und termingerechte Datenlieferung. Nach der Konsultationsfassung vom 07.01.2026 soll der Anlagenbetreiber die Abrechnungsvariante bis zum 30.11. eines Jahres für das Folgejahr wählen; ohne Wahl greift die vereinfachte Spitzabrechnung, Wetterdaten sind bis zum vierten Werktag des Folgemonats zu liefern (BNetzA, BilAReM-Konsultationsanlage). Maßgeblich ist die Endfassung zum Beschluss vom 07.05.2026 – die Fristen dort gegenzuprüfen, gehört in die Due Diligence.
Für dich als Käufer folgt daraus eine Frage, die in keinem Exposé steht: Wer trifft die Wahl eigentlich – du als Betreiber, die Betriebsführung oder der Direktvermarkter? Und wer haftet, wenn die Frist verstreicht oder Wetterdaten zu spät kommen? Das gehört in den Betriebsführungsvertrag; welche Nachweisfelder ein belastbarer O&M-Vertrag im Datenraum abdecken sollte, ist dort beschrieben.
Bekomme ich künftig überhaupt noch für jede abgeregelte Kilowattstunde Geld?
Nach dem Regierungsentwurf zum Netzanschlusspaket (BT-Drs. 21/7866 vom 07.09.2026) soll in sogenannten kapazitätslimitierten Netzgebieten für Neuanschlüsse bei Redispatch-Abregelung für bis zu 20 Prozent des Jahresstromertrags kein finanzieller Ausgleich mehr gezahlt werden – in Windvorranggebieten 18 Prozent. Die Instrumente dafür sind § 14 Abs. 1d EnWG-E, § 13a Abs. 6 EnWG-E und § 8 Abs. 4 EEG-E (BT-Drs. 21/7866).
Ausweisen soll ein solches Gebiet der Verteilernetzbetreiber, befristet auf längstens sechs Jahre, mit möglicher Verlängerung um 18 Monate, wenn die Voraussetzungen fortbestehen; dazu zählt unter anderem eine Reduzierung der Wirkleistung im Vorjahr um mehr als fünf Prozent. Der Entschädigungsverzicht gilt in den Entwurfsregelungen technologiespezifisch für Solaranlagen des ersten Segments (PV, Segment 1) und Windenergie an Land in den ausgewiesenen kapazitätslimitierten Netzgebieten und ist auf 20 Prozent gedeckelt; in Windvorranggebieten beträgt die Grenze 18 Prozent. Bestandsanlagen bleiben nach dem Entwurf unberührt (Wissenschaftliche Dienste des Bundestages; Stiftung Umweltenergierecht).
Entscheidend ist der Status. Das Gesetzgebungsverfahren läuft, der Bundesrat kritisiert den Redispatch-Vorbehalt (Deutscher Bundestag, hib). Stand 20.11.2026 lässt sich über das Ergebnis nichts sagen – weder, dass es so kommt, noch, dass es scheitert. Die übrigen Inhalte des Pakets behandelt der Beitrag zum Netzanschlusspaket.
Wie groß ist das Problem in Zahlen?
Die PV-Abregelung erreichte 2025 nach Auswertung der Bundesnetzagentur 2.704 GWh, ein Plus von rund 94 Prozent gegenüber dem Vorjahr (zfk, 2026). Im zweiten Quartal 2026 lagen die PV-Mengen bei 1.124 GWh, der finanzielle Ausgleich für abgeregelte EE-Anlagen sank um 21 Prozent auf 126 Mio. Euro – und erstmals lag die Mehrheit der Engpässe im Verteilnetz (zfk, 2026).
Bevor daraus eine Schreckensmeldung wird: Insgesamt wurden 2025 rund 3,5 Prozent der EE-Erzeugung abgeregelt (BNetzA/SMARD). Die Verteilung ist allerdings alles andere als gleichmäßig. Ein Park in einem Gebiet mit schwacher Netzanbindung kann deutlich stärker betroffen sein als der Durchschnitt – ein anderer praktisch gar nicht. Eine einheitliche amtliche Projekt-Quote „x Prozent Abregelungsverlust pro Projekt" gibt es nicht; maßgeblich sind standort- beziehungsweise netzregionsspezifische Daten und historische Redispatch-Profile. Wer dir eine Quote nennt, nennt eine Annahme.
Woran erkenne ich im Datenraum, ob Abregelung eingerechnet ist?
Für den ersten Durchgang reichen vier Fragen. Ist in der Ertragsprognose überhaupt ein Abregelungsabschlag angesetzt – und womit wird er begründet? Welche Abrechnungsvariante der Ausfallarbeit ist gewählt oder vorgesehen, und wer entscheidet sie ab dem 01.07.2026? Liegt der Standort in einer Region mit hoher Engpassdichte, und gibt es Hinweise auf eine mögliche Ausweisung als kapazitätslimitiertes Netzgebiet? Und schließlich: Ist der Ausgleich nach § 13a Abs. 2 EnWG korrekt mit 100 Prozent der entgangenen Einnahmen abgebildet – für Altanlagen vor dem 01.01.2012 ebenfalls 100 Prozent nach § 118 EnWG –, oder rechnet die Prognose noch mit einem überholten 95-Prozent-Ansatz?
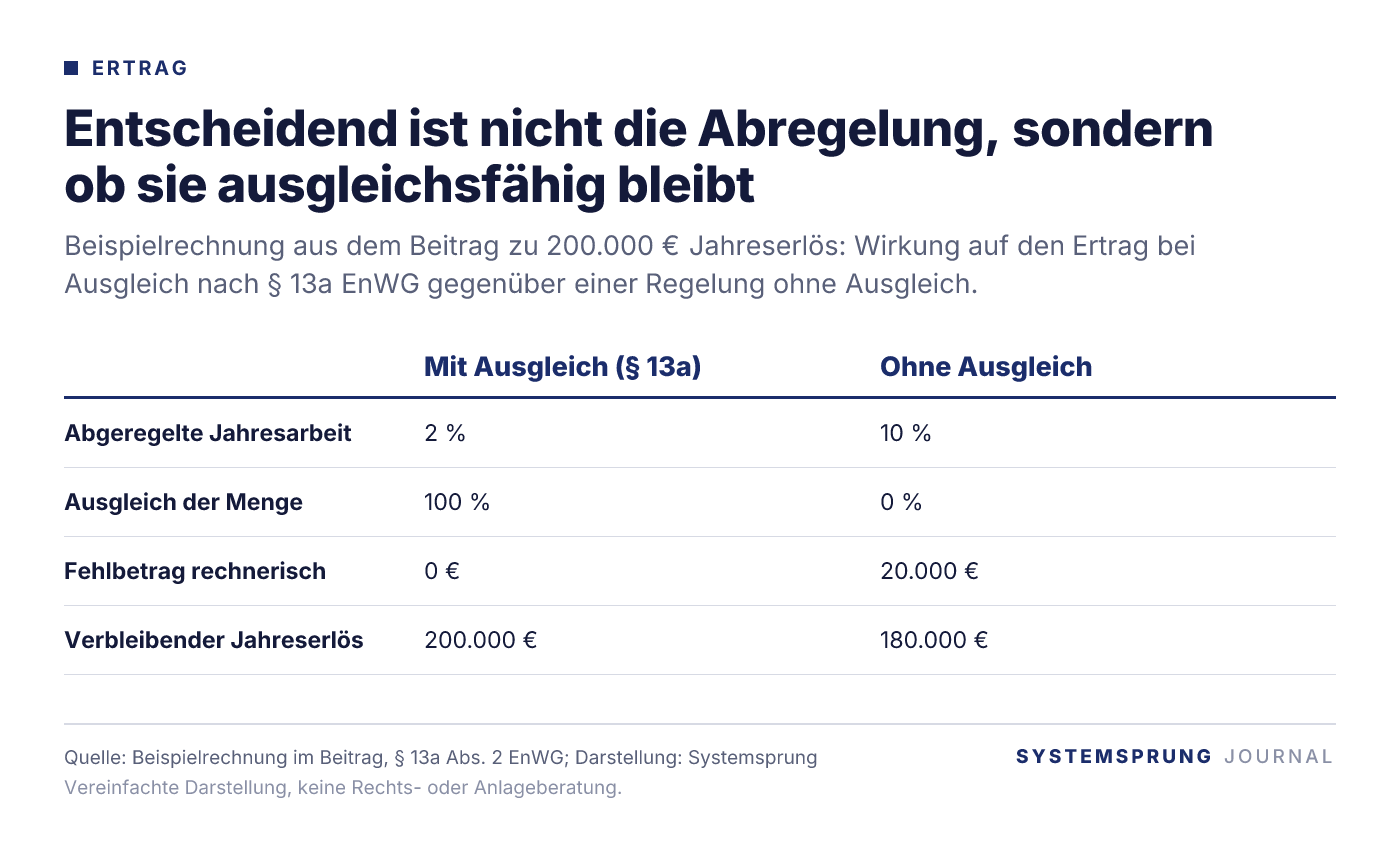
Ein Rechenbeispiel, ausdrücklich als Beispiel und ohne jede Ertragszusage: Angenommen, eine Anlage erzielt 200.000 Euro Jahreserlös, zwei Prozent der Jahresarbeit werden abgeregelt und dafür nach § 13a Abs. 2 EnWG 100 Prozent ausgeglichen. Dann fehlt rechnerisch nichts – die Abregelung selbst schlägt nicht auf den Ertrag durch. Fiele dagegen ein Zehntel der Jahresarbeit unter eine Regelung ohne Ausgleich, fehlten 20.000 Euro. Der Unterschied liegt also nicht in der Abregelung selbst, sondern in der Frage, ob sie ausgleichsfähig bleibt. Genau deshalb lohnt der Blick auf die Prognoseannahmen; wie du Ertragskennzahlen insgesamt einordnest, steht im Beitrag zum P90 im Ertragsgutachten.
Auf dem Systemsprung-Marktplatz findest du PV-Projekte mit Datenraum, in dem du Ertragsprognose, Netzanschlussunterlagen und Betriebsführungsvertrag prüfen und offene Punkte direkt beim Projektanbieter anfragen kannst. Dieser Beitrag ist keine Anlage-, Rechts- oder Steuerberatung; alle Angaben haben den Stand 20.11.2026. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals.
Häufige Fragen
Gilt die neue BilAReM-Festlegung auch für meine Bestandsanlage?▾
Die Festlegung BK6-23-241 regelt die Ermittlung der Ausfallarbeit und gilt ab 01.07.2026 für die davon erfassten Anlagen, unabhängig vom Baujahr. Zum Auslaufen der Pauschal-Abrechnung enthält die Endfassung zum Beschluss vom 07.05.2026 eine Übergangsregel: Sie bleibt nur noch für zuvor pauschal zugeordnete technische Ressourcen bis zum 31.12.2028 möglich; ab dem 01.01.2029 erfolgt ohne aktive Wahl die Zuordnung zur vereinfachten Spitzabrechnung – ein allgemeiner Stichtag 30.11.2028 ist in der Endfassung nicht vorgegeben.
Verliere ich die Entschädigung, wenn das Netzanschlusspaket so beschlossen wird?▾
Nach dem Entwurf (BT-Drs. 21/7866) soll der Verzicht nur Neuanschlüsse in ausgewiesenen kapazitätslimitierten Netzgebieten treffen; Bestandsanlagen bleiben unberührt. Das Verfahren ist Stand 20.11.2026 nicht abgeschlossen.
Wirkt sich Abregelung steuerlich anders aus als normaler Stromerlös?▾
Die steuerliche Behandlung ist stets mit dem Steuerberater zu prüfen; eine pauschale Aussage ist nicht möglich – wie die Entschädigung im Einzelfall zu behandeln ist, hängt von deiner Struktur und Situation ab. Das gehört mit deinem Steuerberater geklärt.
Kann ich die Abrechnungsvariante selbst wählen?▾
Nach der Konsultationsfassung wählt der Anlagenbetreiber bis zum 30.11. für das Folgejahr; ohne Wahl greift die vereinfachte Spitzabrechnung. In der Praxis wird das häufig über die Betriebsführung oder den Direktvermarkter organisiert – rechtlich entscheidet der Anlagenbetreiber; prüfe, ob der Vertrag das regelt.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →