Vier Wege, deinen Strom zu verkaufen: Was § 21b EEG vorgibt
Marktprämie, sonstige Direktvermarktung, Einspeisevergütung, Ausfallvergütung: Das EEG 2023 kennt genau vier Veräußerungsformen. Was das für die Erlösannahme hinter einer Projektprognose heißt – und was die geplante EEG-Novelle (Stand November 2026) daran ändern soll.
Was mache ich mit dem Strom, wenn die EEG-Vergütung ausläuft?
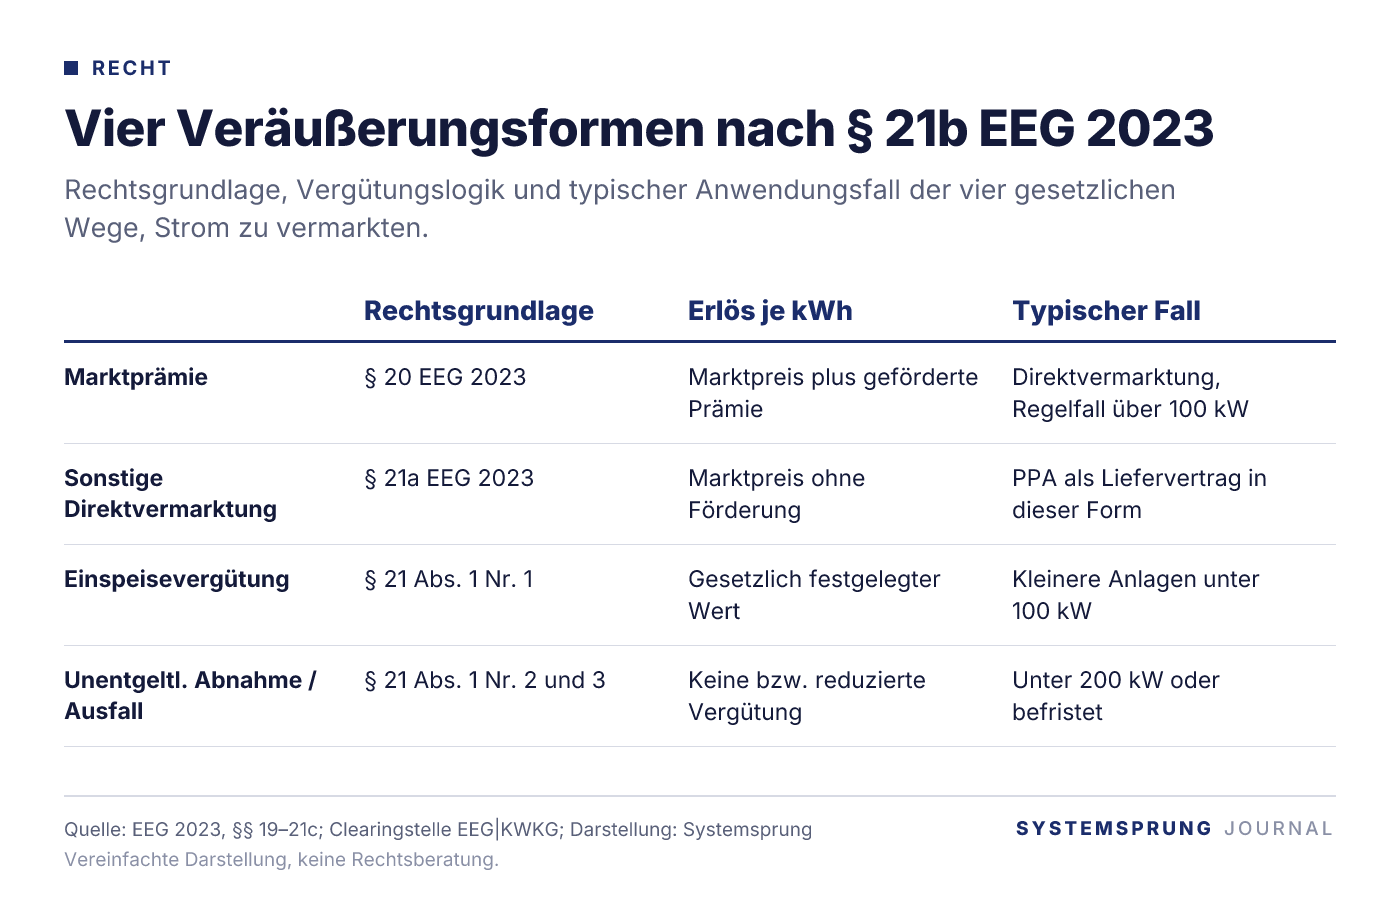
Nach geltendem Recht hast du vier Möglichkeiten, und sie stehen alle an einer Stelle: § 21b EEG 2023 ordnet jede Anlage einer von vier Veräußerungsformen zu – geförderte Direktvermarktung mit Marktprämie (§ 20), sonstige Direktvermarktung ohne Förderung (§ 21a), Einspeisevergütung (§ 21 Abs. 1 Nr. 1) sowie unentgeltliche Abnahme beziehungsweise Ausfallvergütung (§ 21 Abs. 1 Nr. 2 und 3). Ein PPA ist keine fünfte Kategorie, sondern ein Liefervertrag innerhalb der sonstigen Direktvermarktung. Quelle: EEG 2023, §§ 19–21c.
Offen gestanden ist das eine der merkwürdigeren Lücken im Prüfverhalten vieler Käufer. Modultyp, Wechselrichterhersteller, Degradationskurve, Pachtvertrag – all das wird sorgfältig durchgesehen. Die Frage, über welchen Kanal der erzeugte Strom überhaupt zu Geld wird, steht dagegen selten auf der Liste. Dabei entscheidet genau dieser Kanal, ob dein Erlös je Kilowattstunde ein gesetzlich festgelegter Wert ist oder ein Marktpreis mit allem, was dazugehört.
Was nach 20 Jahren EEG technisch und wirtschaftlich passiert, haben wir bereits im Beitrag 20 Jahre EEG — und dann? behandelt. Hier geht es um die Systematik dahinter – und um den Stand der Gesetzgebung im November 2026.
Ab welcher Anlagengröße muss ich direkt vermarkten?
Grundsätzlich ist bei über 100 kW installierter Leistung die Direktvermarktung der Regelfall; Ausnahmen bestehen u. a. für Anlagen unter 200 kW (unentgeltliche Abnahme) sowie befristet als Ausfallvergütung. Darunter kannst du wählen. In der Direktvermarktung ist ab 25 kW die Fernsteuerbarkeit nach § 10b EEG herzustellen (mit Übergangsregelungen). Quelle: EEG 2023.
Für gewerbliche PV-Projekte ist diese Schwelle der Normalfall – eine Freiflächenanlage oder eine große Dachanlage liegt praktisch immer darüber. Für dich als Käufer heißt das: Die PV Direktvermarktung ist keine Option, über die der Betreiber nachdenkt, sondern die gesetzliche Ausgangslage. Entsprechend gehört ein Direktvermarktungsvertrag in den Datenraum, und zwar mit Laufzeit, Kündigungsfrist und Vergütungsmodell.
Dazu kommt die Messtechnik, die gern als Nebensache behandelt wird. Bei Erzeugungsanlagen über 7 kW besteht Pflichteinbau eines intelligenten Messsystems; die Rollout-Quoten je Messstellenbetreiber veröffentlicht die Bundesnetzagentur zum Stichtag 30.06.2026 nach § 45 MsbG. Quelle: Bundesnetzagentur, Roll-out intelligenter Messsysteme. Ohne Messung keine viertelstundenscharfe Abrechnung – und ohne die funktioniert Direktvermarktung nicht.
Eines ist beruhigend: Die Entscheidung ist nicht für zwei Jahrzehnte zementiert. Nach § 21c EEG 2023 kannst du die Veräußerungsform mit den dort geregelten Fristen wechseln, nach § 21b Abs. 2 sogar anteilig – ein Teil der Erzeugung in die Marktprämie, ein Teil in die sonstige Direktvermarktung.
Lohnt sich ein PPA für eine kleine Anlage?
Häufig nicht. Langfristige Stromlieferverträge sind auf größere Mengen und bonitätsstarke Abnehmer zugeschnitten; unter 100 kW besteht Wahlfreiheit, und in der Praxis wird bei kleinen Anlagen häufig die Einspeisevergütung oder die Vermarktung über einen Direktvermarkter genutzt. Ob ein PPA sinnvoll ist, hängt von Menge, Bonität und Transaktionskosten ab.
Zur Einordnung des Preisniveaus, ausdrücklich ohne Prognose: Im monatlichen PPA-Preisindex von Energie & Management und Enervis lag der Terminmarkt-Mischpreis als Referenz im Januar 2026 bei rund 87 Euro/MWh im Frontjahr, das längerfristige Base-Niveau oberhalb von 70 Euro/MWh. Quelle: Energie & Management, PPA-Preisindex. Solar liegt wegen des Profilabschlags darunter – Sonnenstrom kommt nun einmal dann, wenn er bei allen anderen auch kommt.
Warum die Laufzeiten im deutschen Markt kürzer werden und was das für Bewertungen bedeutet, steht im Beitrag zur PPA-Laufzeit unter fünf Jahren. Eine PPA kleine PV-Anlage bleibt jedenfalls die Ausnahme. Und unabhängig vom Vertragstyp gilt: Dein Erlös hängt vom Börsenpreis, vom Erzeugungsprofil der Anlage, vom Entgelt des Direktvermarkters und von Ausgleichsenergiekosten ab. Feste Sätze gibt es nicht. Wer dir etwas anderes erzählt, rechnet mit Annahmen, die er offenlegen sollte – wozu auch der Umgang mit negativen Strompreisen nach dem Solarspitzengesetz gehört.
Was bekomme ich, wenn die Anlage ausgefördert ist?
Die gesetzliche Anschlussvergütung gibt es nur für Anlagen bis 100 kW mit Inbetriebnahme vor dem 01.01.2021. Anzulegender Wert ist der Jahresmarktwert, seit dem Kalenderjahr 2023 gedeckelt auf 10 ct/kWh, abzüglich eines von den Übertragungsnetzbetreibern ermittelten Betrags; die Zahlungen sind nach § 25 Abs. 2 EEG 2023 bis zum 31.12.2032 befristet. Quelle: Clearingstelle EEG|KWKG, Häufige Rechtsfrage 69.
Der Abzugsbetrag ist 2026 deutlich gesunken: auf 0,228 ct/kWh nach 0,715 ct/kWh im Jahr 2025. Bei einem intelligenten Messsystem halbiert er sich nach § 53 Abs. 4 EEG. Quelle: netztransparenz.de, Abzugsbetrag 2026.
Entscheidend für jede Prognose ist aber etwas anderes: Der Jahresmarktwert wird rückwirkend ermittelt. Die Abrechnung eines Betriebsjahres steht erst im Folgejahr fest. Wenn in einem Exposé also ein Erlös für ausgeförderte Jahre steht, ist das eine Annahme – keine Zahl. Für Anlagen über 100 kW existiert diese Auffanglösung ohnehin nicht; dort bleiben sonstige Direktvermarktung, PPA oder Eigenverbrauch.
Ändert die EEG-Novelle das alles?
Geplant ja, beschlossen nein. Der Regierungsentwurf (Kabinettsbeschluss 29.07.2026, BT-Drs. 21/7867) sieht die Abschaffung der festen Einspeisevergütung für Neuanlagen, eine verpflichtende Direktvermarktung und einen Refinanzierungsbeitrag zur Abschöpfung von Zusatzerlösen vor; für Anlagen unter 25 kW sollen feste Vergütungen noch bis Ende 2028 gelten. Nach Darstellung von pv magazine vom 06.11.2026 werden Lesung und Bundesratsbefassung frühestens im Dezember 2026 erwartet.
Bis dahin gilt das EEG 2023. Entwurfsstände sind interessant, taugen aber nicht als Planungsgrundlage – und niemand sollte eine Kaufentscheidung auf einen Paragrafen stützen, den es noch gar nicht gibt.
Was du stattdessen tun kannst: drei Fragen an den Projektanbieter. Welche Veräußerungsform unterstellt die Prognose? Welcher Erlös je Kilowattstunde ist angesetzt, und woraus leitet er sich ab? Und was passiert rechnerisch, wenn die Form gewechselt wird? Wer darauf klare Antworten gibt, hat sein Projekt durchdacht.
Auf dem Systemsprung-Marktplatz kannst du gewerbliche PV-Projekte suchen und im Datenraum prüfen, welche Veräußerungsform und welche Erlösannahmen hinterlegt sind. Investitionen in Photovoltaikanlagen sind mit Risiken bis zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals verbunden; Prognosen sind unverbindlich, und dieser Beitrag ersetzt keine Anlage-, Rechts- oder Steuerberatung.
Häufige Fragen
Ist ein PPA eine eigene Veräußerungsform nach dem EEG?▾
Nein. Ein Power Purchase Agreement ist ein langfristiger Stromliefervertrag und wird im System des § 21b EEG 2023 der sonstigen Direktvermarktung nach § 21a zugeordnet. Quelle: [EEG 2023](https://www.gesetze-im-internet.de/eeg_2014/BJNR106610014.html).
Kann ich die Veräußerungsform später wechseln?▾
Ja, § 21c EEG 2023 regelt den Wechsel mit Fristen, § 21b Abs. 2 erlaubt eine anteilige Aufteilung der Erzeugung auf mehrere Formen. Die konkrete Umsetzung hängt von Messkonzept und Vertragslage ab.
Warum steht in Prognosen kein fester Erlös für die Zeit nach der Förderung?▾
Weil es keinen gibt. Erlöse in Direktvermarktung und PPA hängen von Börsenpreis, Erzeugungsprofil, Vermarkterentgelt und Ausgleichsenergie ab; der Jahresmarktwert wird zudem erst im Folgejahr ermittelt.
Spielt die Steuerfreiheit nach § 3 Nr. 72 EStG hier eine Rolle?▾
Sie betrifft die Einnahmenseite, nicht die Vermarktungsform. Wie die Befreiung wirkt – sie gilt in der Regel bis 30 kW(p) je (Wohn- oder Gewerbe-)Einheit, zusätzlich gilt eine Freigrenze von insgesamt 100 kW(p) je Steuerpflichtigem beziehungsweise Mitunternehmerschaft –, steht im Beitrag zu [§ 3 Nr. 72 EStG](/journal/pv-steuerfrei-paragraph-3-nr-72-estg); ob sie oder der Investitionsabzugsbetrag in deinem Fall nutzbar sind, hängt von deiner individuellen Situation ab und gehört mit deinem Steuerberater geklärt.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →