PPA-Laufzeit unter fünf Jahren: Was das 2026 für die Bewertung heißt
Der deutsche PPA-Markt ist 2025 auf 27 langfristige Verträge mit 1,3 GW geschrumpft, die Laufzeiten werden kürzer. Was das für die Bewertung von Solarparks und Bestandsportfolios bedeutet – und welche Punkte in die Due Diligence gehören.
Ein Solarpark lebt typischerweise 25 bis 30 Jahre, oft auch länger; Finanzmodelle rechnen meist mit 25 bis 30 Jahren. Der Vertrag, der seine Erlöse tragen soll, zunehmend keine fünf. Das ist, kurz gesagt, die Bewertungsfrage des Jahres 2026.
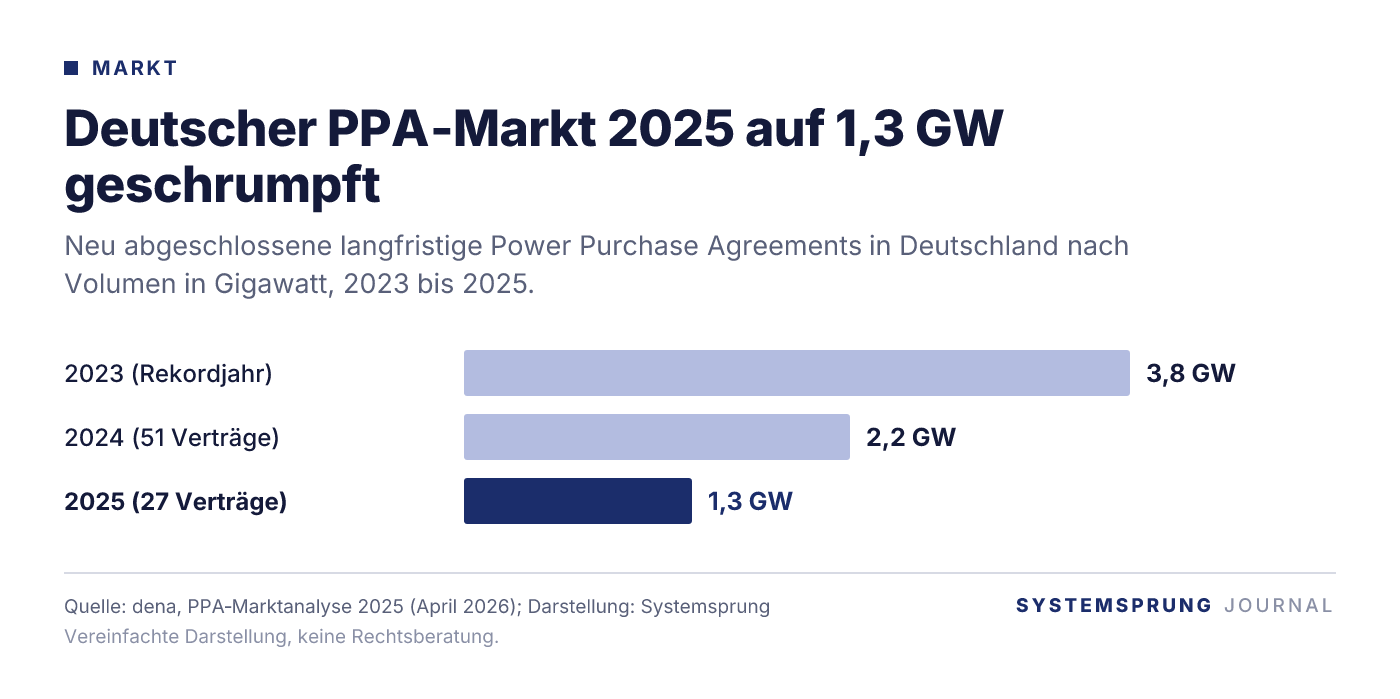
Die Zahlen dazu stammen aus der PPA-Marktanalyse 2025 der dena, veröffentlicht im April 2026: In Deutschland wurden 2025 nur noch 27 langfristige Power Purchase Agreements mit zusammen 1,3 GW abgeschlossen – nach 51 Vereinbarungen mit 2,2 GW im Jahr 2024 und 3,8 GW im Rekordjahr 2023. Europäisch fällt Deutschland damit auf Rang 4 zurück, hinter Spanien, Italien und Polen (pv magazine, 04.05.2026). Ein (Green-)PPA ist dabei ein bilateraler Stromliefervertrag zwischen Anlagenbetreiber und Abnehmer, häufig außerhalb des EEG. Bei EEG-Förderung sind Herkunftsnachweise beziehungsweise eine Doppelvermarktung ausgeschlossen (§ 80 EEG), ein PPA ohne Herkunftsnachweise ist aber möglich.
Was nach dem Ende der EEG-Vergütung grundsätzlich passiert, haben wir im Beitrag 20 Jahre EEG – und dann? beschrieben. Hier geht es ausschließlich um die neue Marktlage 2025/2026 – und um das, was sie im Bewertungsmodell anrichtet.
Warum ist der deutsche PPA-Markt 2025 eingebrochen?
Weniger Abschlüsse, kleinere Volumina – und am härtesten traf es Solar: rund 610 MW im Jahr 2025. Die dena nennt als Ursachen sinkende Capture Rates, Risiken aus negativen Preisen und eine gesunkene Nachfrage von Unternehmen nach Grünstromverträgen. Als Preisanker für einen zehnjährigen Pay-as-produced-PPA weist die Analyse 35 bis 45 €/MWh aus – eine Indikation, keine Prognose.
Die Mechanik dahinter ist unbequem einfach. Wer Solarstrom abnimmt, bekommt ihn dann, wenn ihn alle haben. Je mehr PV im Netz steht, desto stärker drückt die eigene Einspeisung den Preis in genau den Stunden, in denen man verkauft. Diese Capture Rate – der Anteil des durchschnittlichen Spotpreises, den eine Technologie tatsächlich erlöst – ist der eigentliche Treiber. Dass für Neuanlagen (Inbetriebnahme nach dem 25.02.2025) § 51 EEG in der verschärften Fassung greift und die Kürzung bereits in negativen Viertelstunden erfolgt (nach Einführung der Viertelstundenauktion), während für Bestandsanlagen Übergangs- beziehungsweise Stundenschwellen gelten, haben wir in negative Strompreise und PV-Freifläche behandelt. Für die PPA-Nachfrage zählt vor allem die Rückwirkung: Abnehmer wollen dieses Profilrisiko nicht mehr über zehn Jahre fest einpreisen.
Was bedeutet eine PPA-Laufzeit unter fünf Jahren für den Bewertungszeitraum?
Bei Laufzeiten unter fünf Jahren – so der von der dena beobachtete Trend – deckt der Vertrag nur einen Bruchteil der Restnutzungsdauer ab. Der weit überwiegende Teil des Barwerts hängt dann nicht am Vertrag, sondern an deinen Marktpreisannahmen. Wer in dieser Lage mit einem einzigen Durchschnittspreis über 25 Jahre rechnet, modelliert nicht, er wünscht.
Sauberer ist eine gestaffelte Erlösphase: Vertragsperiode und Merchant-Tail getrennt ausweisen, beide getrennt diskontieren, und die Sensitivität nicht auf den Strompreis legen, sondern auf die Capture Rate. Wie weit die auseinanderläuft, zeigen die amtlichen Marktwerte auf netztransparenz.de. Der Jahresmarktwert Solar 2025 lag bei 4,508 ct/kWh, die Monatswerte 2026 schwankten zwischen 1,317 ct/kWh im April und 8,177 ct/kWh im September. Und selbst der gute Septemberwert stand einem Spotmarktmittel von 14,482 ct/kWh gegenüber (Energie & Management). Der Profilabschlag ist also kein Detail, sondern die halbe Miete. Das sind Vergangenheitswerte, keine Ertragszusage.
Welche PPA-Merkmale senken den Risikoabschlag – und welche nicht?
Vier Merkmale entscheiden, wie viel Erlösrisiko beim Käufer bleibt: die Laufzeit im Verhältnis zur Restnutzungsdauer, die Abnahmestruktur, die Preisform und die Bonität des Abnehmers. Alles andere ist Verhandlungsfolklore.
Bei Pay-as-produced nimmt der Abnehmer ab, was die Anlage liefert – das Profilrisiko bleibt bei ihm, der Preis fällt entsprechend niedriger aus. Bei Baseload-Strukturen verkaufst du ein Band, das eine PV-Anlage physisch nicht liefern kann; die Differenz musst du am Markt zukaufen, Preisrisiko inklusive. Der Preisleitfaden Green PPA der dena beschreibt diese Risikoverteilung entlang des Marktrisiko-Wasserfalls und der P10/P90-Profile; was P90 im Ertragsgutachten bedeutet, erklärt der Beitrag P90 im Ertragsgutachten richtig lesen. Rechtlich zu beachten: EEG-Förderung und Herkunftsnachweise beziehungsweise die Grünstromeigenschaft derselben Strommenge schließen sich aus (Doppelvermarktungsverbot, § 80 EEG, Faktenpapier PPA, PV-Netzwerk Baden-Württemberg, Stand Juli 2020); ein PPA ohne Herkunftsnachweise kann daneben bestehen. Auf EU-Ebene verpflichtet Art. 19a der VO (EU) 2024/1747 die Mitgliedstaaten, PPA zu fördern, und ermöglicht Garantieregelungen gegen Ausfallrisiken der Abnehmer – ein Instrument, dessen nationale Ausgestaltung du im Blick behalten solltest.
Was macht Hybrid- und Speicher-Offtake mit der Bewertung?
Speicher verschiebt das Profilrisiko – und wird dabei selbst zum Vertragsgegenstand. Laut dena stiegen Abnahme- und Vermarktungsverträge für Batteriespeicher von 524 MW (2024) auf 1.092 MW (2025), Flexibility Purchase Agreements von 140 auf 249 MW. Der Markt wandert dorthin, wo die Stunde wertvoll ist, nicht nur die Kilowattstunde.
Preislich sichtbar wird das im LevelTen-Hybrid-Index: In Deutschland sank der P25-Angebotspreis im dritten Quartal 2026 um 12,7 Prozent auf 65,50 €/MWh; fast 40 Prozent der europäischen Einzelangebote betreffen bereits in Betrieb befindliche Projekte (Solarserver, 27.10.2026). Gerade Letzteres ist für Bestandstransaktionen interessant: Viele Hybrid-PPA-Angebote betreffen Bestandsprojekte – eine nachträgliche Strukturierung ist allerdings projektspezifisch zu prüfen. Als Benchmark gegen den Förderpfad lohnt der Blick auf die Ausschreibung: Beim Gebotstermin 1. Juli 2026 lag der mengengewichtete Zuschlagswert im ersten Segment bei 4,79 ct/kWh, die Spanne bei 4,38 bis 4,97 ct/kWh (Bundesnetzagentur).
Welche offenen Punkte gehören in die Due Diligence?
Regulatorische Unsicherheit ist 2026 selbst ein Bewertungsposten. Die beihilferechtliche Genehmigung des EEG läuft Ende 2026 aus, und für die mit dem Solarpaket I eingeführte maximale Gebotsmenge von 50 MW nach § 37 Abs. 3 EEG 2023 fehlt die Genehmigung der EU-Kommission weiterhin – es gilt bis auf Weiteres 20 MW (BSW-Solar, Stellungnahme EEG-Novelle, Stand 03.09.2026).
Dazu kommt die EEG-Novelle: Länder- und Verbändeanhörung des BMWE ab dem 17./18.07.2026, Kabinettsbeschluss am 29.07.2026, Regierungsentwurf als BT-Drs. 21/7867 vom 07.09.2026, geplant sind unter anderem 14.000 MW jährliches Ausschreibungsvolumen im ersten Segment für 2027 bis 2032, eine Standortbeteiligung von 0,3 ct/kWh und die Umstellung auf einen Refinanzierungsbeitrag (Referentenentwurf, BMWE). Das Verfahren läuft, in Kraft ist nichts davon.
Für die Due Diligence eines Stromabnahmevertrags heißt das konkret: Change-in-Law-Klausel prüfen, Bonitätsnachweis und Sicherheiten des Abnehmers dokumentieren, die Anschlussvermarktung nach Vertragsende als eigenes Szenario rechnen und das Ergebnis mit der Finanzierungsseite abgleichen. Denn der Schuldendienstdeckungsgrad bei PV-Projektfinanzierungen, periodenweise aufgebaut, reagiert empfindlich auf einen kurzen Vertrag mit langem Merchant-Tail. Und schließlich: Ob der PPA überhaupt auf den Käufer übergeht, hängt an der Strukturwahl zwischen Asset Deal und Share Deal.
Dieser Beitrag ist keine Anlage-, Rechts- oder Steuerberatung. Steuerliche Wirkungen einer Transaktion hängen von deiner individuellen Situation ab und gehören mit deinem Steuerberater geklärt. Auf dem Systemsprung-Marktplatz kannst du Projekte und Bestandsanlagen suchen, Unterlagen im Datenraum prüfen und ein Ankaufsprofil hinterlegen. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals.
Häufige Fragen
Wie viele PPA wurden 2025 in Deutschland abgeschlossen?▾
Die dena-PPA-Marktanalyse 2025 (veröffentlicht April 2026) weist 27 langfristige PPA mit zusammen 1,3 GW aus, davon rund 610 MW Solar. Im Vorjahr waren es 51 Vereinbarungen mit 2,2 GW, 2023 lag das Volumen bei 3,8 GW.
Was ist die Capture Rate und warum ist sie für die PPA Bewertung Solarpark entscheidend?▾
Die Capture Rate beschreibt, welchen Anteil des durchschnittlichen Spotpreises eine Technologie tatsächlich erlöst. Im September 2026 standen 8,177 ct/kWh Marktwert Solar einem Spotmittel von 14,482 ct/kWh gegenüber (netztransparenz.de, Energie & Management) – der Abschlag entscheidet über den Barwert des Merchant-Tails.
Ersetzt ein kurzer PPA die EEG-Förderung?▾
Für dieselbe Strommenge schließen sich EEG-Förderung und Herkunftsnachweise beziehungsweise Grünstromeigenschaft aus (Doppelvermarktungsverbot, § 80 EEG); ein PPA ohne Herkunftsnachweise ist daneben möglich. Ein kurzer PPA sichert zudem nur einen Teil der Restnutzungsdauer ab; der Rest bleibt Marktpreisrisiko und sollte getrennt modelliert werden.
Sind die genannten Preise Prognosen?▾
Nein. Marktwerte, Zuschlagswerte und Indexangaben sind Vergangenheits- beziehungsweise Indikationswerte aus den genannten Quellen und keine Aussage über künftige Erlöse.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →