Bruchteilsgemeinschaft oder GbR bei gemeinsamer PV-Anlage: Was 2026 neu ist
Ein BMF-Schreiben vom 09.04.2026 erkennt die Bruchteilsgemeinschaft umsatzsteuerlich als Unternehmer an, der BGH verlangt die eGbR-Voreintragung im Grundbuch. Was Kanzleien bei gemeinsam erworbenen PV-Anlagen jetzt neu sortieren sollten.
Zwei Mandanten wollen eine Freiflächenanlage gemeinsam erwerben, jeder die Hälfte. Die Frage nach der Rechtsform taucht in solchen Fällen oft erst beim Notartermin auf – und wird dann als Formalie abgehakt. Eine Fehleinschätzung war das schon immer. Seit 2024 ist sie eine teure. Denn ob Bruchteilsgemeinschaft oder GbR entscheidet inzwischen darüber, wer umsatzsteuerlich Unternehmer ist, an wen das Finanzamt den Feststellungsbescheid bekanntgibt und ob die Dienstbarkeit überhaupt ins Grundbuch kommt.
Dieser Beitrag beschränkt sich auf das, was seit 2024 beziehungsweise 2026 neu ist. Die Grundlagen zum Investitionsabzugsbetrag nach § 7g EStG, zur 200.000-Euro-Gewinngrenze nach dem BFH-Urteil vom 01.10.2025 und zum Zusammenspiel von degressiver AfA, IAB und Sonderabschreibung stehen bereits im Journal. Und der Hinweis muss sein: Dies ist keine Steuer- oder Rechtsberatung. Jede Einordnung hängt vom Einzelfall ab.
Kann eine Bruchteilsgemeinschaft bei der Umsatzsteuer jetzt Unternehmer sein?
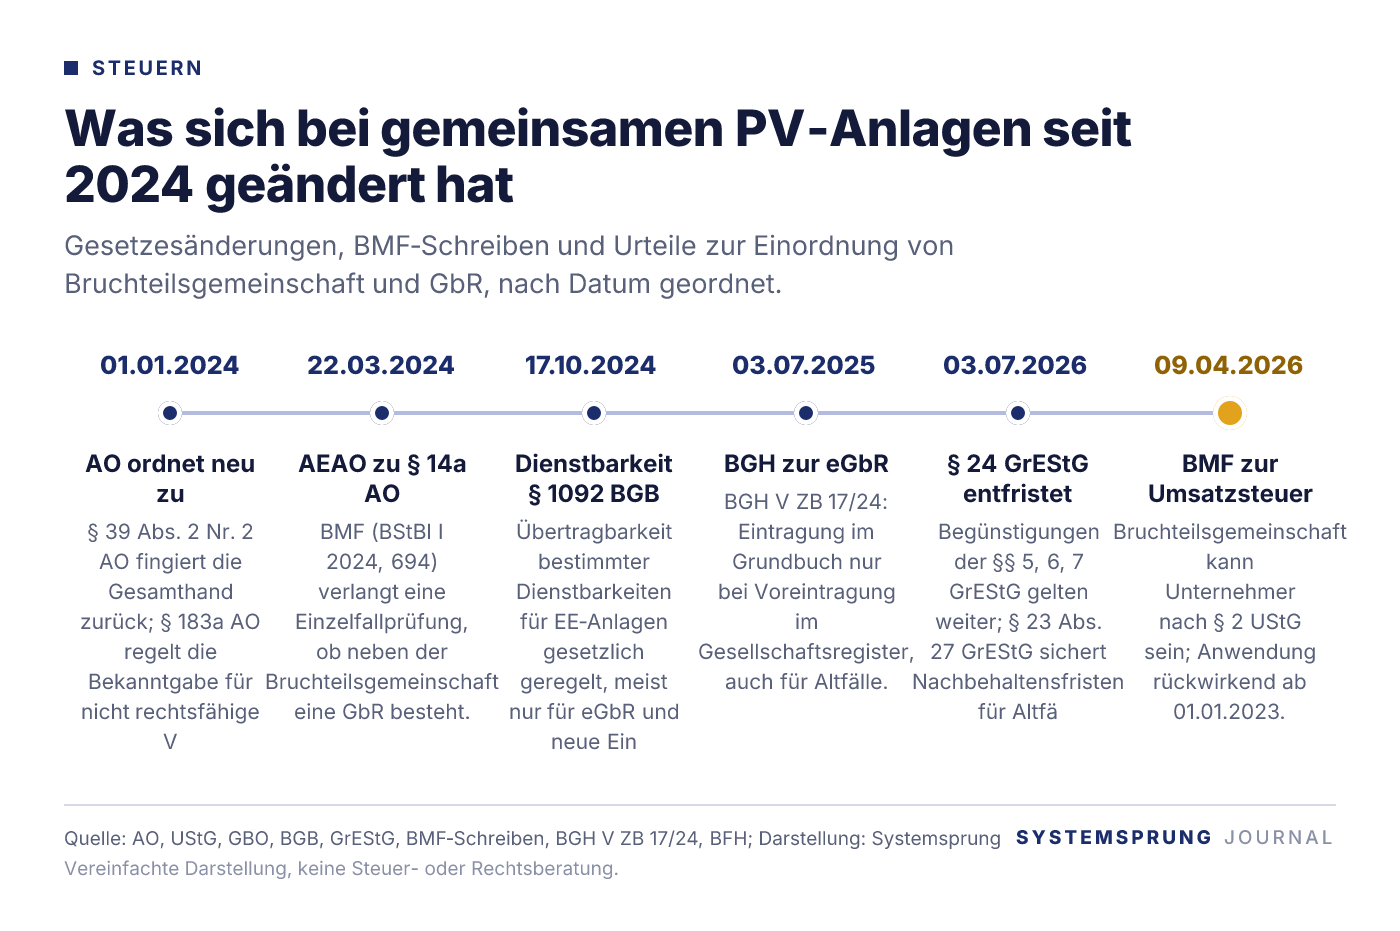
Ja. Nach dem BMF-Schreiben vom 09.04.2026 (III C 2 – S 7104/00030/006/041, BStBl 2026 I S. 640) kann eine Bruchteilsgemeinschaft Unternehmer im Sinne des § 2 UStG sein, sofern die unternehmerische Tätigkeit der Teilhaber der Gemeinschaft zugerechnet wird. Die Abschnitte 2.1 und 15.2b UStAE wurden entsprechend angepasst. Anzuwenden ist das ab Inkrafttreten des § 2 Abs. 1 Satz 1 UStG n. F. zum 01.01.2023, mit Übergangsregelung für Fälle, die bereits getrennt behandelt wurden.
Bemerkenswert ist das deshalb, weil der BFH jahrelang genau das Gegenteil vertreten hat. Noch im Beschluss vom 28.08.2023 – V B 44/22 blieb er bei seiner Linie aus V R 65/17 und V R 1/18: Die Bruchteilsgemeinschaft erbringe keine entgeltlichen Leistungen, Unternehmer seien allein die Teilhaber anteilig. Wer eine PV-Anlage zu zweit erwarb, arrangierte sich also mit zwei Rechnungen, zwei Vorsteuerabzügen und zwei Voranmeldungen – und hoffte, dass der Verkäufer mitspielt.
Für die Mandatsbegleitung beim Erwerb heißt das: Die Adressierung der Eingangsrechnung über den Kaufpreis gehört neu durchdacht. Ist die Gemeinschaft Unternehmerin, gehört sie regelmäßig in die Rechnung – und nicht die Teilhaber mit Quoten; der Einzelfall (etwa bei gemischten Leistungsbezügen) ist dabei zu prüfen. Steht ein Verzicht auf die Kleinunternehmerregelung an, gelten die seit 2025 verschärften Fristen des § 19 Abs. 3 UStG unverändert; nur eben möglicherweise für eine andere Steuerpflichtige.
Wann liegt eine GbR vor und nicht nur Bruchteilseigentum?
Die AO ordnet Bruchteilsgemeinschaften seit 2024 ausdrücklich den nicht rechtsfähigen Personenvereinigungen zu (§ 14a Abs. 3 AO). Ob daneben eine rechtsfähige GbR entstanden ist, verlangt eine Einzelfallprüfung – so der AEAO zu § 14a Nr. 8, eingefügt durch BMF-Schreiben vom 22.03.2024 (BStBl I 2024, 694).
Die Indizien sind überschaubar: Gibt es einen Gesellschaftsvertrag? Tritt die Einheit gegenüber dem Finanzamt als GbR auf? Fehlt beides, geht die Finanzverwaltung von einer Bruchteilsgemeinschaft aus. Das Beispiel im BMF-Schreiben – Ehegatten vermieten ein Zimmer im gemeinsamen Haus – begründet keine GbR, weil die bloße gemeinschaftliche Verwaltung von Bruchteilseigentum dafür nicht genügt.
Nur: Ein gemeinsam betriebener Solarpark ist keine bloße Verwaltung. Dort werden Verträge geschlossen, Direktvermarkter beauftragt, die Betriebsführung vergeben, Personal oder Dienstleister gesteuert. Wer das sauber abgrenzen will, kommt um einen schriftlichen Vertrag kaum herum – schon damit später nicht das Finanzamt entscheidet, was die Beteiligten eigentlich gewollt haben.
Ertragsteuerlich bleibt dabei vieles beim Alten. Das MoPeG vom 10.08.2021 (BGBl. 2021 I S. 3436) hat das zivilrechtliche Gesamthandsprinzip abgeschafft, § 39 Abs. 2 Nr. 2 Satz 2 AO fingiert es seit 01.01.2024 für Zwecke der Ertragsbesteuerung zurück. Steuerlich gilt die rechtsfähige Personengesellschaft also weiter als Gesamthand.
Was ändert sich bei Gewinnfeststellung und Bekanntgabe?
Seit 01.01.2024 trennt die AO die Bekanntgabe des gesonderten und einheitlichen Feststellungsbescheids: § 183 AO gilt für rechtsfähige, § 183a AO für nicht rechtsfähige Personenvereinigungen – also auch für Bruchteilsgemeinschaften. Beide Vorschriften sind in allen offenen Fällen anzuwenden; in 2024 und 2025 konnte zusätzlich noch an den bisherigen Empfangsbevollmächtigten bekanntgegeben werden (BMF vom 29.12.2023, IV D 1 – S 0062/23/10005:001). Wer die Einordnung falsch trifft, riskiert damit nicht nur eine materielle Diskussion, sondern Streit über Wirksamkeit und Fristlauf.
Beim IAB kommt ein zweiter Punkt hinzu. § 7g Abs. 7 EStG nennt zwar ausdrücklich Personengesellschaften und Gemeinschaften, setzt aber nach dem BMF-Schreiben vom 15.06.2022 (BStBl I 2022, 945), Rz. 4 f. eine Mitunternehmerschaft voraus. Eine reine Vermögensverwaltung trägt den Abzug nicht. Und die Vermögenssphären sind strikt zu trennen: Vom Gesamthandsgewinn abgezogene Beträge dürfen nur bei Investitionen der Gesellschaft hinzugerechnet werden, aus dem Sonderbetriebsvermögen abgezogene nur dort (§ 7g Abs. 7 EStG). In der Praxis scheitert der IAB in der Mitunternehmerschaft seltener am Grundsatz als an dieser Zuordnung.
Ein Verzicht auf die Feststellung wegen geringer Bedeutung nach § 180 Abs. 3 Satz 1 Nr. 2 AO, wie ihn der BFH am 06.02.2020 – IV R 6/17 für die Ehegatten-GbR mit Dachanlage zugelassen hat, ist bei gewerblichen Anlagen mit mehreren Investoren in der Regel problematisch; ob ein Verzicht möglich ist, hängt von den Umständen des Einzelfalls ab. Die gesonderte Feststellung ist dort der Normalfall.
Was ist beim Grundbuch und der Grunderwerbsteuer zu beachten?
Nach § 47 Abs. 2 GBO wird ein Recht für eine GbR nur eingetragen, wenn sie im Gesellschaftsregister eingetragen ist. Der BGH hat am 03.07.2025 – V ZB 17/24 entschieden, dass diese Voreintragung auch für Verfügungen einer bereits vor 2024 im Grundbuch eingetragenen GbR gilt; maßgeblich ist der Zeitpunkt des Grundbuchantrags.
Für Freiflächenprojekte ist das vor allem ein Terminthema. Beschränkt persönliche Dienstbarkeiten und gesicherte Pachtrechte bilden das Rückgrat der Standortsicherung – und seit dem 17.10.2024 ist die Übertragbarkeit bestimmter beschränkt persönlicher Dienstbarkeiten für Erneuerbare-Energien-Anlagen gesetzlich geregelt (§ 1092 BGB n. F.), in der Regel allerdings nur für neue Eintragungen und für juristische Personen beziehungsweise rechtsfähige Personengesellschaften (eGbR), was den Punkt eher wichtiger macht. Wer als eGbR erwerben will, plant die Registereintragung vor die Beurkundung, nicht danach.
Bei der Grunderwerbsteuer lohnt ein Blick auf den Gesetzesstand: § 24 GrEStG war befristet, § 23 Abs. 27 GrEStG (Stand 03.07.2026) sichert laufende Nachbehaltensfristen für Altfälle ab (Bundestag, schriftliche Stellungnahme zur Anhörung); § 24 GrEStG wurde durch das Neunte Gesetz zur Änderung von Vorschriften im Steuerberatungsrecht sowie Steuerrecht mit Wirkung ab 03.07.2026 entfristet, die Weitergeltung der Begünstigungen (u. a. §§ 5, 6, 7 Abs. 2, 3 GrEStG) bleibt damit bestehen. Vor jeder Mandatsempfehlung gehört der aktuelle Verfahrensstand geprüft.
Welche Unterlagen stützen die Zuordnung im Mandat?
Ob Bruchteilsgemeinschaft oder GbR, entscheidet sich nicht an der Absicht, sondern an Dokumenten: Gesellschafts- oder Gemeinschaftsvertrag, Adressierung der Eingangsrechnungen, Einspeise- und Direktvermarktungsvertrag, Registerauszüge, Grundbuchunterlagen. Sie zeigen, welche Einheit nach außen tatsächlich auftritt.
Nach Angaben des Anbieters liegen genau diese Unterlagen im Datenraum des jeweiligen Projekts. Befristete, persönliche Zugänge für Steuerberater und Bank sind danach vorgesehen, sodass sich die Zuordnung prüfen lässt, bevor der Kaufvertrag unterschrieben ist – und nicht erst, wenn der erste Feststellungsbescheid an die falsche Adresse geht.
Auf dem Systemsprung-Marktplatz findest du nach Anbieterangaben gewerbliche PV-Projekte mit Datenraum, in dem Verträge, Registerauszüge und Grundbuchunterlagen für die Mandatsbegleitung hinterlegt sind; befristete Zugänge für Steuerberater und Bank lassen sich einrichten. Alle steuerlichen Aussagen in diesem Beitrag geben den Rechtsstand zum Veröffentlichungszeitpunkt wieder, ersetzen keine Beratung im Einzelfall und sind mit dem jeweiligen Mandanten individuell zu prüfen. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals.
Häufige Fragen
Gilt das BMF-Schreiben vom 09.04.2026 auch rückwirkend?▾
Es ist ab Inkrafttreten des § 2 Abs. 1 Satz 1 UStG n. F. zum 01.01.2023 anzuwenden, enthält aber eine Übergangsregelung für Fälle, in denen die Beteiligten bereits getrennt behandelt wurden (BStBl 2026 I S. 640). Ob und wie sich eine Umstellung im konkreten Mandat lohnt, hängt vom Einzelfall ab.
Kann eine Bruchteilsgemeinschaft den IAB nutzen?▾
§ 7g Abs. 7 EStG nennt Gemeinschaften ausdrücklich, das BMF-Schreiben vom 15.06.2022 (BStBl I 2022, 945, Rz. 4 f.) verlangt jedoch eine Mitunternehmerschaft. Fehlt diese, scheidet der Abzug auf Ebene der Gemeinschaft aus.
Muss eine GbR vor dem Kauf ins Gesellschaftsregister?▾
Für Grundbucheintragungen ja – § 47 Abs. 2 GBO und BGH vom 03.07.2025 – V ZB 17/24 verlangen die Voreintragung, maßgeblich ist der Antragszeitpunkt. Ohne Grundstücksbezug besteht keine generelle Eintragungspflicht.
Ist bei zwei Investoren immer eine gesonderte Feststellung nötig?▾
In der Regel ja. Der Verzicht wegen geringer Bedeutung nach § 180 Abs. 3 Satz 1 Nr. 2 AO (BFH vom 06.02.2020 – IV R 6/17) betraf zusammen veranlagte Ehegatten mit einer Anlage auf dem eigenen Wohnhaus und passt auf gewerbliche Projekte selten.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →