Verzicht auf die Kleinunternehmerregelung bei PV: Fristen seit 2025
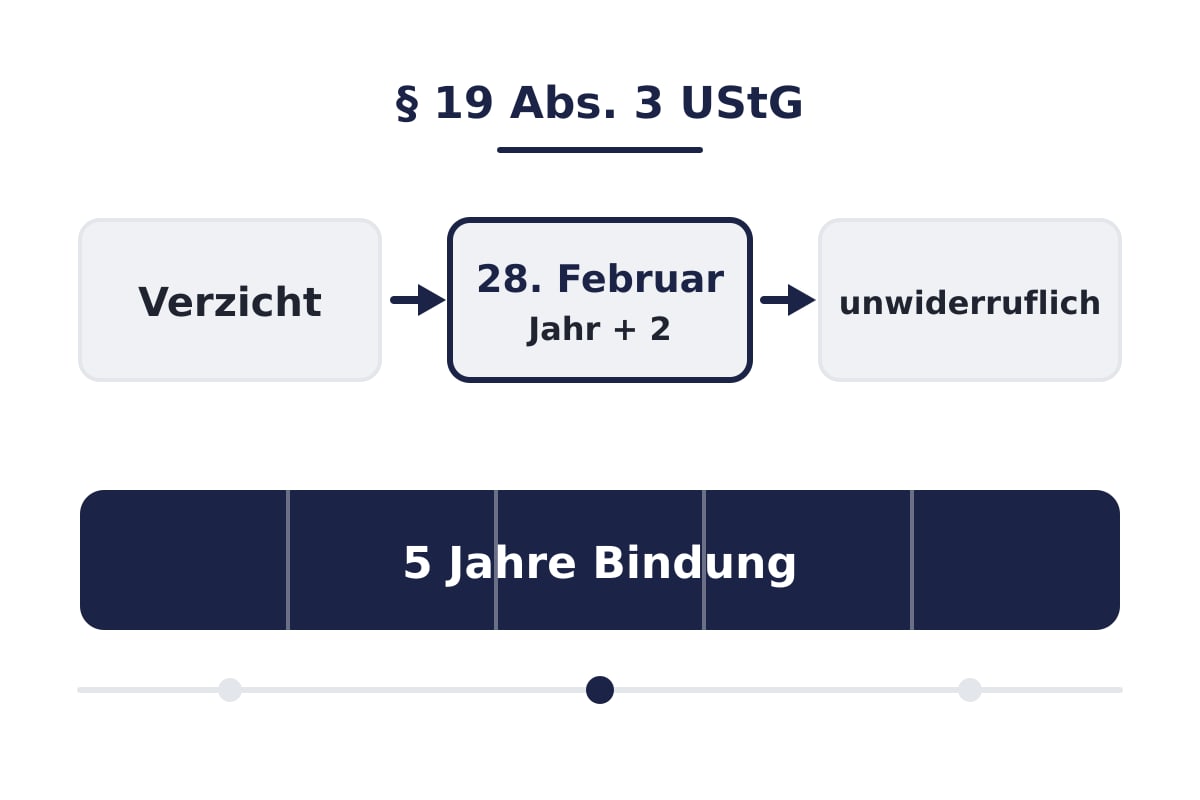
Seit dem JStG 2024 steht der Verzicht in § 19 Abs. 3 UStG: Frist bis Ende Februar des übernächsten Jahres, dafür unwiderruflich und mit Fünfjahresbindung. Was das für die Mandatsbegleitung beim Erwerb gewerblicher PV-Anlagen bedeutet – und welche Angaben du vorher aus dem Datenraum brauchst.
Wie lange hat mein Mandant Zeit, auf die Kleinunternehmerregelung zu verzichten – und wie lange bindet ihn das?
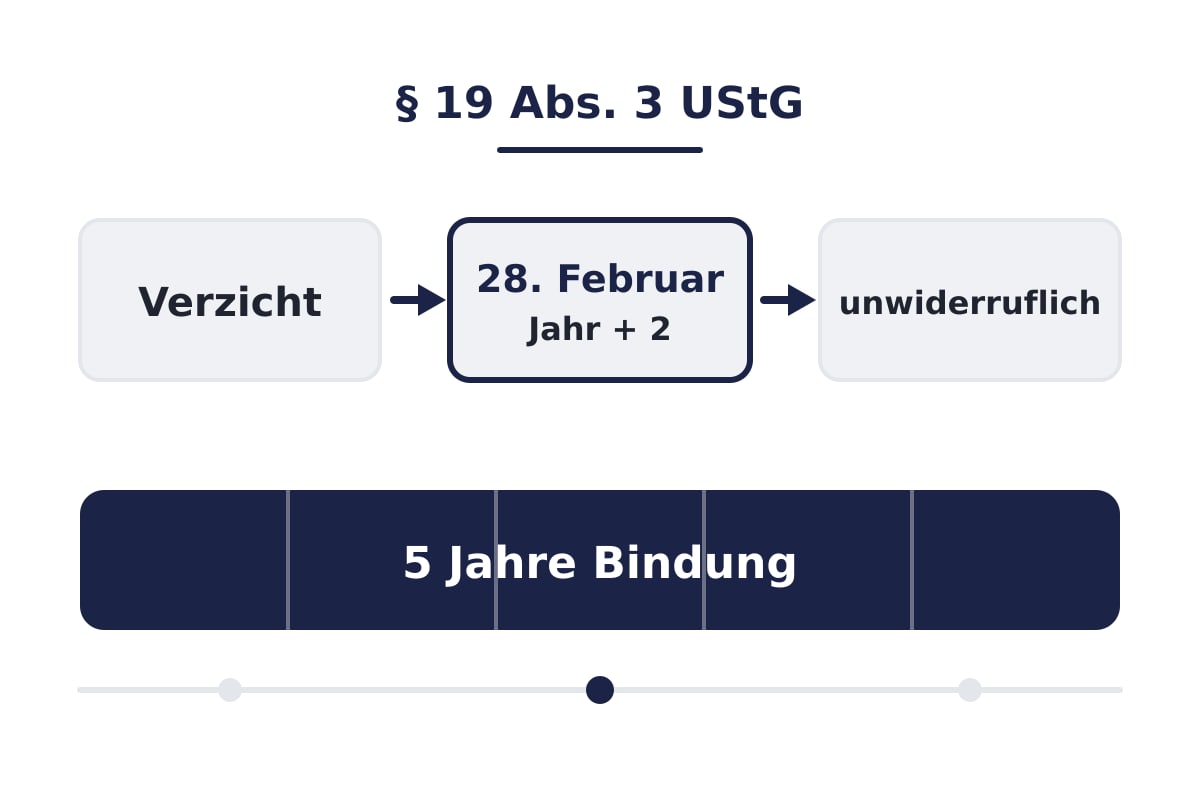
Seit dem Jahressteuergesetz 2024 steht der Verzicht in § 19 Abs. 3 UStG. Er ist bis zum letzten Tag des Monats Februar des zweiten auf den Besteuerungszeitraum folgenden Kalenderjahres unwiderruflich gegenüber dem Finanzamt zu erklären, wirkt ab Beginn des Besteuerungszeitraums und bindet mindestens fünf Kalenderjahre (§ 19 UStG). Für 2025 bedeutet das: Erklärung bis 28.02.2027 (BMF v. 18.03.2025, III C 3 - S 7360/00027/044/105). Für 2026 ergibt dieselbe Berechnung Ende Februar 2028.
Darin steckt ein hübscher Widerspruch. Der Gesetzgeber schenkt deinem Mandanten mehr Zeit zum Rechnen als je zuvor – und nimmt ihm gleichzeitig die Möglichkeit, es sich danach noch einmal anders zu überlegen. Früher ließ sich eine zu früh abgegebene Erklärung bis zur Unanfechtbarkeit der Steuerfestsetzung zurücknehmen. Heute gilt: einmal erklärt, fünf Jahre gebunden, Widerruf erst danach und nur zum Beginn eines folgenden Kalenderjahres.
Mit umgestellt wurde auch der Rechtscharakter. Die Umsätze des Kleinunternehmers sind nun steuerfrei, nicht mehr bloß „nicht erhoben“. Wer trotzdem Umsatzsteuer ausweist, schuldet sie grundsätzlich nach § 14c Abs. 1 UStG als unrichtigen Ausweis – nicht mehr nach Abs. 2 (BMF v. 18.03.2025). Bei Rechnungen an Endverbraucher entsteht nach dem BMF-Schreiben v. 18.03.2025 allerdings keine Steuer nach § 14c Abs. 1, wenn eine tatsächliche Leistung vorliegt und lediglich der Steuersatz unzutreffend ausgewiesen ist. Die Grenzen liegen seit dem 01.01.2025 bei 25.000 Euro Vorjahresumsatz und 100.000 Euro im laufenden Jahr. Die alte Prognose entfällt, und beim Überschreiten der 100.000 Euro wird bereits derjenige Umsatz regelbesteuert, mit dem die Grenze gerissen wird (BMF v. 18.03.2025). Eine Steuerberatung ist das hier nicht – die Einordnung bleibt mandatsbezogen.
Gibt es beim Erwerb überhaupt Vorsteuer – oder greift der Nullsteuersatz?
Vorsteuerpotenzial entsteht nur, wenn der Erwerb tatsächlich mit 19 Prozent belastet ist. Der Nullsteuersatz nach § 12 Abs. 3 UStG gilt ausschließlich für begünstigte Anlagen auf oder in der Nähe von Wohngebäuden und bestimmten weiteren Gebäuden; bei einer installierten Leistung bis 30 kW (peak) laut Marktstammdatenregister wird die Begünstigung vermutet (BMF-FAQ Photovoltaikanlagen).
In den typischen gewerblichen Konstellationen – Freiflächenanlage, größere Aufdachanlage auf einer Gewerbeimmobilie, auch die Vermietung von PV-Anlagen – sind die Voraussetzungen des Nullsteuersatzes häufig nicht erfüllt: Begünstigt ist nur die Installation auf oder in der Nähe von Wohngebäuden beziehungsweise bestimmten Gemeinwohlgebäuden, was eine Einzelfallprüfung erfordert. Die Vermietung nehmen die BMF-FAQ ausdrücklich aus. Erst dann stellt sich die Optionsfrage wirtschaftlich überhaupt: Vorsteuer aus Anschaffung, Nebenkosten und Bauleistungen steht gegen die laufende Umsatzsteuer auf Stromerlöse – und gegen den Verwaltungsaufwand, den die Regelbesteuerung mitbringt.
Warum laufen die Fünfjahresbindung und der Berichtigungszeitraum nicht synchron?
Weil sie an unterschiedliche Ereignisse anknüpfen. Die Bindung nach § 19 Abs. 3 UStG beginnt mit dem Besteuerungszeitraum, für den der Verzicht wirkt; der Berichtigungszeitraum des § 15a UStG startet mit der erstmaligen Verwendung des Wirtschaftsguts (§ 15a UStG). Zwischen Erklärung, Anschaffung und Inbetriebnahme liegen leicht Monate – und damit Jahresgrenzen.
Die Länge des Zeitraums hängt an der Bauart. Für Aufdachanlagen gelten fünf Jahre, für dachintegrierte Anlagen zehn Jahre, weil sie als wesentlicher Bestandteil des Gebäudes behandelt werden (OFD Karlsruhe v. 19.02.2015 – S 7104). Für Freiflächenanlagen ist, soweit ersichtlich, keine ausdrückliche BMF-Aussage zur Berichtigungsdauer vorhanden; die Einordnung ist daher nach den allgemeinen Grundsätzen des § 15a UStG zu prüfen – oft fünf Jahre, zehn Jahre nur bei Qualifikation als unbewegliches Wirtschaftsgut. Das ist ein offener Prüfpunkt im Mandat, keine stillschweigend zu unterstellende Zehnjahresfrist.
Kehrt dein Mandant innerhalb des Zeitraums zur Kleinunternehmerregelung zurück, ist das eine Änderung der Verhältnisse mit anteiliger Rückzahlung; ob überhaupt berichtigt wird, entscheidet die Bagatellgrenze des § 44 Abs. 2 UStDV von 1.000 Euro (OFD Karlsruhe, a. a. O.). Und noch ein Punkt aus der Rechtsprechung, der in der Praxis gern untergeht: Ein einmal erklärter Verzicht wirkt fort, bis er widerrufen wird – gegebenenfalls über Jahrzehnte. Erklärung und Widerruf sind formlos und können konkludent über die Umsatzsteuererklärung erfolgen (BFH v. 23.09.2020 – XI R 34/19, BStBl II 2025, 213). Verzicht und Widerruf müssen als einseitige, empfangsbedürftige Willenserklärungen gegenüber dem Finanzamt hinreichend klar erkennbar sein; bleibt der Erklärungsgehalt unklar, darf keine stillschweigende Option unterstellt werden.
Was brauchst du aus dem Datenraum, bevor du die Erklärung abgibst?
Drei Angaben sind unverzichtbar: Anschaffungsdatum, ausgewiesener Vorsteuerbetrag und Beginn der erstmaligen Verwendung. Beim Erwerb einer Bestandsanlage muss der Veräußerer sie nach § 15a Abs. 10 UStG weitergeben, weil der Berichtigungszeitraum beim Erwerber weiterläuft.
Deshalb taucht die Geschäftsveräußerung im Ganzen an dieser Stelle so oft auf. Tritt der Erwerber in den Stromeinspeisungsvertrag ein und führt das Unternehmen fort, liegt eine GiG nach § 1 Abs. 1a UStG vor – der Vorgang ist nicht steuerbar, der Berichtigungszeitraum wird nicht unterbrochen (OFD Karlsruhe, a. a. O.). Wer das übersieht, rechnet mit einer Vorsteuer, die es nie gegeben hat.
Welche Unterlagen erforderlich sind, richtet sich nach dem Einzelfall; Mindestanforderungen sind eine ordnungsgemäße Rechnung (§ 14 UStG), Nachweise zu Anschaffung und Erstverwendung sowie die Aufzeichnungen nach § 15a UStG. In der Praxis gehören zur Belegkette regelmäßig Kaufvertrag, Rechnung, Inbetriebnahmedokumentation und der Eintrag im Marktstammdatenregister. Welche Dokumentengruppen ein vollständiger Datenraum für PV-Projekte sonst noch umfasst, ist an anderer Stelle beschrieben; und dass einzelne Unterlagen im Datenraum ein Ablaufdatum tragen, betrifft auch die Nachweise, die du für die umsatzsteuerliche Würdigung heranziehst.
Welche Verfahrenspflichten kommen mit der Option – und was ändert sich 2027?
Mit der Regelbesteuerung greifen die Voranmeldungspflichten des § 18 Abs. 2 UStG. Kleinunternehmer sind ab 2025 – bereits für das Jahr 2024 – von den Erklärungspflichten nach § 18 Abs. 1 bis 4 UStG befreit (BMF v. 18.03.2025). Der Rhythmus richtet sich nach der Vorjahressteuer: monatlich über 9.000 Euro, sonst vierteljährlich, Befreiung möglich bis 2.000 Euro. Bei einem Vorsteuerüberschuss über 9.000 Euro lässt sich nach § 18 Abs. 2a UStG der Monatsrhythmus wählen. Die Aussetzung der Monatspflicht für Neugründer nach § 18 Abs. 2 Satz 4 UStG gilt für die Besteuerungszeiträume 2021 bis 2026 – prüfe vor der Anwendung den aktuellen Normtext auf gesetze-im-internet.de.
Hinzu kommt die E-Rechnung. Die Ausstellungspflicht beginnt am 01.01.2027 für Aussteller mit mehr als 800.000 Euro Vorjahresumsatz, darunter läuft die Übergangsfrist bis zum 31.12.2027 (BMF-FAQ E-Rechnung). Liquiditätsseitig bleibt die Vorsteuer zwischen Zahlung und Erstattung gebundenes Kapital – welche Pufferposten beim Eigenkapital daraus entstehen, ist in einem eigenen Beitrag ausgeführt.
Auf dem Systemsprung-Marktplatz kannst du Projekte deiner Mandanten prüfen und über einen persönlichen, befristeten Zugang in den Datenraum einsehen, welche Unterlagen für die umsatzsteuerliche Würdigung vorliegen. Dieser Beitrag ersetzt keine Steuer-, Rechts- oder Anlageberatung; ob eine Gestaltung nutzbar ist, hängt von der individuellen Situation ab und gehört im Mandat geklärt. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals. Rechtsstand der genannten Quellen: 06.11.2026.
Häufige Fragen
Bis wann muss der Verzicht für 2026 erklärt werden?▾
Nach § 19 Abs. 3 UStG bis zum letzten Tag des Monats Februar des zweiten Folgejahres, also bis Ende Februar 2028 (2028 ist ein Schaltjahr; eigene Fristberechnung auf Basis des Normtextes).
Kann mein Mandant nach fünf Jahren einfach zurückwechseln?▾
Der Widerruf ist nach Ablauf der Bindung zum Beginn eines folgenden Kalenderjahres möglich (§ 19 Abs. 3 UStG). Läuft der Berichtigungszeitraum des § 15a UStG dann noch, ist der Wechsel eine Änderung der Verhältnisse mit anteiliger Rückzahlung oberhalb der Bagatellgrenze von 1.000 Euro (§ 44 Abs. 2 UStDV).
Was passiert bei Steuerausweis trotz Kleinunternehmerstatus?▾
Seit 2025 sind die Umsätze steuerfrei, der ausgewiesene Betrag wird deshalb grundsätzlich nach § 14c Abs. 1 UStG als unrichtiger Ausweis geschuldet (BMF v. 18.03.2025). Für Rechnungen an Endverbraucher sieht dasselbe BMF-Schreiben eine Ausnahme vor: Dort entsteht keine Steuer nach § 14c Abs. 1, wenn tatsächlich geleistet und nur der Steuersatz unzutreffend ausgewiesen wurde. Die Rechtsfolgen der Berichtigung unterscheiden sich von der früheren Einordnung unter Abs. 2.
Gilt ein vor 2025 erklärter Verzicht weiter?▾
Ja, er bindet nach § 19 Abs. 3 Satz 3 UStG weiterhin insgesamt mindestens fünf Kalenderjahre (BMF v. 18.03.2025).
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →