Eigenkapital beim PV-Kauf: drei Pufferposten, die 2027 teuer werden
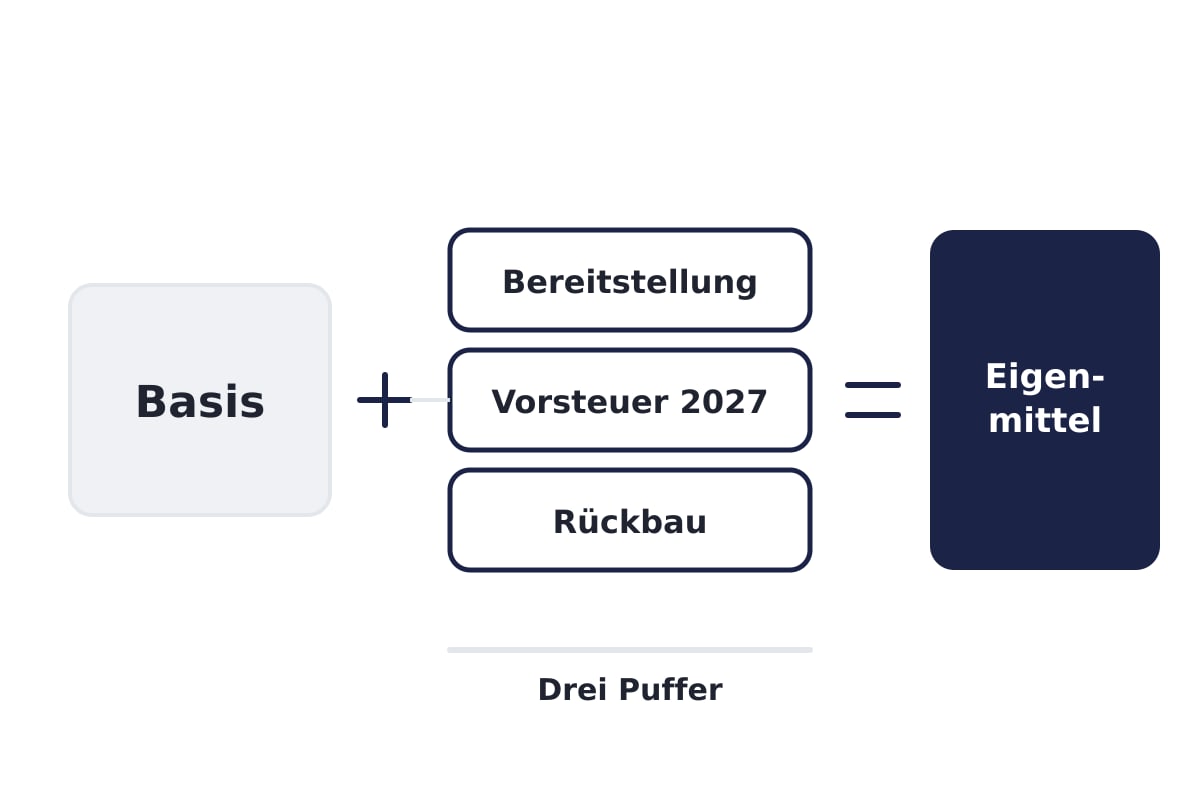
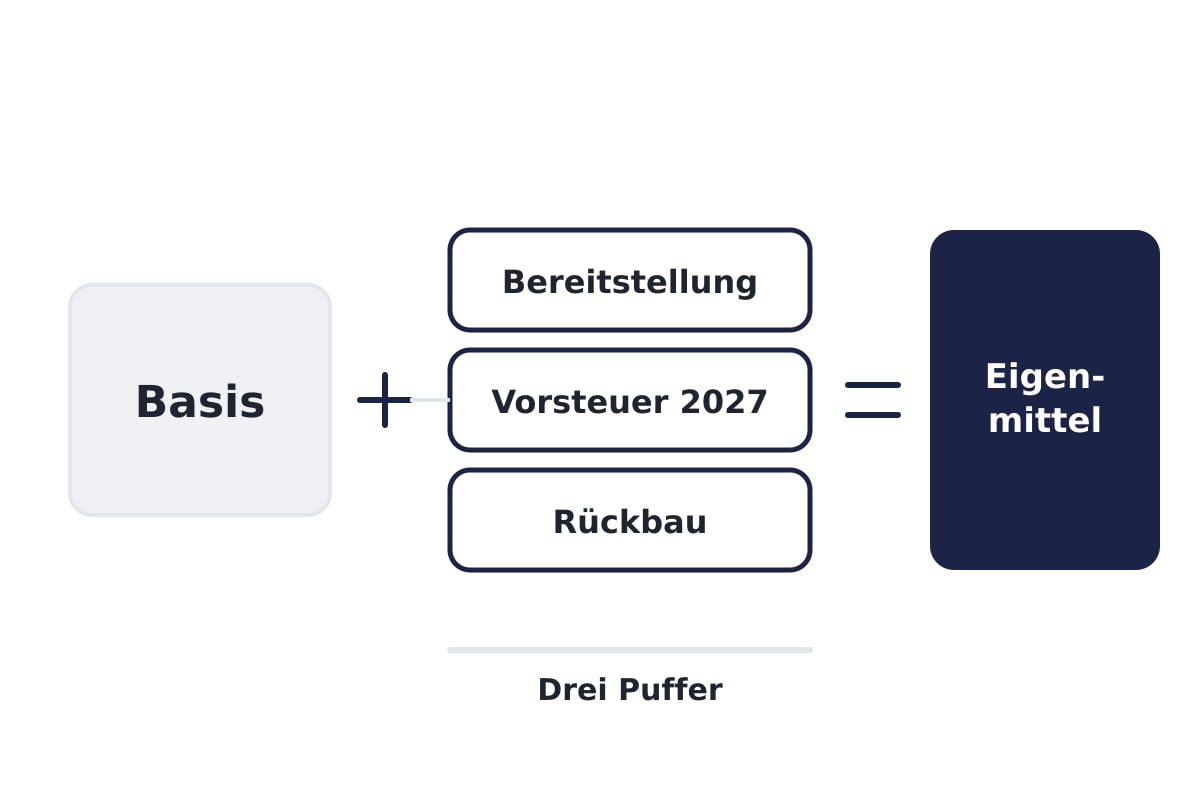
Kaufpreis minus Kredit ergibt noch keinen Eigenkapitalbedarf. Bereitstellungsprovision, Vorsteuer-Zwischenfinanzierung ab 2027 und Rückbaurücklage binden Eigenmittel – dieser Beitrag zeigt, wie du sie grob planst.
Wie viel Eigenkapital brauche ich wirklich für den Kauf einer PV-Anlage?
Die ehrliche Antwort lässt sich nicht in einem Prozentsatz ausdrücken. Förderseitig kannst du über den KfW-Kredit Nr. 270 „Erneuerbare Energien – Standard“ bis zu 100 Prozent der förderfähigen Investitionskosten finanzieren (Stand Abruf 05.11.2026). Eigenmittel brauchst du trotzdem – nur an anderer Stelle: für die Zwischenfinanzierung der Umsatzsteuer, für Nebenkosten rund um den Abruf und für eine laufende Reserve.
Viele Interessenten rechnen so: Kaufpreis minus Kreditbetrag gleich Eigenkapitalbedarf. Kommt null heraus, gilt die Finanzierung als geklärt. Die Lücke sitzt aber woanders – zwischen Kreditzusage, tatsächlicher Zahlung und dem ersten stabil fließenden Cashflow. In dieser Zeit zahlst du, bevor die Anlage zahlt.
Worum es hier nicht geht: wie eine Bank deine Kapitaldienstfähigkeit prüft. Das steht im Beitrag zu dem, was Banken bei einer PV-Finanzierung 2026 aufsichtsrechtlich prüfen müssen, und zur Dimensionierung des Schuldendienstdeckungsgrads (DSCR). Dieser Beitrag nimmt sich die drei Posten vor, die in keiner Standardkalkulation auftauchen – und 2027 teurer werden können. Alle Zahlen sind Marktdaten und Rechtsstände, keine Prognose für ein konkretes Projekt. Es handelt sich nicht um Anlage-, Rechts- oder Steuerberatung.
Was kostet mich eine Verzögerung zwischen Kreditzusage und Auszahlung?
Bei KfW 270 beträgt die Bereitstellungsprovision 0,15 Prozent pro Monat auf den noch nicht abgerufenen Kreditbetrag. Sie beginnt sechs Monate und zwei Bankarbeitstage nach der Zusage zu laufen; die Abruffrist liegt bei zwölf Monaten und kann für nicht ausgezahlte Beträge um bis zu 24 Monate verlängert werden (KfW-Merkblatt Kredit Nr. 270, Stand 05/2025/PDF-Dokumente/6000000178_M_270_EE-Standard.pdf)).
0,15 Prozent im Monat klingen nach wenig. Aufs Jahr gerechnet sind es 1,8 Prozent – auf Geld, das du noch gar nicht bekommen hast. Genau hier wird es unangenehm: Netzanschluss, Inbetriebnahmezeitpunkt, Teilabnahmen und Zählersetzung verschieben sich in der Praxis häufiger als geplant. Die Provision interessiert das nicht. Sie läuft ab Tag X.
Die Zinsseite kommt dazu, lässt sich aber schlechter pauschalieren. Die KfW arbeitet mit einem risikogerechten Zinssystem; der Satz wird am Tag der Zusage festgesetzt und hängt von Bonität und Besicherung ab, nachzusehen im Konditionen-Anzeiger. Als Marktvergleich: Der gewichtete Indikator der Kreditfinanzierungskosten für neue Unternehmenskredite lag im August 2026 bei 3,77 Prozent (Deutsche Bundesbank/EZB, MFI-Zinsstatistik).
Für deine Planung heißt das: Denke den Puffer in Monaten, nicht in Prozent. Drei Monate Verzug sind kein Drama – wenn du sie eingeplant hast.
Warum muss ich ab 2027 die Umsatzsteuer länger vorfinanzieren?
Die Aussetzung der monatlichen Umsatzsteuer-Voranmeldung für Neugründer nach § 18 Abs. 2 Satz 6 UStG gilt nur für die Besteuerungszeiträume 2021 bis 2026, also bis zum 31.12.2026. Nach heutigem Gesetzesstand greift ab 2027 im Gründungsjahr und im Folgejahr wieder die monatliche Abgabe nach § 18 Abs. 2 Satz 4 UStG (Rechtsstand 05.11.2026).
Klingt nach einer Formalie, ist aber ein reiner Liquiditätshebel. Der Rhythmus der Voranmeldung bestimmt, wann die Vorsteuer auf den Kaufpreis zurückkommt. Bei 19 Prozent auf eine sechsstellige Investition sind das schnell fünfstellige Beträge, die du zwischenfinanzierst – je nach Takt wenige Wochen oder mehrere Monate. Der Regelfall außerhalb der Gründungsphase: Vorjahressteuer über 9.000 Euro bedeutet monatlich, sonst Kalendervierteljahr; bei höchstens 2.000 Euro kann das Finanzamt von Voranmeldungen befreien (§ 18 Abs. 2 UStG).
Ob und wie dich das trifft, hängt von Rechtsform, Vorjahreswerten, dem Zeitpunkt der Anschaffung und der steuerlichen Gestaltung ab. Das gehört mit deinem Steuerberater geklärt – ebenso wie das Zusammenspiel von IAB, Sonder-AfA und der degressiven AfA für Anschaffungen bis Ende 2027. Das beeinflusst die Steuerwirkung auf der Ertragsseite, nicht die Liquidität im Kaufjahr.
Welche Rücklage brauche ich für Betrieb, Reparatur und Rückbau?
Trenne zwei Blöcke: laufende Betriebskosten und eine zweckgebundene Rückbaurücklage. Das Fraunhofer ISE setzt in seiner Studie Stromgestehungskosten Erneuerbare Energien (Juli 2024) für Dach-Kleinanlagen fixe Betriebskosten von 26 Euro je kW und Jahr an und rechnet mit einer Degradation von 0,25 Prozent pro Jahr.
Beim Rückbau ist die Lage unübersichtlicher – und genau das ist die Nachricht. Das Umweltbundesamt stellt in CLIMATE CHANGE 43/2025 fest, dass Rückbaukosten bundesweit nach keinem einheitlichen Maßstab berechnet werden; wird die Sicherheit pro MW festgelegt, reicht die Spanne von 5.000 Euro bis über 40.000 Euro. Verbreitet sind Ansätze zwischen 5 und 31 Euro je kW – nach dem EU-Forschungsprojekt Quasar können die aktuellen Rückbaukosten für eine 20-MW-Freiflächenanlage allerdings 75 bis 100 Euro je kW betragen (Fachagentur Wind und Solar, Rückbau und Recycling von PV-FFA). Zwischen 10 und 100 Euro je kW liegt der Faktor zehn. Wer den unteren Rand ansetzt, sollte wissen, dass er das tut.
Wie Rückbausicherheiten im Datenraum dokumentiert werden und was der UBA-Bericht für Projektanbieter bedeutet, steht im Beitrag zur Rückbausicherheit im Datenraum.
Beispielrechnung: eine grobe Eigenkapitalplanung in fünf Posten
Das Folgende ist ein frei gewähltes Rechenbeispiel, kein Angebot und keine Prognose. Annahmen: 750 kW Anlagenleistung, Kaufpreis 800.000 Euro netto, KfW-270-Finanzierung über 100 Prozent, drei Monate Verzug beim Abruf von 600.000 Euro.
Erstens die Umsatzsteuer: 19 Prozent auf 800.000 Euro sind 152.000 Euro, die bis zur Vorsteuererstattung zwischenfinanziert werden – ab 2027 abhängig vom Voranmeldungsrhythmus. Zweitens die Bereitstellungsprovision: 600.000 Euro × 0,15 Prozent × drei Monate ergeben 2.700 Euro. Drittens eine Betriebsreserve: 26 Euro/kW × 750 kW sind 19.500 Euro pro Jahr nach ISE-Ansatz für Dachanlagen; eine Jahresreserve vorzuhalten ist eine Planungsentscheidung, keine Vorschrift. Viertens die Rückbaurücklage: bei 75 Euro/kW wären das 56.250 Euro über die Laufzeit, auf 20 Jahre rund 2.800 Euro jährlich. Fünftens die Erwerbsnebenkosten – Notar, Register, technische oder rechtliche Prüfung, je nach Struktur.
Auf der Erlösseite, nur als Annahme und nicht als Zusage: Beim Gebotstermin 01.07.2026 lag der mengengewichtete Zuschlagswert für Freiflächenanlagen bei 4,79 ct/kWh, der Höchstwert bei 5,90 ct/kWh (Bundesnetzagentur); im zweiten Segment (Aufdach) zum 01.02.2026 bei 9,56 ct/kWh (Bundesnetzagentur).
Die Summe der Nebenposten ist planbar, aber selten null. Wer sie kennt, führt bessere Gespräche – mit der Bank und mit dem Steuerberater.
Auf dem Systemsprung-Marktplatz kannst du Projekte suchen, Kennzahlen im Cashflow-Rechner mit eigenen Annahmen durchspielen und eine Finanzierungsanfrage an Finanzierungspartner stellen. Eine Finanzierungsanfrage ist keine Kreditzusage. Investitionen in Photovoltaikanlagen sind mit Risiken bis zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals verbunden; Prognosen sind unverbindlich.
Häufige Fragen
Reicht eine 100-Prozent-Finanzierung wirklich ohne Eigenkapital?▾
Förderseitig sind bis zu 100 Prozent der förderfähigen Investitionskosten über KfW 270 finanzierbar (KfW, Stand Abruf 05.11.2026). Eigenmittel werden trotzdem gebunden, etwa für die Vorsteuer-Zwischenfinanzierung, Erwerbsnebenkosten und Reserven. Ob und zu welchen Konditionen finanziert wird, entscheidet der Finanzierungspartner.
Wann fällt die Bereitstellungsprovision an?▾
Nach dem KfW-Merkblatt Kredit Nr. 270 (Stand 05/2025) beginnt sie sechs Monate und zwei Bankarbeitstage nach der Zusage und beträgt 0,15 Prozent pro Monat auf den noch nicht abgerufenen Betrag. Die Abruffrist liegt bei zwölf Monaten.
Ab wann gilt wieder die monatliche Umsatzsteuer-Voranmeldung für Neugründer?▾
Die Aussetzung nach § 18 Abs. 2 Satz 6 UStG endet mit dem Besteuerungszeitraum 2026. Nach heutigem Gesetzesstand (05.11.2026) gilt ab 2027 wieder die monatliche Abgabe im Gründungs- und Folgejahr. Die konkrete Anwendung auf deinen Fall klärst du mit deinem Steuerberater.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →