Kaufvertrag einer PV-Anlage: drei Klauseln, die 2026 neu zu prüfen sind
Ein BFH-Urteil zur Umsatzsteuer bei Teilverkäufen, zwei BGH-Entscheidungen zum Eigentum an einzelnen Modulen und eine laufende EEG-Novelle: Drei Punkte im Kaufvertrag einer PV-Anlage sind 2026 anders zu prüfen als früher.
Das Exposé beschreibt die Anlage. Der Kaufvertrag bestimmt, was du rechtlich bekommst. Klingt nach juristischer Spitzfindigkeit, entscheidet aber darüber, ob dir im Streitfall tatsächlich 840 bestimmte Module gehören – oder nur ein Anspruch gegen einen Verkäufer, den es womöglich nicht mehr gibt. „300 kWp Freifläche in Brandenburg" steht in beiden Fällen im Prospekt.
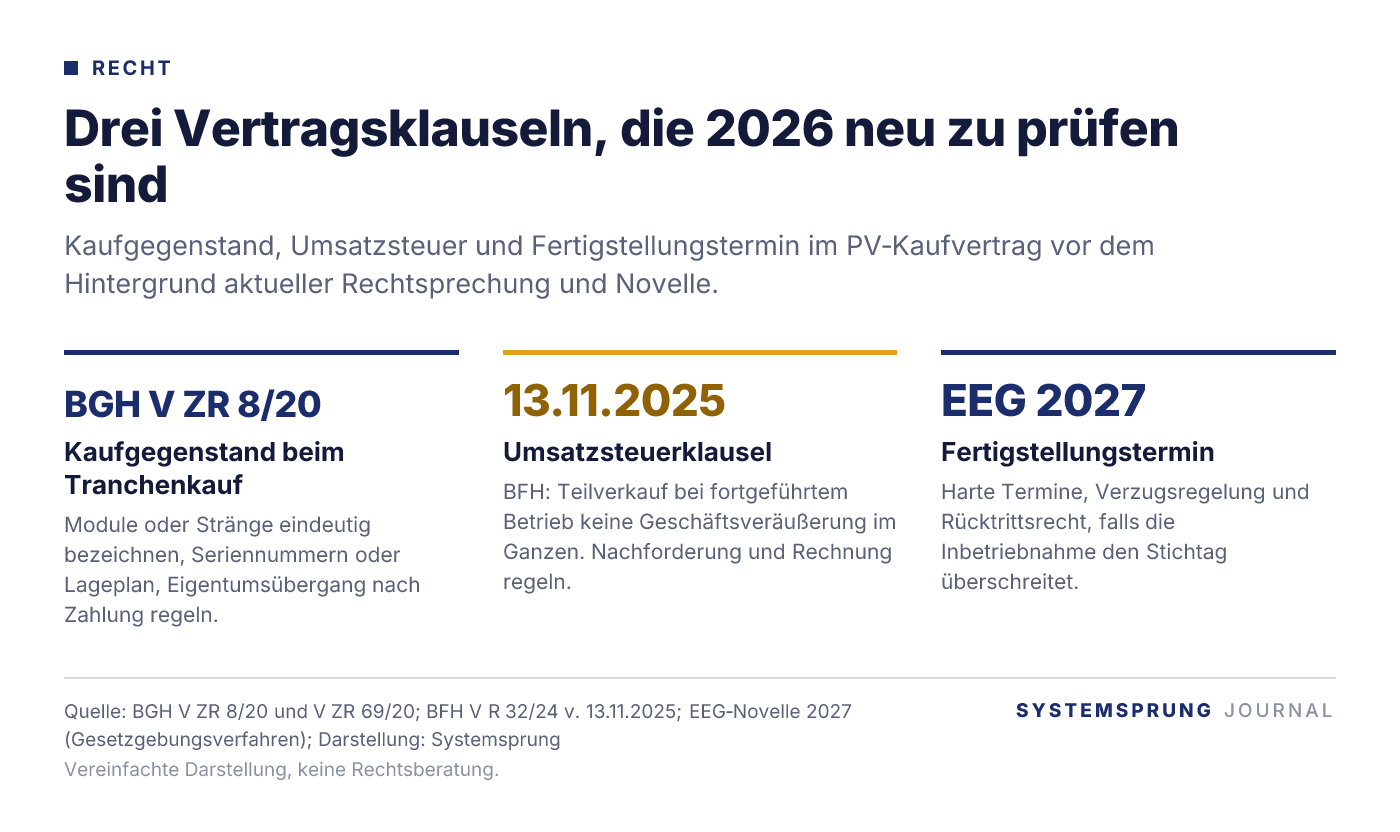
Über Vertragsprüfung ist viel geschrieben worden, und das meiste davon gilt weiter. Deshalb geht es hier nur um drei Punkte, die sich 2025 und 2026 bewegt haben: den Kaufgegenstand beim Tranchenkauf, eine Umsatzsteuerklausel, die ein BFH-Urteil vom November 2025 nötig macht, und Fertigstellungstermine vor dem Hintergrund einer Novelle, die noch im Gesetzgebungsverfahren hängt. Rechts- oder Steuerberatung ist das nicht, sondern eine Struktur für das Gespräch mit deinem Anwalt und deinem Steuerberater.
Was kaufe ich eigentlich, wenn ich nur einen Teil einer Anlage erwerbe?
Du erwirbst bewegliche Sachen, keinen Grundstücksanteil. Einzelne Module lassen sich aber nur dann einzeln übereignen, wenn sie keine wesentlichen Bestandteile der Anlage im Sinne von § 93 BGB sind – so der BGH im Urteil vom 22.10.2021 – V ZR 8/20. Der Senat hat dort außerdem klargestellt, dass § 95 Abs. 1 BGB auf Bestandteile einer beweglichen Sache nicht entsprechend anwendbar ist.
Dass die Anlage überhaupt beweglich bleibt, verdankt sie einer eleganten Konstruktion des BGB. Wer auf fremdem Grund baut und nach Ablauf des Nutzungsvertrags zum Rückbau verpflichtet ist, errichtet einen Scheinbestandteil nach § 95 Abs. 1 S. 1 BGB. Die Anlage wird also nicht Eigentum des Grundstückseigentümers, sondern bleibt eine Sache für sich (BGH, Urteil v. 22.10.2021 – V ZR 69/20). Für Käufer ist das die Grundlage jedes Direktinvestments – und zugleich der Grund, warum die Standortsicherung über eine beschränkt persönliche Dienstbarkeit so sorgfältig zu prüfen ist. Dazu gibt es den eigenen Beitrag zur seit dem 17.10.2024 übertragbaren Dienstbarkeit im Grundbuch.
Für den Vertrag heißt das zweierlei. Die erworbenen Module oder Stränge müssen eindeutig bezeichnet sein, idealerweise mit Seriennummern oder einem Lageplan als Anlage. Und der Zeitpunkt des Eigentums- und Gefahrübergangs gehört ausdrücklich geregelt. Der BGH hat in V ZR 8/20 nebenbei etwas sehr Nützliches gesagt: Ist die Übereignung aufschiebend bedingt, liegt es nach vollständiger Kaufpreiszahlung nicht mehr im Interesse des Käufers, sie weiter aufzuschieben. Wer den Preis gezahlt hat, sollte also auch Eigentümer sein – nicht erst nach Abnahme, Inbetriebnahme oder irgendeinem Ereignis in der Sphäre des Verkäufers.
Warum gehört seit 2026 eine Umsatzsteuerklausel in den Vertrag?
Weil der BFH entschieden hat, dass der Verkauf von zehn Teilen eines Solarparks an einzelne Erwerber keine nicht steuerbare Geschäftsveräußerung im Ganzen nach § 1 Abs. 1a UStG ist, wenn der Veräußerer selbst Anlagenbetreiber bleibt, weiter einspeist und die EEG-Vergütung vereinnahmt (BFH, Urteil v. 13.11.2025 – V R 32/24, Parallelentscheidung V R 33/24, seit 2026 veröffentlicht und online abrufbar).
Entscheidend ist nicht die Zahl der Erwerber – diese Frage hat die Praxis lange beschäftigt –, sondern ob der Veräußerer die prägende unternehmerische Tätigkeit fortführt. Tut er das, überträgt er keinen fortführungsfähigen Betrieb, sondern verkauft Gegenstände. Und damit wird der Umsatz steuerpflichtig.
Warum das in den Kaufvertrag gehört, zeigt der Blick in die Gegenrichtung. Liegt eine Geschäftsveräußerung vor, ist der Umsatz nicht steuerbar, der Erwerber tritt in die Rechtsstellung des Veräußerers ein (§ 1 Abs. 1a S. 3 UStG) und der Berichtigungszeitraum des § 15a UStG läuft weiter. Ein Wahlrecht gibt es nicht. Die Einordnung ergibt sich aus dem Sachverhalt – und das Finanzamt kann sie Jahre später anders sehen als die Vertragsparteien.
Genau dafür braucht es eine Klausel: Wer trägt eine Nachforderung, wer schuldet eine Rechnungsberichtigung, und bis wann? Ohne Regelung steht der Käufer im ungünstigen Fall mit einer Umsatzsteuer da, für die er mangels ordnungsgemäßer Rechnung keinen Vorsteuerabzug hat. Ob und wie sich das in deinem Fall auswirkt, hängt von deiner individuellen Situation ab und gehört mit deinem Steuerberater geklärt. Wie die Vorsteuer vorübergehend Eigenmittel bindet, ist im Beitrag zum Eigenkapitalbedarf beim PV-Kauf beschrieben.
Was ist, wenn die Anlage später fertig wird als geplant?
Das Inbetriebnahmedatum entscheidet über den Vergütungsrahmen – und der steht derzeit zur Änderung an. Die Bundesregierung hat die EEG-Novelle 2027 am 29.07.2026 im Kabinett beschlossen, die erste Lesung im Bundestag fand am 24.09.2026 statt. Vorgesehen sind unter anderem der Wegfall der festen Einspeisevergütung für Neuanlagen und eine verpflichtende Direktvermarktung (Deutscher Bundestag, Textarchiv).
Geltendes Recht ist das noch nicht, und zentrale Regelungen stehen unter EU-Beihilfevorbehalt. Trotzdem: Ein Fertigstellungstermin, der sich um einige Monate verschiebt, kann ein Projekt in einen anderen Rechtsrahmen schieben. Deshalb lohnt die nüchterne Frage an den Verkäufer: Auf welchem Rechtsstand beruhen die Annahmen im Angebot, und ab wann tragen sie nicht mehr? Harte Fertigstellungstermine, eine Verzugsregelung und ein Rücktrittsrecht für den Fall, dass die Inbetriebnahme einen definierten Stichtag überschreitet, sind keine Misstrauensbekundung. Sie sind Risikoverteilung. Welcher Vergütungsrahmen am Ende gilt, kann dir heute niemand zusagen.
Welche Fristen und Mitwirkungspflichten muss ich nach der Unterschrift im Blick haben?
Die Gewährleistung beim PV-Anlage-Kauf beträgt nach § 438 Abs. 1 BGB fünf Jahre bei einem Bauwerk oder einer für ein Bauwerk verwendeten Sache, im Übrigen zwei Jahre ab Ablieferung (§ 438 BGB). Beim Kauf von Komponenten einer Aufdachanlage hat der BGH zwei Jahre angenommen, weil die Anlage auf dem Dach selbst kein Bauwerk ist – Bauwerk ist nur das Gebäude (BGH, Urteil v. 09.10.2013 – VIII ZR 318/12). Wer längere Fristen will, muss sie vereinbaren.
Wird die Anlage neu errichtet, gilt regelmäßig Werkvertragsrecht. Dann ist die Abnahme nach § 640 BGB der Dreh- und Angelpunkt: Sie löst Fälligkeit, Beweislastumkehr und Verjährungsbeginn aus, und bekannte Mängel, die bei der Abnahme nicht vorbehalten werden, gehen verloren (§ 640 Abs. 3 BGB). Dazu kommt die fiktive Abnahme nach Fristsetzung ohne Mängelrüge in § 640 Abs. 2 BGB – ein Mechanismus, den man kennen sollte, bevor man eine Frist verstreichen lässt.
Und dann die Betreiberstellung, die Käufer regelmäßig unterschätzen. Anlagenbetreiber ist, wer die Anlage unabhängig vom Eigentum zur Stromerzeugung nutzt (§ 3 Nr. 2 EEG 2023). Eigentum allein verschafft keinen Vergütungsanspruch. Ein Betreiberwechsel ist dem Netzbetreiber unverzüglich anzuzeigen (Clearingstelle EEG|KWKG) und im Marktstammdatenregister innerhalb eines Monats zu registrieren; bis zur vollständigen Registrierung tritt keine Fälligkeit der EEG-Zahlungen ein (§ 23 MaStRV), und bei Pflichtverstößen können Sanktionszahlungen nach § 52 EEG 2023 anfallen (Bundesnetzagentur, MaStR-Webhilfe, § 6 MaStRV). Der Wechsel funktioniert nur, wenn beide Seiten mitwirken – also gehört die Mitwirkung als Pflicht in den Vertrag. Was die Betriebsführung selbst abdecken muss, steht im Beitrag zum O&M-Vertrag im Datenraum.
Und dann?
Auf dem Systemsprung-Marktplatz findest du gewerbliche PV-Projekte mit Projektphase, Kennzahlen und Unterlagen im Datenraum. Den Datenraumzugang erhältst du in der Regel individuell; ob und in welcher Form sich auch Steuerberater und Bank einbinden lassen, klärst du am besten auf Anfrage und vereinbarst es vertraglich – damit alle Beteiligten denselben Vertragsentwurf vor sich haben wie du.
Risikohinweis: Investitionen in Photovoltaikanlagen sind mit Risiken bis zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals verbunden. Prognosen sind unverbindlich. Dieser Beitrag gibt den Rechtsstand vom 08.11.2026 wieder und ersetzt keine Rechts-, Steuer- oder Anlageberatung.
Häufige Fragen
Brauche ich eine Umsatzsteuerklausel auch bei einer ganzen Anlage?▾
Auch dort ist die Einordnung nicht automatisch klar. Der BFH stellt in V R 32/24 darauf ab, ob der Veräußerer die prägende Tätigkeit fortführt – diese Frage kann sich bei einer ganzen Anlage ebenso stellen. Die Beurteilung hängt vom Einzelfall ab und gehört mit dem Steuerberater besprochen.
Gilt für meine Anlage die zwei- oder die fünfjährige Gewährleistung?▾
Das hängt davon ab, ob die Sache für ein Bauwerk verwendet wurde (§ 438 Abs. 1 Nr. 2 BGB). Für Komponenten einer Aufdachanlage hat der BGH 2013 zwei Jahre angenommen. Bei Freiflächenanlagen ist die Einordnung im Einzelfall zu prüfen – im Zweifel empfiehlt sich eine ausdrückliche vertragliche Regelung.
Was prüfe ich, wenn der Verkäufer weiter Betreiber bleiben soll?▾
Dann prüfst du, wem die EEG-Vergütung zusteht (§ 3 Nr. 2 EEG 2023), wie sie an dich weitergereicht wird und was bei Insolvenz oder Wegfall des Betreibers passiert. Umsatzsteuerlich ist diese Konstellation seit dem BFH-Urteil vom 13.11.2025 ausdrücklich keine Geschäftsveräußerung im Ganzen.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →