Degressive AfA ab 2025: IAB, Sonder-AfA und Abschreibung neu sortiert
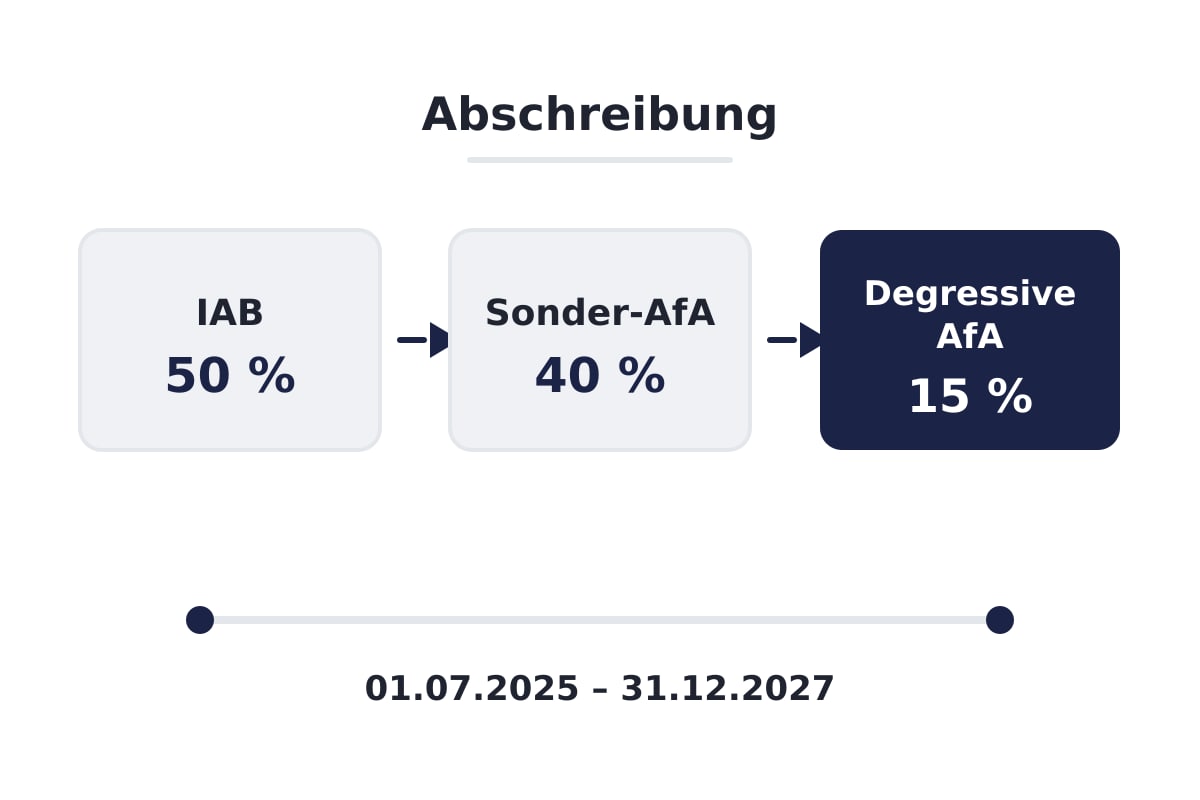
Seit dem steuerlichen Investitionssofortprogramm ist für Anschaffungen zwischen dem 01.07.2025 und dem 31.12.2027 wieder eine degressive AfA möglich – bei PV-Anlagen rechnerisch höchstens 15 % p. a. Der Beitrag zeigt, wie sich die Instrumente der Reihe nach zusammenfügen und wo offene Fragen bleiben.
Was hat sich 2025 bei der Abschreibung einer PV-Anlage geändert?
Für bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30.06.2025 und vor dem 01.01.2028 angeschafft werden, ist wieder eine degressive Abschreibung vom Restbuchwert zulässig – höchstens das Dreifache des linearen Satzes und maximal 30 % pro Jahr (§ 7 Abs. 2 EStG in der Fassung des Gesetzes für ein steuerliches Investitionssofortprogramm; der Bundesrat hat am 11.07.2025 zugestimmt, siehe IHK München zum Investitionsprogramm und IHK Rhein-Neckar zum steuerlichen Investitionsbooster). Für eine PV-Anlage heißt das: ein dritter Abschreibungsweg neben Investitionsabzugsbetrag (IAB) und Sonderabschreibung – allerdings mit einer PV-spezifischen Obergrenze, die weit unter 30 % liegt.
Die Grundlagen zum IAB – Gewinngrenze, Höchstbetrag, Investitionsfrist – wiederholen wir hier nicht. Eine ausführliche Darstellung finden Sie im Beitrag zum Investitionsabzugsbetrag nach § 7g EStG für PV-Anlagen; was bei verspäteter Investition oder frühem Verkauf passiert, behandelt der Beitrag zur Rückgängigmachung des IAB.
Alle Angaben in diesem Beitrag sind allgemeine Information nach dem Stand der Recherche (20.10.2026) und ersetzen keine Steuerberatung. Ob und in welcher Kombination die Instrumente in Ihrem Fall nutzbar sind, hängt von Ihrer individuellen steuerlichen Situation ab und ist mit Ihrem Steuerberater zu klären.
Warum sind es bei einer PV-Anlage maximal 15 % und nicht 30 %?
Weil die Deckelung auf das Dreifache des linearen Satzes bei PV früher greift als die absolute 30-%-Grenze. Photovoltaikanlagen haben nach der amtlichen AfA-Tabelle „AV“ eine betriebsgewöhnliche Nutzungsdauer von 20 Jahren, das entspricht linear 5 % pro Jahr (BMF-Schreiben vom 15.12.2000, BStBl I 2000, 1532). Das Dreifache davon sind rechnerisch 15 % p. a. Die 30-%-Grenze wird erst bei Wirtschaftsgütern mit kürzerer Nutzungsdauer relevant.
Zwei Punkte sollten Sie in der Planung mitdenken. Im Jahr der Anschaffung wird nur zeitanteilig, also monatsgenau, abgeschrieben – eine Inbetriebnahme im November bringt im ersten Jahr nur zwei Zwölftel. Und die degressive AfA bemisst sich stets vom Restbuchwert, die jährlichen Beträge sinken also laufend. Der Wechsel zur linearen AfA ist gesetzlich vorgesehen (§ 7 Abs. 3 EStG) und erfolgt in der Regel dann, wenn die lineare Abschreibung auf den Restwert höher ausfällt.
In welcher Reihenfolge wirken IAB, Hinzurechnung, Sonder-AfA und laufende AfA?
Die Abschreibung einer Photovoltaikanlage folgt einer festen Reihenfolge in vier Schritten: zuerst der außerbilanzielle Abzug des IAB von bis zu 50 % der voraussichtlichen Anschaffungskosten vor der Investition (§ 7g Abs. 1 EStG), dann im Anschaffungsjahr die gewinnerhöhende Hinzurechnung samt gleichzeitiger gewinnmindernder Herabsetzung der Anschaffungskosten (§ 7g Abs. 2 EStG), anschließend die Sonderabschreibung von bis zu 40 % für Anschaffungen nach dem 31.12.2023 (§ 7g Abs. 5 EStG) und schließlich die laufende AfA. Entscheidend ist dabei: Die geminderten Anschaffungskosten bilden die Bemessungsgrundlage für Sonder-AfA und AfA.
Die Erhöhung der Sonderabschreibung von 20 % auf 40 % geht auf das Wachstumschancengesetz zurück (IHK Ostthüringen). Der Begünstigungszeitraum umfasst das Anschaffungsjahr und die vier folgenden Jahre; wie Sie die 40 % innerhalb dieser fünf Jahre verteilen, ist frei wählbar (IHK Nordschwarzwald zu § 7g EStG).
Beispielrechnung – rein rechnerische Darstellung, keine Prognose und keine Aussage zur Steuerwirkung im Einzelfall: Anschaffungskosten 100.000 €, volles Wirtschaftsjahr, Höchstsätze nach § 7g EStG unterstellt. IAB im Vorjahr: 50.000 €. Im Anschaffungsjahr Hinzurechnung von 50.000 € und Minderung der Anschaffungskosten auf 50.000 €. Sonder-AfA: 40 % von 50.000 € = 20.000 €. Lineare AfA: 5 % von 50.000 € = 2.500 €. Ob diese Sätze in Ihrem Fall erreichbar sind, hängt unter anderem von den Gewinngrenzen des § 7g EStG ab.
Lässt sich die degressive AfA mit der Sonderabschreibung nach § 7g EStG kombinieren?
Ja. § 7g Abs. 5 EStG erlaubt Sonderabschreibungen ausdrücklich „neben den Absetzungen für Abnutzung nach § 7 Absatz 1 oder 2“ (Gesetzestext § 7g EStG) – Absatz 2 ist die degressive AfA. Die Sonder-AfA nach § 7g kann damit neben der linearen (§ 7 Abs. 1) und der allgemeinen degressiven AfA (§ 7 Abs. 2) in Anspruch genommen werden. § 7a Abs. 4 EStG, wonach bei Wirtschaftsgütern, für die Sonderabschreibungen in Anspruch genommen werden, die AfA „nach § 7 Absatz 1 oder 4“ vorzunehmen ist (Amtliches Einkommensteuer-Handbuch, § 7a EStG), wird insoweit durch § 7g Abs. 5 EStG als speziellere Regelung überlagert. Ausgeschlossen ist dagegen eine Kumulation mit der Sonderstaffel des § 7 Abs. 2a EStG für Elektrofahrzeuge, die eine solche Kombination selbst ausschließt.
Für Anleger heißt das: Legen Sie den Abschreibungspfad vor der Zeichnung mit Ihrem Steuerberater fest, nicht nachträglich. Hinzu kommt die Formvorschrift des § 7a Abs. 8 EStG – Sonderabschreibungen sind bei Betriebsvermögen nur zulässig, wenn das Wirtschaftsgut in ein besonderes, laufend geführtes Verzeichnis aufgenommen wird (Gesetzestext § 7a EStG).
Wie geht es ab dem sechsten Jahr weiter?
Nach Ablauf des fünfjährigen Begünstigungszeitraums bemisst sich die AfA bei beweglichen Wirtschaftsgütern neu – nach dem verbliebenen Restwert und der Restnutzungsdauer (§ 7a Abs. 9 EStG). Die Restnutzungsdauer ist zu schätzen; nach R 7a Abs. 10 EStR wird es nicht beanstandet, die ursprüngliche Nutzungsdauer abzüglich des Begünstigungszeitraums anzusetzen – bei einer PV-Anlage also rechnerisch 15 Jahre (Quelle: Amtliches Einkommensteuer-Handbuch, § 7a EStG).
Der Verlauf ist damit deutlich zweigeteilt: hohe Abzugsbeträge in den ersten Jahren, danach ein flacher Rest. Wenn Sie die Anlage finanzieren, betrachten Sie Tilgungsplan, Liquidität und Steuerwirkung am besten gemeinsam – die Jahre sechs bis zwanzig laufen steuerlich anders als die Startphase. Welche Unterlagen Banken dafür sehen wollen, beschreibt der Beitrag zur Bankfinanzierung beim PV-Direktinvestment.
Welches Risiko bringt die Nutzungs- und Verbleibensvoraussetzung aktuell?
Ein aktuelles Urteil verschärft die Anforderungen an die betriebliche Nutzung: Das Hessische Finanzgericht hat mit Urteil vom 22.10.2025 (10 K 162/24) entschieden, dass kein IAB in Anspruch genommen werden kann, wenn die PV-Anlage mehr als geringfügig Strom für private Zwecke erzeugt – die Voraussetzung der fast ausschließlich betrieblichen Nutzung (mindestens 90 %) sei dann nicht erfüllt. Die Revision ist beim Bundesfinanzhof anhängig (III R 39/25), die Rechtslage ist damit offen (Pressemitteilung der Hessischen Finanzgerichtsbarkeit).
Strittig bleibt auch das Verhältnis zu steuerbefreiten Anlagen: Der BFH hat mit Beschluss vom 15.10.2024 (III B 24/24, Aussetzung der Vollziehung) ernstliche Zweifel geäußert, ob ein 2021 gebildeter IAB allein wegen der Steuerbefreiung nach § 3 Nr. 72 EStG rückgängig zu machen ist (Einordnung bei Haufe). Welche Anlagen überhaupt unter die Befreiung fallen, erklärt der Beitrag zu § 3 Nr. 72 EStG und steuerfreien PV-Einnahmen.
Auf der Systemsprung-Plattform finden Sie zu jedem Projekt einen vollständigen Datenraum mit Verträgen, Gutachten und Wirtschaftlichkeitsrechnungen sowie Rechner, mit denen Sie Annahmen durchspielen können – auch mit befristeten Zugängen für Steuerberater und Bank. Ob IAB, Sonderabschreibung oder degressive AfA in Ihrem Fall nutzbar sind, hängt von Ihrer individuellen steuerlichen Situation ab und ist mit Ihrem Steuerberater zu klären; dieser Beitrag ist keine Steuer-, Rechts- oder Anlageberatung. Investitionen in Photovoltaikanlagen sind mit Risiken verbunden, bis hin zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals.
Häufige Fragen
Gilt die degressive AfA auch für eine Anlage, die ich im Juni 2025 gekauft habe?▾
Nein. § 7 Abs. 2 EStG in der Fassung des Investitionssofortprogramms erfasst nach den Darstellungen der IHK München und der IHK Rhein-Neckar Anschaffungen nach dem 30.06.2025 und vor dem 01.01.2028. Maßgeblich ist der steuerliche Anschaffungszeitpunkt – klären Sie dessen Bestimmung mit Ihrem Steuerberater.
Senkt der IAB die Bemessungsgrundlage für die degressive AfA?▾
Ja, wenn Sie die Hinzurechnung nach § 7g Abs. 2 EStG mit der Minderung der Anschaffungskosten verbinden. Alle späteren Abschreibungen – linear, degressiv oder als Sonder-AfA – setzen dann auf den geminderten Anschaffungskosten auf.
Was passiert mit der degressiven AfA, wenn ich die Anlage vorzeitig verkaufe?▾
Mit dem Verkauf endet die Abschreibung; der Restbuchwert wird dem Veräußerungserlös gegenübergestellt. Unabhängig davon kann ein zu früher Verkauf die Nutzungs- und Verbleibensvoraussetzung des § 7g EStG verletzen – die Details dazu stehen im Beitrag zur Rückgängigmachung des IAB.
Brauche ich für die Sonderabschreibung ein eigenes Verzeichnis?▾
Bei Betriebsvermögen ja: § 7a Abs. 8 EStG verlangt ein besonderes, laufend geführtes Verzeichnis mit Angaben zum Wirtschaftsgut. Fehlt es, ist die Sonderabschreibung nicht zulässig.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →