Gewinnjahre ab 100 kWp: Was das BFH-Urteil vom 01.10.2025 bedeutet
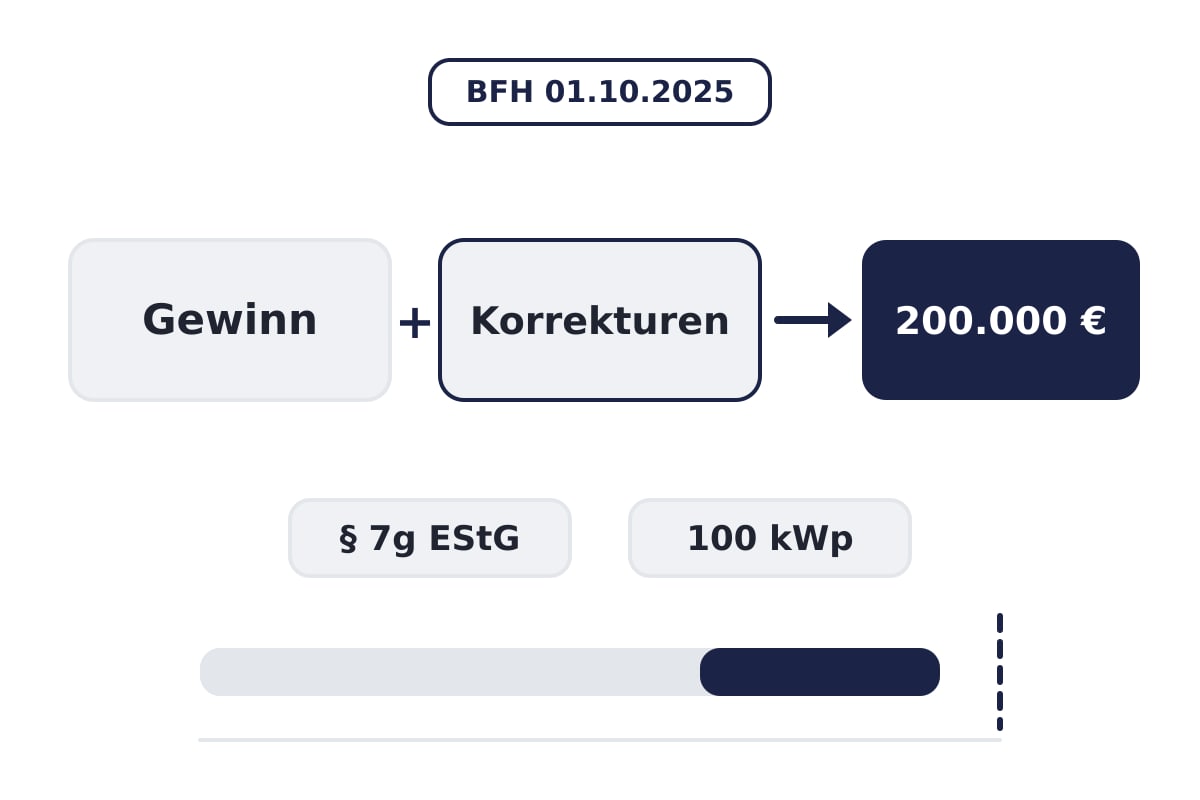
Der BFH hat am 01.10.2025 entschieden, dass in die 200.000-Euro-Gewinngrenze des § 7g EStG auch außerbilanzielle Korrekturen einfließen – etwa die hinzuzurechnende Gewerbesteuer. Was das für die Gewinnjahre einer PV-Anlage oberhalb der 100-kWp-Grenze bedeutet.
In den ersten Jahren eines PV-Direktinvestments dreht sich fast jedes Gespräch um Abzüge. Investitionsabzugsbetrag, Sonderabschreibung, degressive AfA – wie viel lässt sich vorziehen, wie stark sinkt die Steuerlast im Zeichnungsjahr? Verständlich. Nur beginnt die eigentliche Rechenarbeit später: wenn die Anlage läuft, die Abschreibung schrumpft und aus dem Verlustbringer ein Gewinnbetrieb wird.
Genau in diese Phase hat der Bundesfinanzhof im Oktober 2025 hineingeschrieben. Deshalb geht es hier ausschließlich um die Gewinnjahre oberhalb der 100-kWp-Grenze und um das, was 2025 und 2026 neu dazugekommen ist. Die Grundlagen zum IAB finden Sie im Beitrag IAB für PV-Anlagen 2026, die Steuerfreiheit kleiner Dachanlagen im Beitrag § 3 Nr. 72 EStG und die Abschreibungslogik im Beitrag degressive AfA ab 2025. Rechtsstand dieses Beitrags: Oktober 2026. Keine Steuerberatung – ob und wie die hier beschriebenen Regeln auf Sie zutreffen, hängt von Ihrer individuellen Situation ab und gehört mit Ihrem Steuerberater geklärt.
Warum zahle ich bei meiner PV-Anlage ab 100 kWp überhaupt Steuern auf die Einnahmen?
Weil die Steuerbefreiung des § 3 Nr. 72 EStG nur für Anlagen auf, an oder in Gebäuden gilt und bei 100,00 kW (peak) je Steuerpflichtigem oder Mitunternehmerschaft endet. Freiflächenanlagen fallen von vornherein nicht darunter, und die Grenze ist nach Verwaltungsauffassung eine Freigrenze: Wird sie überschritten, entfällt die Befreiung vollständig (BMF-Schreiben vom 17.07.2023, BStBl I 2023, 1494). Für ein Direktinvestment heißt das schlicht: Sie versteuern die Einnahmen der PV-Anlage.
Die Systematik ist weniger kompliziert, als sie klingt. Betriebseinnahmen aus Einspeisevergütung oder Direktvermarktung, abzüglich der Betriebsausgaben für Betriebsführung und Wartung, Pacht, Versicherung und Zinsen, abzüglich der Abschreibung – was übrig bleibt, ist der gewerbliche Gewinn. Die amtliche AfA-Tabelle setzt für Photovoltaikanlagen eine betriebsgewöhnliche Nutzungsdauer von 20 Jahren an (AfA-Tabelle AV, Pos. 3.1.6, BMF, BStBl I 2000, 1532), linear also fünf Prozent im Jahr.
Hier liegt der Punkt, den man früh verstanden haben sollte: IAB, Sonderabschreibung und degressive AfA verschieben Aufwand nach vorn. Was vorn abgezogen wird, fehlt hinten. Die Steuerwirkung wird gestundet, nicht beseitigt. Wer das akzeptiert, plant realistischer als jemand, der nur auf das erste Jahr schaut.
Was hat der BFH im Oktober 2025 zur 200.000-Euro-Gewinngrenze entschieden?
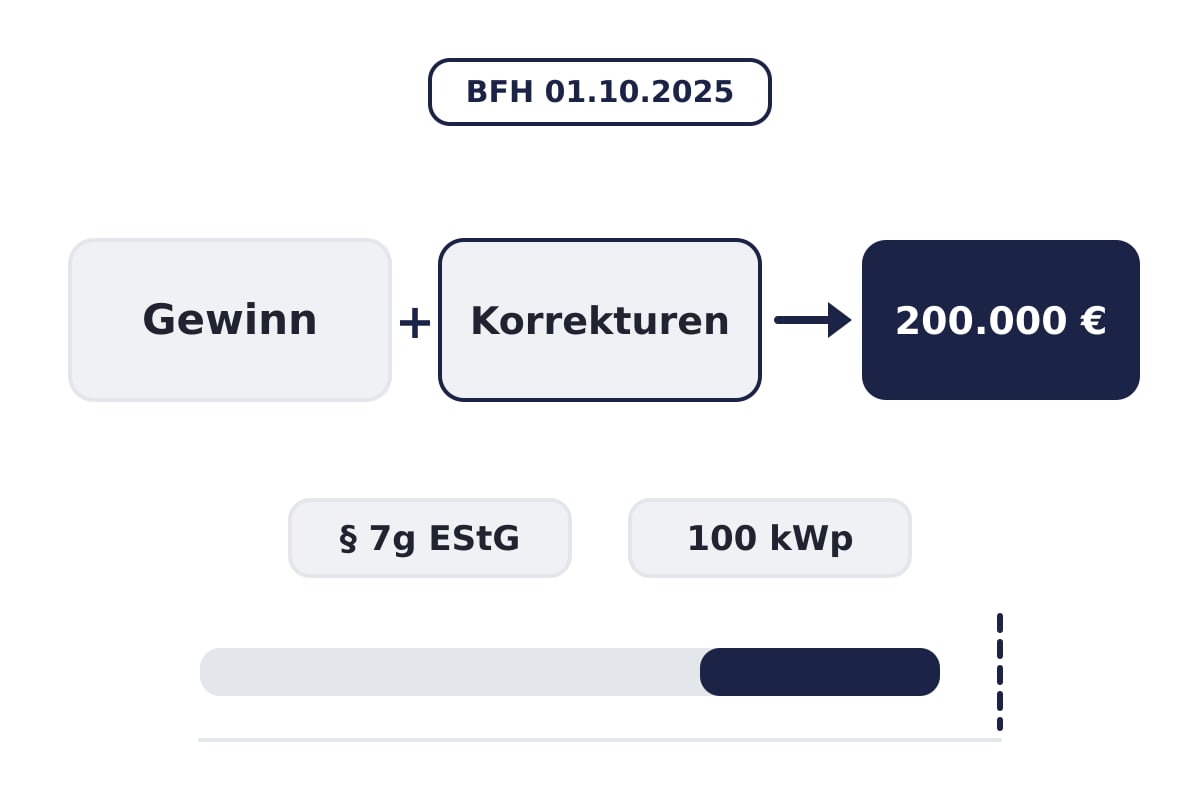
Für die Gewinngrenze des § 7g EStG ist nicht der Steuerbilanzgewinn maßgeblich, sondern der Gewinn einschließlich außerbilanzieller Korrekturen – ausdrücklich auch der nach § 4 Abs. 5b EStG hinzuzurechnenden Gewerbesteuer (BFH, Urteil vom 01.10.2025, X R 16, 17/23). Die Gewinngrenze liegt bei 200.000 Euro; wer sie im Abzugsjahr überschreitet, kann für dieses Jahr keinen IAB bilden.
Das klingt nach Bilanzierungsfeinheit, hat aber eine sehr praktische Folge. Die Gewerbesteuer ist seit 2008 keine Betriebsausgabe mehr und mindert den steuerlichen Gewinn nicht – sie wird außerhalb der Bilanz wieder hinzugerechnet. Wer bisher auf den Bilanzgewinn geschaut hat, lag damit tendenziell zu niedrig. In einem guten Jahr ist die Grenze schneller gerissen als gedacht, und ein weiterer IAB für ein Folgeprojekt entfällt für dieses Jahr.
An den übrigen Eckwerten ändert das Urteil nichts: bis zu 50 Prozent der voraussichtlichen Anschaffungs- bzw. Herstellungskosten; die Summe der im Abzugsjahr und den drei vorangegangenen Wirtschaftsjahren gebildeten und noch nicht aufgelösten IAB darf je Betrieb 200.000 Euro nicht überschreiten; zusätzlich die Sonderabschreibung von bis zu 40 Prozent (§ 7g EStG). Wichtig bleibt, dass die Grenze betriebsbezogen gilt. Wer mehrere Investitionen über mehrere Jahre plant, sollte die Reihenfolge mit dem Steuerberater durchrechnen, statt sie dem Zufall zu überlassen. Was passiert, wenn ein gebildeter IAB später nicht aufgelöst werden kann, steht im Beitrag zur Rückgängigmachung des IAB.
Wie viel Gewerbesteuer fällt an – und bleibt davon etwas hängen?
Der Betrieb einer einspeisenden PV-Anlage führt grundsätzlich zu gewerblichen Einkünften; die hier relevante 100-kWp-Grenze betrifft die Anwendung des § 3 Nr. 72 EStG (ESt-Befreiung), nicht die Gewerblichkeit. Für natürliche Personen und Personengesellschaften gilt ein Freibetrag von 24.500 Euro Gewerbeertrag (§ 11 Abs. 1 GewStG), die Steuermesszahl beträgt 3,5 Prozent. Die Spezialbefreiung des § 3 Nr. 32 GewStG greift nur bis 30 kW und spielt hier keine Rolle (Übersicht Gewerbe- und Umsatzsteuer bei Photovoltaik).
Vollständig hängen bleibt die Gewerbesteuer allerdings nicht unbedingt. § 35 EStG mindert die tarifliche Einkommensteuer um das Vierfache des Gewerbesteuer-Messbetrags, begrenzt auf den Ermäßigungshöchstbetrag und auf die tatsächlich zu zahlende Gewerbesteuer (§ 35 EStG). Je nach Hebesatz der Gemeinde bleibt eine Restbelastung oder eine rechnerische Überkompensation – pauschal lässt sich das nicht sagen, weil die Hebesätze stark auseinanderliegen.
Damit schließt sich der Kreis zum Abschnitt davor: Genau diese Gewerbesteuer, die über § 35 EStG teilweise zurückkommt, zählt nach dem BFH-Urteil nun in die Gewinngrenze des § 7g EStG hinein.
Was ändert sich 2025/2026 bei der Umsatzsteuer?
Seit dem 01.01.2025 gelten für die Kleinunternehmerregelung neue Schwellen: höchstens 25.000 Euro Umsatz im Vorjahr und 100.000 Euro im laufenden Jahr. Wird die Grenze im laufenden Jahr überschritten, endet der Status sofort – bereits der überschreitende Umsatz ist steuerpflichtig (IHK Dresden zur Kleinunternehmerregelung nach § 19 UStG).
In vielen Projekten – insbesondere bei größeren Investitionen und fehlendem Nullsteuersatz – wird zur Wahrung des Vorsteuerabzugs die Regelbesteuerung gewählt; dies ist jedoch ein Einzelfallentscheid. Das bringt den Vorsteuerabzug auf Investition und laufende Kosten, verlangt aber Voranmeldungen und laufende Pflichten. Den Nullsteuersatz für die Lieferung bestimmter Photovoltaikanlagen gibt es bei Freiflächenprojekten nicht automatisch – ein eigenes Thema, hier nur der Vollständigkeit halber erwähnt.
Was heißt das für meine Planung über 20 Jahre?
Rechnen Sie damit, dass das steuerliche Ergebnis über die Laufzeit kippt: hoher Aufwand am Anfang, steigender Gewinn später. Ein vereinfachtes Modellbeispiel ohne Projektbezug: Im Zeichnungsjahr reduziert der IAB das zu versteuernde Einkommen, in den Folgejahren wirken Sonder-AfA und Abschreibung, danach bleibt im Wesentlichen die lineare AfA. Läuft gleichzeitig die Finanzierung aus, fallen die Zinsen als Betriebsausgabe weg – der Gewinn steigt doppelt. Nach dem Grundtarif 2026 beginnt die Besteuerung oberhalb des Grundfreibetrags von 12.348 Euro, der Satz von 42 Prozent greift ab 69.879 Euro zu versteuerndem Einkommen (Datenblatt Einkommensteuertarif 2026).
Die ehrliche Planungsfrage lautet deshalb nicht „Wie viel spare ich heute?“, sondern „Wie hoch ist mein Steuersatz voraussichtlich in den Gewinnjahren?“. Wer heute im Spitzensatz liegt und später – etwa im Ruhestand – niedriger, bewertet die Verschiebung anders als jemand mit konstant hohem Einkommen.
Dafür brauchen Sie Zahlen, keine Zuversicht. Im Datenraum eines Projekts sollten Ertragsprognose, Kostenansätze und Finanzierungsstruktur so nachvollziehbar sein, dass Ihr Steuerberater damit rechnen kann. Wie eine Ertragsprognose zu lesen ist, erklärt der Beitrag zu P90 im Ertragsgutachten.
Auf der Systemsprung-Plattform finden Sie vorgeprüfte Photovoltaik-Projekte mit vollständigem Datenraum, Cashflow- und IAB-Rechner sowie Berater, die den Prozess begleiten. Alle Prognosen sind unverbindlich; Investitionen in Photovoltaikanlagen sind mit Risiken bis zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals verbunden. Dieser Beitrag ersetzt keine Steuer-, Rechts- oder Anlageberatung; die Nutzbarkeit steuerlicher Regelungen hängt von Ihrer individuellen Situation ab. Rechtsstand: Oktober 2026.
Häufige Fragen
Gilt das BFH-Urteil auch für bereits gebildete Investitionsabzugsbeträge?▾
Das Urteil betrifft die Auslegung der Gewinngrenze und ist damit grundsätzlich auf offene Fälle anwendbar. Ob Ihr Veranlagungsjahr betroffen ist, hängt vom Verfahrensstand ab und gehört mit dem Steuerberater geprüft.
Zählt bei mehreren PV-Anlagen jede Anlage als eigener Betrieb?▾
Die 200.000-Euro-Grenze gilt betriebsbezogen, nicht je Anlage. Ob mehrere Anlagen einen oder mehrere Betriebe bilden, ist eine Frage des Einzelfalls und steuerlich zu klären.
Mindert die Gewerbesteuer meinen steuerlichen Gewinn?▾
Nein. Die Gewerbesteuer ist nach § 4 Abs. 5b EStG keine abziehbare Betriebsausgabe, wird also außerbilanziell hinzugerechnet. Über § 35 EStG kann sie die Einkommensteuer jedoch teilweise mindern.
Bedeutet die Gewinnermittlung bei Photovoltaik, dass der Steuervorteil am Ende verschwindet?▾
Der Vorteil liegt im Zeiteffekt, nicht in einem dauerhaften Wegfall von Steuern. Ob sich daraus ein wirtschaftlicher Nutzen ergibt, hängt von Ihrem Steuersatzverlauf, der Finanzierung und den tatsächlichen Erträgen ab.
IAB-Vorteil für deine Investoren nutzen?
Werde Nutzer unseres Portals bei Systemsprung — zulassungsfrei, umsatzsteuerfrei, mit IAB-Rechner und geprüften Projekten.
Mehr erfahren →